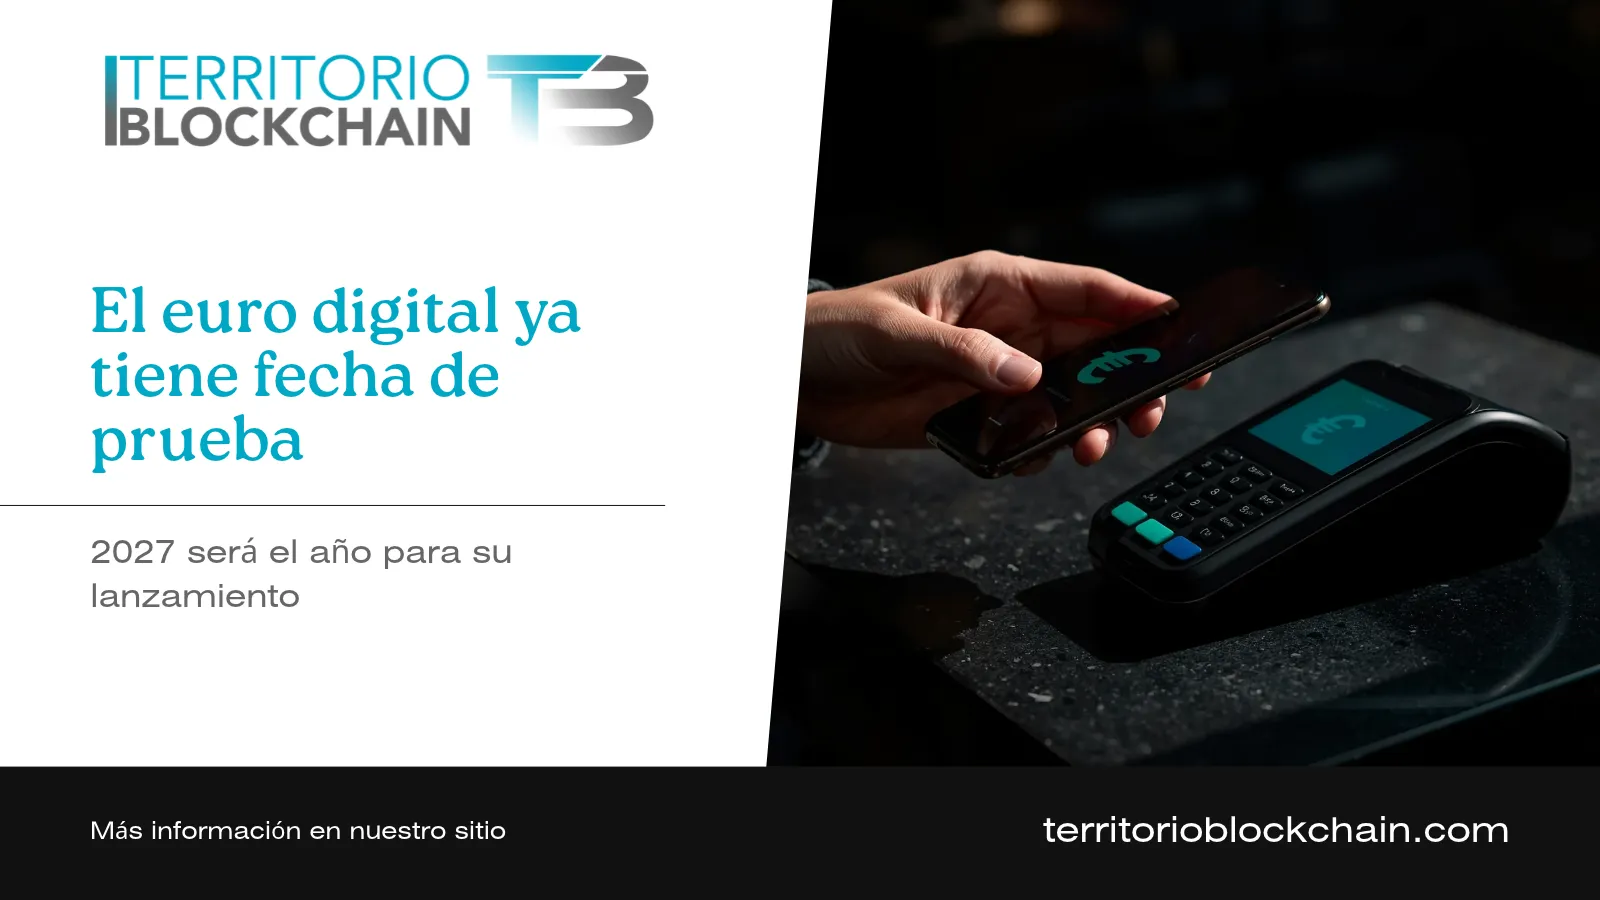
El Banco Central Europeo ya tiene fecha para probar el euro digital con dinero de verdad. En 2027 arrancará un piloto en el que el personal del BCE y de los bancos centrales nacionales hará pagos reales. Lo ha contado Piero Cipollone, el miembro del Comité Ejecutivo del BCE que lleva el área de pagos, en una entrevista con el diario italiano Milano Finanza. La entrevista se hizo el 21 de octubre y el BCE la publicó el 24.
Cipollone explica por qué el BCE tiene prisa por contar con un medio de pago propio, cómo funcionará el euro digital sin conexión a internet, qué límite tendrá y qué harán los bancos. Además da un dato que interesa a quien sigue la tokenización: el Eurosistema ya liquida con dinero de banco central operaciones hechas en plataformas DLT.
¿Por qué el BCE tiene prisa con los pagos?
Piensa en la última vez que pagaste un café con tarjeta. Miraste el precio, pero seguramente no pensaste por dónde viajó ese pago. Cipollone parte de ese ejemplo para recordar que los pagos son una infraestructura estratégica y que garantizar que funcionen forma parte del mandato del BCE. Lo resume así: «si el sistema de pagos deja de funcionar, la economía deja de funcionar».
El problema, según él, es que hoy el único dinero de banco central que puede usar un ciudadano son los billetes y las monedas, y cada vez compramos más en internet, donde el efectivo no sirve. En Italia los pagos online han pasado del 6 % del total en 2019 al 24 % en 2024, y Cipollone cree que desde entonces han seguido creciendo.
Esos pagos se hacen casi siempre con tarjeta, y dos de cada tres pasan por redes de tarjetas no europeas (léase Visa y Mastercard). En la mayoría de los países del euro la dependencia llega también a las tiendas físicas, porque no tienen un sistema nacional como el Bancomat italiano. Dicho de otra forma, Europa depende para algo tan básico como pagar de una infraestructura que no controla.
El euro digital como cuestión de soberanía
Cipollone compara los pagos con la energía y la defensa, dos terrenos en los que Europa ha aprendido en los últimos años que no puede depender solo de terceros. El euro digital trasladaría al mundo digital lo que el efectivo ya ofrece: dinero público, seguro, que protege la privacidad y que se acepta en toda la zona euro.
Para él, soberanía significa poder elegir y saber que Europa puede apoyarse en sus propios medios, sin cerrar la puerta a los operadores de fuera.
Hay además un argumento muy concreto para los comercios. Según Cipollone, una tienda pequeña puede pagar comisiones hasta cuatro veces más altas que un gran operador. El euro digital añadiría competencia y, con los límites de costes que fijará la ley, debería abaratar las comisiones a quien tiene menos poder de negociación.
El calendario: piloto en 2027 y decisión cuando haya reglamento
El piloto de 2027 servirá para probar la tecnología en condiciones reales y para construir el euro digital junto al mercado. Ya colaboran en los trabajos preparatorios 36 empresas, siete de ellas italianas, y el BCE ha pedido que se sumen operadores de comercio electrónico y de pagos por móvil.
La decisión de emitirlo depende de Bruselas. El Parlamento Europeo aprobó su posición en primera lectura el 9 de julio, con 416 votos a favor de 607, y desde entonces negocia el texto final con el Consejo y la Comisión. Cipollone espera que el reglamento se adopte antes de que termine el año. Con él aprobado, el Consejo de Gobierno del BCE podría tomar la decisión formal de emisión y completar el reglamento técnico del esquema, que bancos, empresas de pagos y comercios necesitan para adaptar sus sistemas a tiempo. Si se cumplen esos plazos, el BCE calcula que el euro digital podría llegar a los ciudadanos en 2029.
Cómo funcionará el euro digital en tu día a día
Habrá límite para lo que guardes, no para lo que gastes. Si compras un coche y el saldo de tu monedero no llega, el resto se cargará automáticamente en la cuenta corriente vinculada. El límite existe para proteger la estabilidad financiera, sobre todo en una crisis, y el BCE asegura que con una cifra bien calibrada los bancos no se verán perjudicados. Esa cifra aún no está fijada; el Parlamento propone que la decida el BCE dentro de un rango.
Funcionará sin conexión. Podrás pagar durante un apagón o en zonas sin cobertura acercando dos dispositivos, como haces hoy con una tarjeta contactless. En esos pagos offline los datos de la operación quedan solo entre quien paga y quien cobra, igual que con el efectivo.
Habrá dos formas de usarlo. Los bancos podrán integrarlo en las apps que sus clientes ya tienen, y el Eurosistema ofrecerá una app propia, estándar y con las funciones básicas. Aunque uses la del BCE, tu relación seguirá siendo con tu banco: el BCE no abrirá cuentas a particulares. Cipollone insiste en que la app tiene que poder usarla cualquiera, sea cual sea su país, su edad o su manejo de la tecnología, y que la accesibilidad se ha tenido en cuenta desde el diseño junto a organizaciones de personas con discapacidad. En España, el BCE firmó en marzo un acuerdo con la Fundación ONCE con ese fin.
Tampoco habrá un cupo anual de emisión. Igual que con los billetes, la cantidad de euros digitales en circulación dependerá de lo que pidan ciudadanos y empresas.
¿Y para qué servirá? Para pagar en tiendas, en internet o enviar dinero a otra persona: un café, una factura, una compra online. Cipollone deja claro que será un medio de pago y que el BCE no podrá usarlo para decirle a nadie cómo gastar su dinero. Es su respuesta a uno de los temores más repetidos sobre las monedas digitales de banco central.
¿Qué pasa con los bancos y con el efectivo?
La banca ha mostrado su preocupación por quedarse fuera. Cipollone responde que el euro digital no viene a sustituir a los bancos: serán ellos y otros intermediarios autorizados quienes lo distribuyan, gestionen la relación con el cliente y creen servicios nuevos. Los estándares comunes permitirán que una solución de pago desarrollada en un país llegue a clientes y comercios de toda la zona euro.
El sistema correrá sobre una infraestructura común desarrollada solo por proveedores europeos. Más de 70 empresas participaron en el programa de innovación del BCE y algunas ya han propuesto servicios concretos, como el recibo digital automático o el pago que se ejecuta solo cuando llega el pedido. Hay una segunda convocatoria abierta.
En seguridad, el BCE habla de cifrado avanzado, separación de datos y simulacros periódicos de ataque, con la infraestructura repartida entre varias regiones europeas para que el servicio siga aunque una parte falle. La experiencia de gestionar TARGET, el sistema de pagos entre bancos del Eurosistema, es su principal aval.
¿Un futuro solo con euro digital? Cipollone lo descarta. El objetivo es que convivan efectivo, euro digital y los servicios de pago de los bancos, para que el sistema sea más resistente y el consumidor pueda elegir.
Pontes y Appia: el BCE también apuesta por la tokenización
Lo más interesante para este sector llega al principio y al final de la entrevista. Cipollone cuenta que en su reunión con la Asociación Bancaria Italiana se habló sobre todo de tokenización, y termina explicando por qué.
Su diagnóstico: los europeos ahorran mucho más de lo que necesitan sus empresas para financiarse, pero buena parte de ese ahorro se va fuera de Europa, mientras muchas empresas europeas no encuentran capital para crecer. Una startup debería poder conseguir financiación en cualquier país de la Unión con la misma facilidad que en el suyo. Para eso hace falta un verdadero mercado de capitales europeo, y la tecnología de registro distribuido (DLT) puede ayudar a unir unas infraestructuras de mercado que hoy están fragmentadas por países.
Aquí entra Pontes, en funcionamiento desde el 21 de septiembre de 2026. Permite liquidar con dinero de banco central las operaciones financieras hechas en plataformas DLT. Traducido: si una entidad compra un bono tokenizado, la parte del dinero de esa operación se paga en el activo más seguro que existe, el dinero del propio Eurosistema, y no en un sustituto privado. Su proyecto complementario, Appia, busca un ecosistema financiero europeo totalmente integrado.
Lo que queda pendiente
El euro digital ya tiene piloto, infraestructura en construcción y un calendario. Le falta lo más importante: el reglamento que se negocia en Bruselas y, con él, la cifra del límite de tenencia y el reparto exacto de costes entre comercios y bancos.
Volvamos al café del principio. Si en 2029 pudieras pagarlo con euros digitales desde la app de tu banco, sin conexión y con menos comisiones para el bar, ¿lo usarías o seguirías con la tarjeta de siempre?
Puedes leer la entrevista completa en la web del Banco Central Europeo. Si quieres repasar los fundamentos, aquí explicamos qué es blockchain.
Recibe lo mejor de la semana en tu email
Cada lunes, las noticias más leídas de Territorio Blockchain, el nuevo episodio del podcast y las novedades de nuestros eventos. Gratis y sin spam.
Te enviaremos un email para confirmar el alta. Puedes darte de baja cuando quieras con el enlace que lleva cada newsletter. Privacidad