










Arnau Ramió.– 在此前的几篇文章中,我们探讨了与 Aave 协议相关的创新(例如像 Compound 那样通过共享流动性池进行借贷的系统,或被称为“闪电贷”的无抵押贷款的出现),现在我们终于要花些时间来了解 Aave 协议本身。
在某种程度上,该协议代表了加密世界借贷平台的诞生。
2017 年,Aave 现在的团队通过一个名为 ETHLend 的项目,开发了首个去中心化 P2P 借贷协议。
该协议的基本机制是:借款人创建一个包含贷款条件的智能合约,随后由存款人评估该报价,决定是否接受借贷合约并向其出借所需资金。
借款人必须存入抵押品,而据 ETHLend 和 Aave 创始人 Stani Kulechov 称,这一点很难让人理解;存入比所借金额更多的抵押资金令人困惑——如果你已经拥有所需的钱,为什么还要这么做?
关键在于理解一个人赋予某种资产的未来价值:借款让你无需放弃自己的持仓,从而能够在未来从该资产的升值中获益。
尽管项目进展顺利,并在 2017 年成功完成了 LEND 代币的 ICO(以总量 13 亿枚中的 10 亿枚代币募集了价值超过 60 万美元的以太币),但 P2P 借贷的摩擦以及 Compound 等协议的出现,促使 ETHLend 于 2018 年 9 月以“Aave”之名回归,为去中心化借贷生态带来诸多贡献。
上线六个月后,Aave 的锁仓量已超过 7,000 万美元,是我们所见增长最快的协议之一。这也不足为奇,因为它带来的创新令人惊叹,值得我们专门写一篇文章来加以探讨。
AAVE PROTOCOL
Aave 诞生之初是一个通过共享流动性池运作的去中心化借贷协议,根据供需关系计算借款利率,与我们在 Compound 中看到的相同。
然而,雄心勃勃的团队希望更进一步。
他们将 Aave 定义为一个金融市场协议,去中心化借贷是其首个市场。目前他们已拥有两个市场,这一点我们稍后会谈到。
如前所述,Aave 目前的核心在于提供借贷服务。与 Compound 类似,存款人提供自己的资产供第三方使用,以换取利息。
该利息根据供需关系计算,即资金池的利用率。如果有 1,000 万可用资金,其中 900 万已被借出,由于资金池利用率很高,需支付的利率很可能也会很高。
借款人必须锁定价值高于所借金额的抵押品。如果借款人不归还贷款,或其抵押品价值下跌超过允许范围、使贷款不再被视为无风险,该抵押品将被清算,以避免协议遭受损失。
到这里为止,与 Compound 相比并无变化。但 Aave 团队深知,若不提供新的服务和差异化的价值主张,就无法与生态中最重要的协议之一竞争,而他们也没有让人失望。
借贷金融市场
1. Aave 代币(aTokens)
当你在 Aave 协议中存入资产后,会获得代表所存金额的 aTokens。与 Compound 不同,这些代币并非通过代币升值来体现你所存资产产生的利息,而是通过你持有的代币数量的增加来体现。
也就是说,aToken 与所存资产保持 1:1 锚定;如果我向 Dai 借贷池存入 100 Dai,就会获得 100 aDai。由于产生利息,Dai 每 15 秒(每个以太坊区块)都会增加,因此你持有的 aTokens 数量也会随之增加。
虽然看似微小,但这里的创新相当可观:
- 首先,易用性大大提高,因为得益于 1:1 锚定,很容易知道 aDai 所代表的数量。
- 其次,代币数量的增加似乎意味着你每 15 秒就会收到一笔交易,而由于 Gas 成本,这几乎不可行。
但实际情况并非如此,因为代币的智能合约本身集成了查询所产生利息并更新 aToken 账户的功能。这种变化几乎没有成本,因为它是在智能合约内部完成的,而非在区块链上以交易形式进行。
另一个有趣之处是,无法在一笔交易中转出 100% 的 aTokens,因为在确认期间利息仍在不断产生,所以你总会留有(哪怕极少的)一些 aTokens。此时你可以选择进行 2 次转账,或在 Aave 中赎回代币。
2. 资产数量
Aave 一个值得强调的特点是,它支持 17 种不同的资产用于出借和借款。
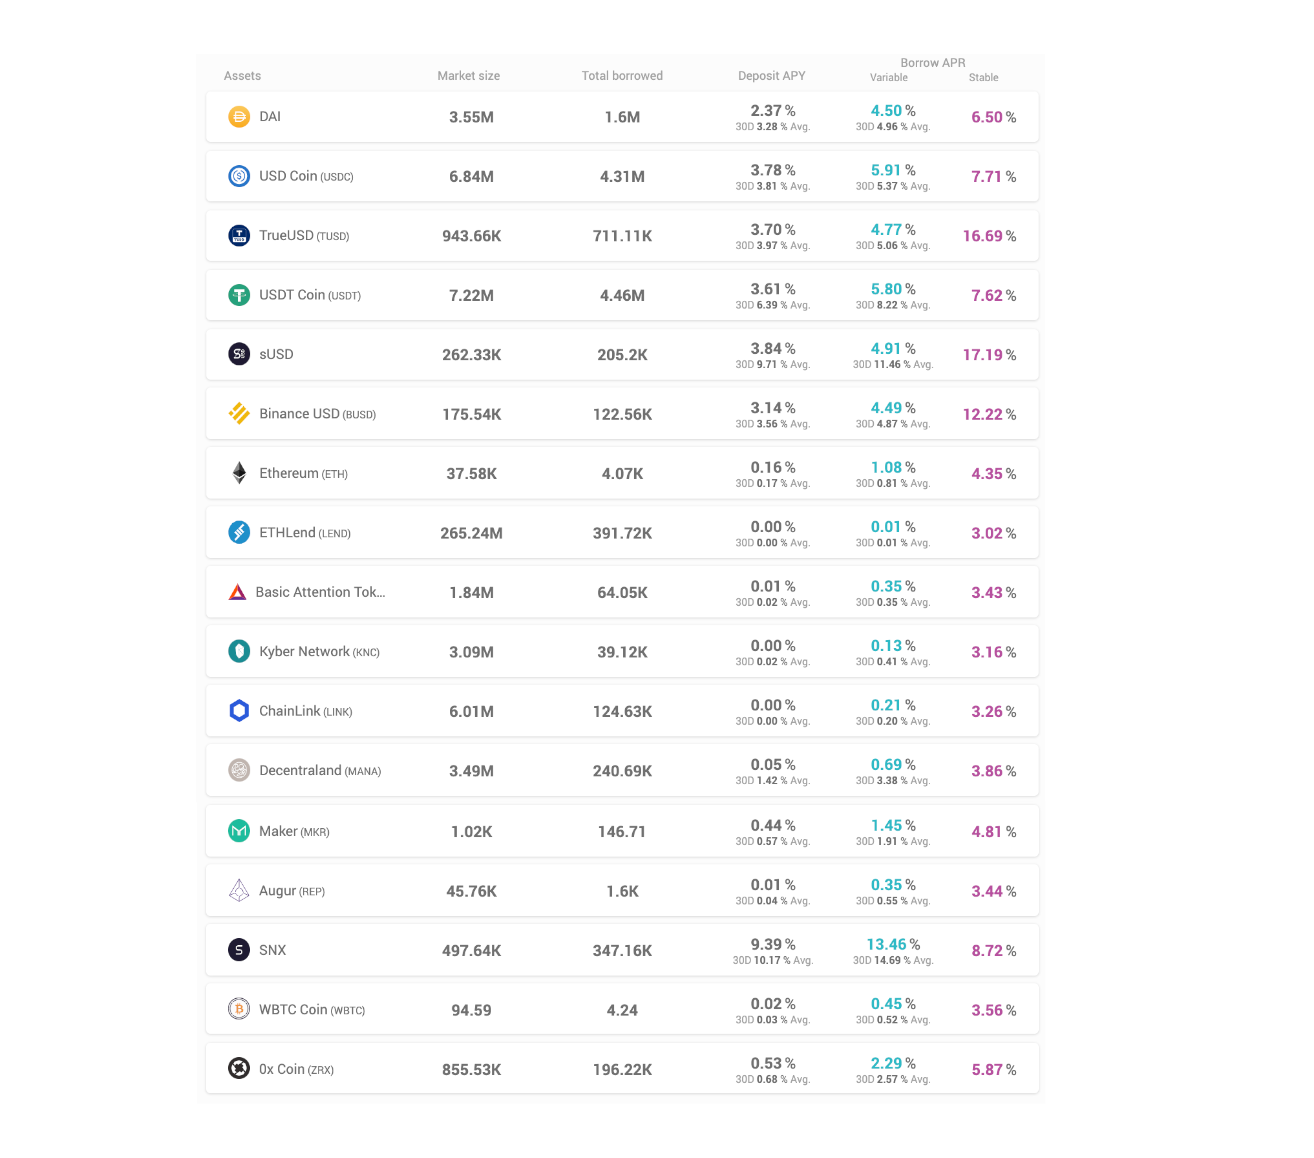
之所以能做到这一点,是因为每种资产在上线前都要经过风险评估流程,以确定其是否适合作为借款抵押品,以及每 100 枚抵押代币可借出的比例。也就是说,资产会根据其风险评估被赋予特定功能。我们来看一下。
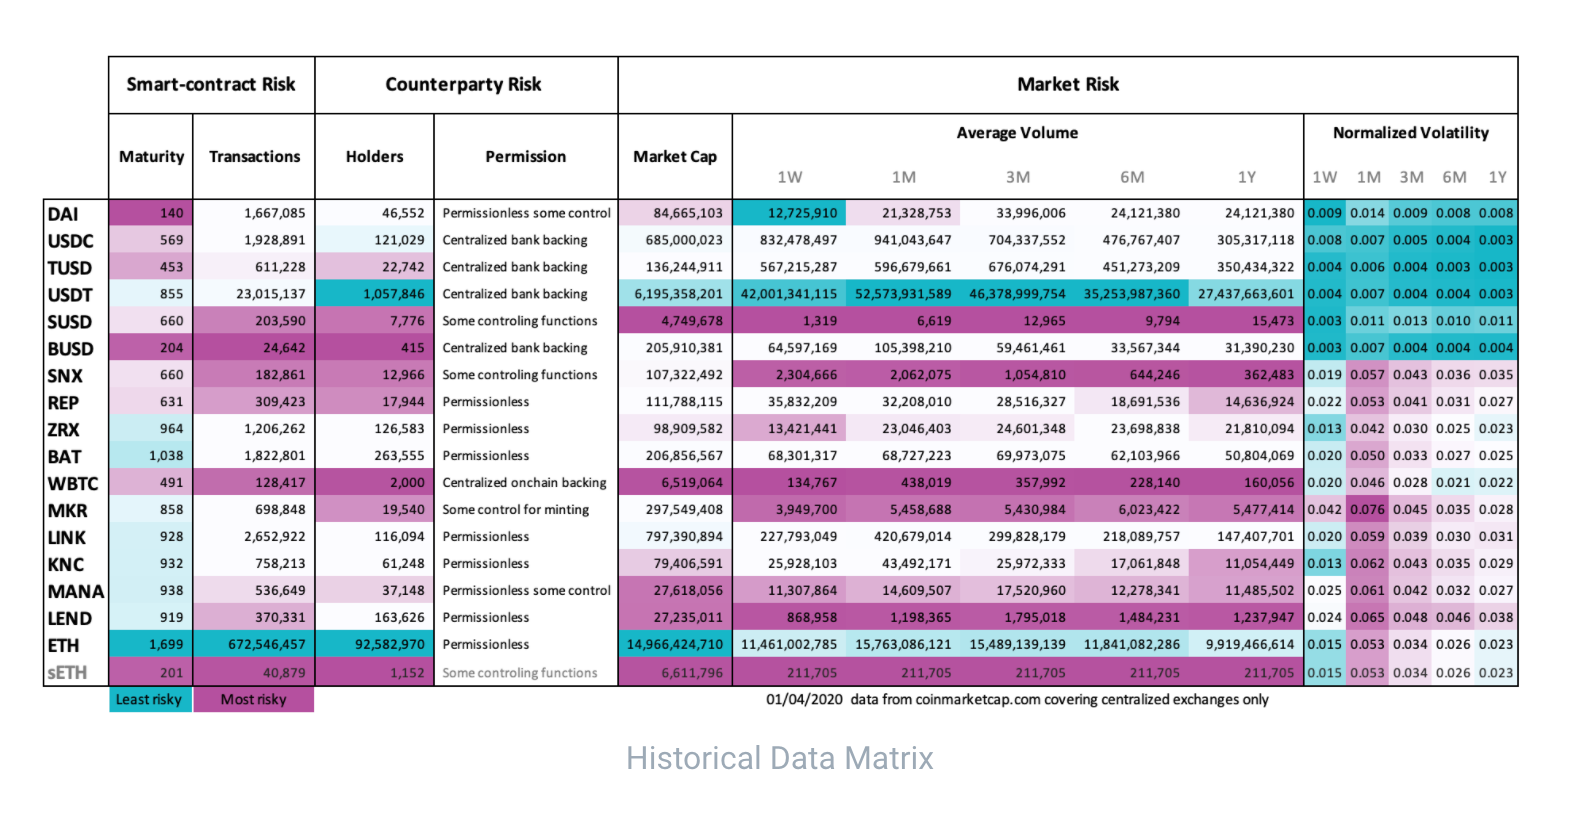
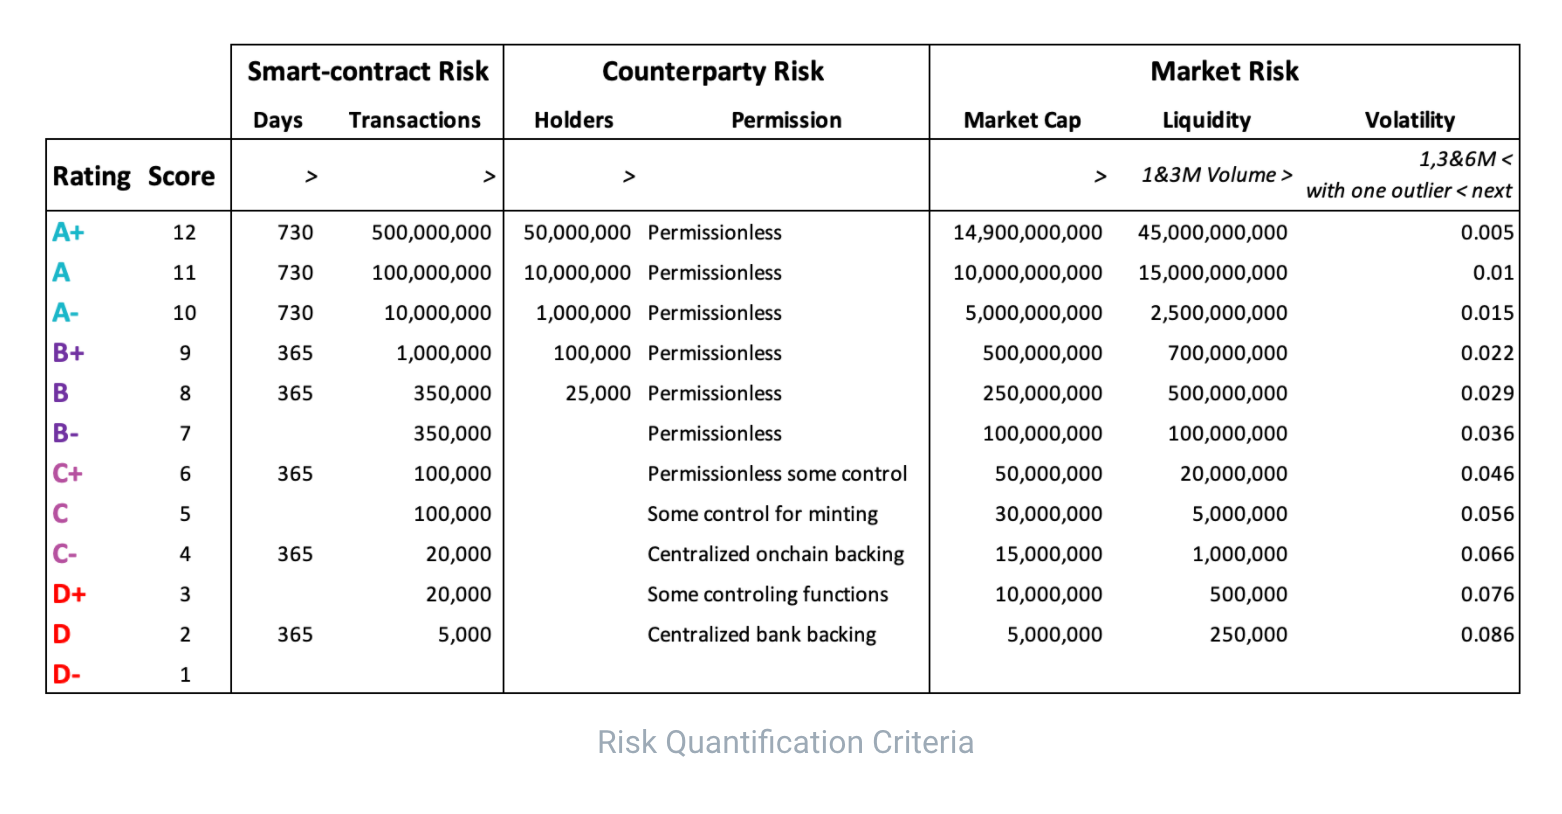
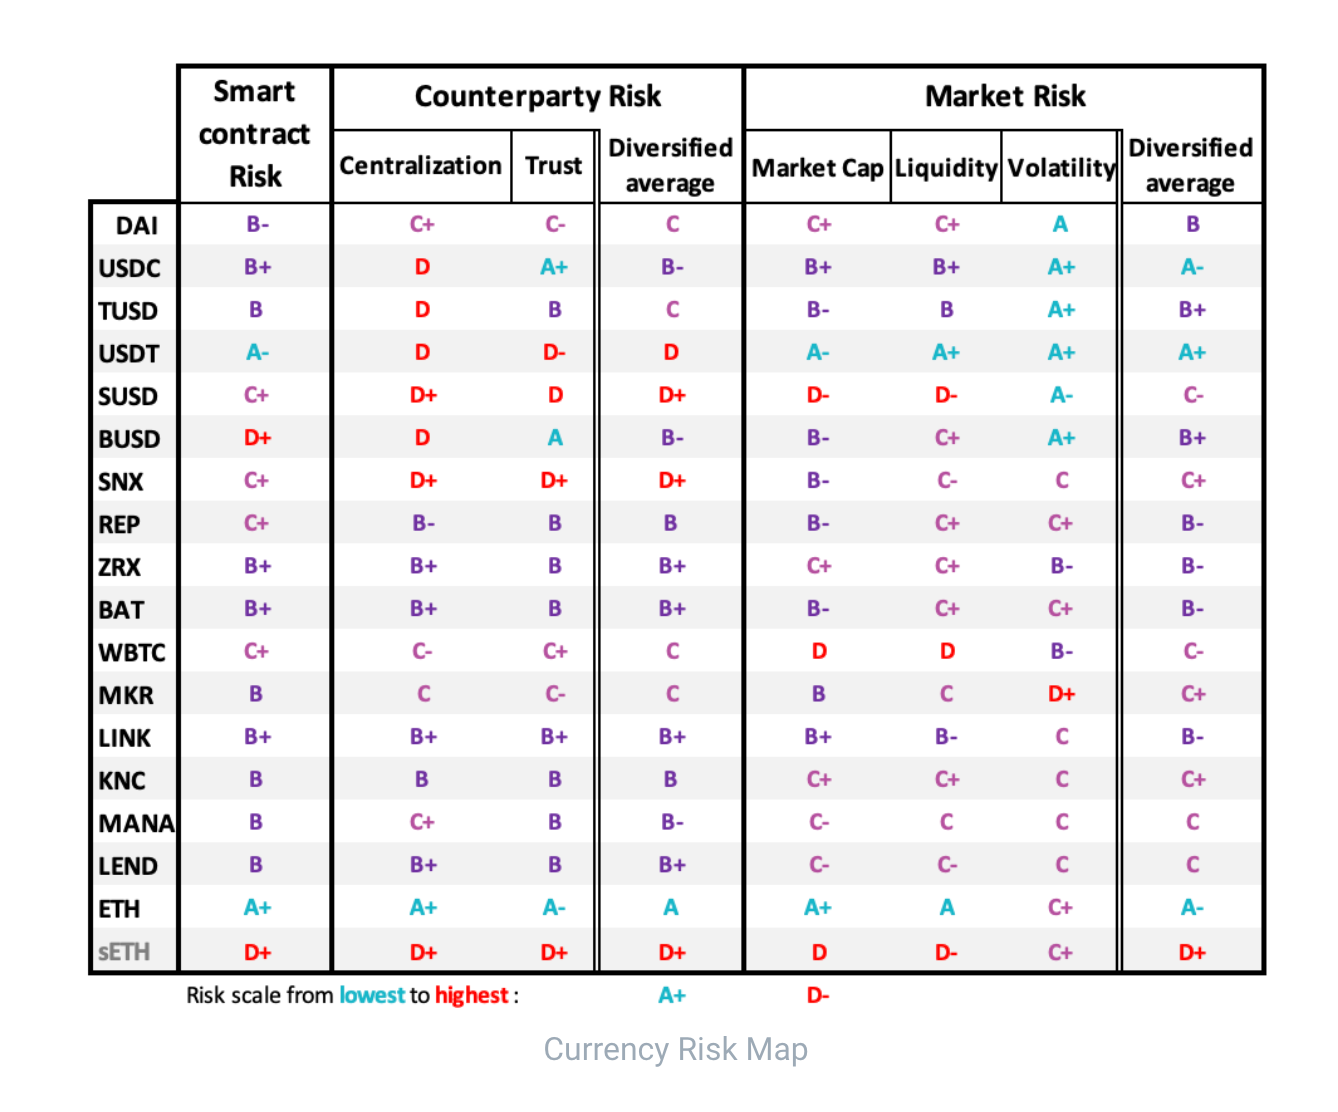
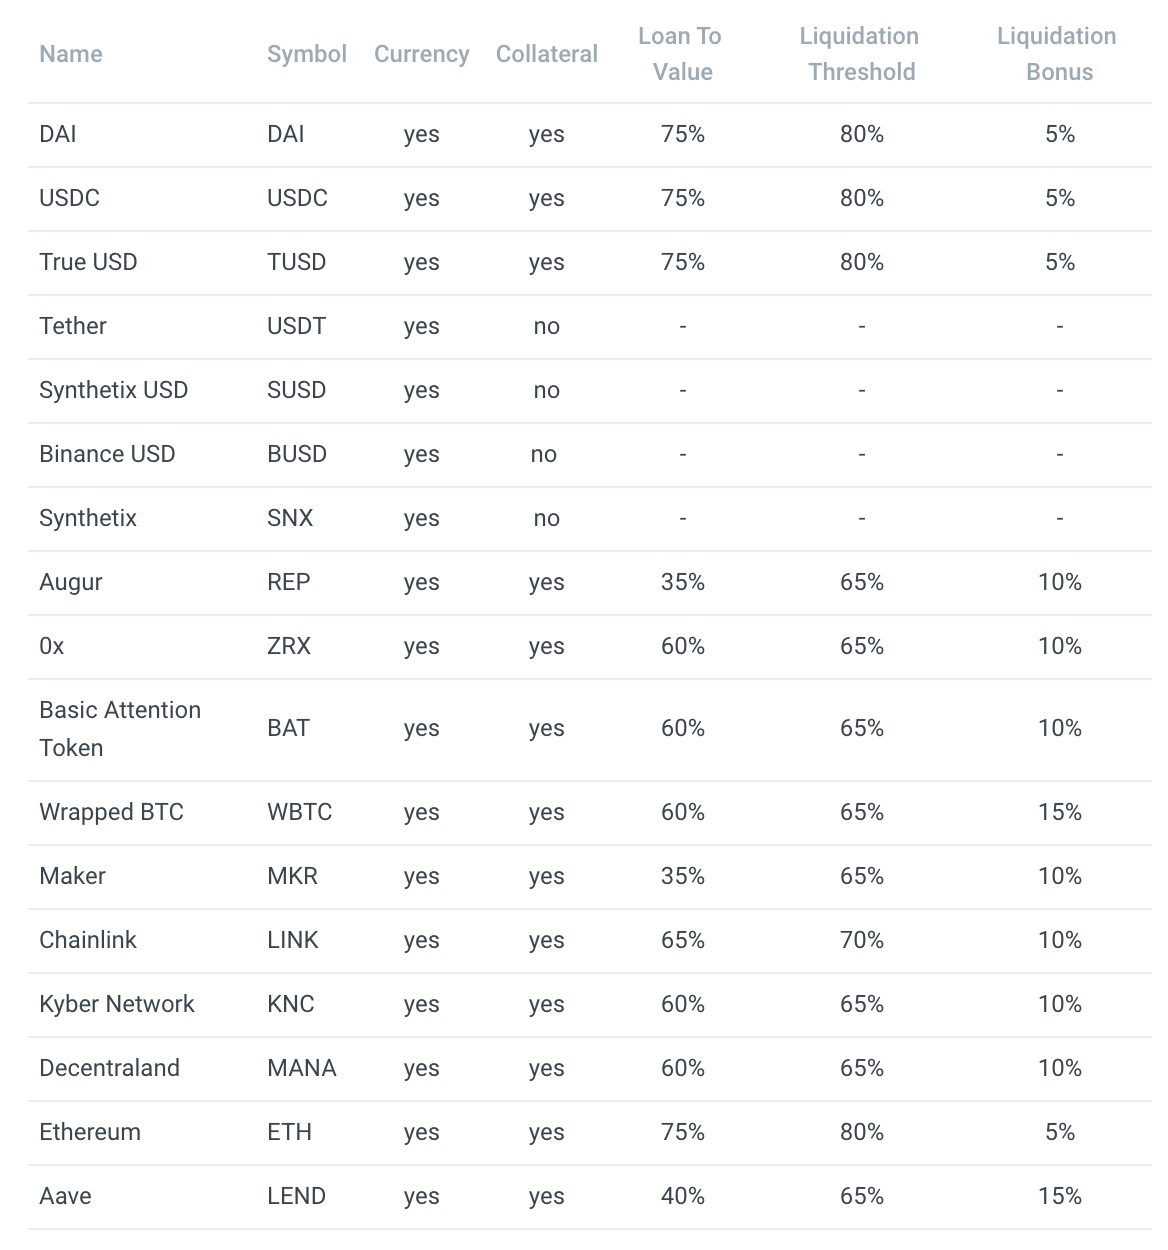
每种资产都会被评级,并根据评级设定其作为抵押品时的参数以及被清算时的罚金,一如既往地形成一套激励机制,以降低平台风险。
例如 USDT,尽管可以存入生息或被借出,但不能用作抵押品,因为 Aave 认为其中心化程度过高,用作借款抵押品风险太大。
3. 清算
这些风险参数也用于判断贷款的健康状况。与 Compound 相同,一旦“健康因子”(Health Factor)低于 1,贷款就可能被清算人清算,清算人会因此获得收益。根据资产风险的不同,清算罚金可能会提高,大约在 5% 至 15% 之间。
Aave 协议一个有趣之处在于,平台本身集成了清算服务,以使协议更加平衡。
得益于这一集成,任何人都可以清算贷款并因此获得“免费的钱”。当然,这样的机会通常难以获得,因为机器人会在任何有利可图的贷款出现时立即将其清算。有人专门以此为职业。
不过,在像“黑色星期四”这样的情况下,由于以太币价格下跌超过 60%,大量贷款遭到清算,待清算的贷款多到清算人无法全部处理,因此任何人都可以趁机获利。这非常棒,因为它提升了协议的平衡性和安全性。
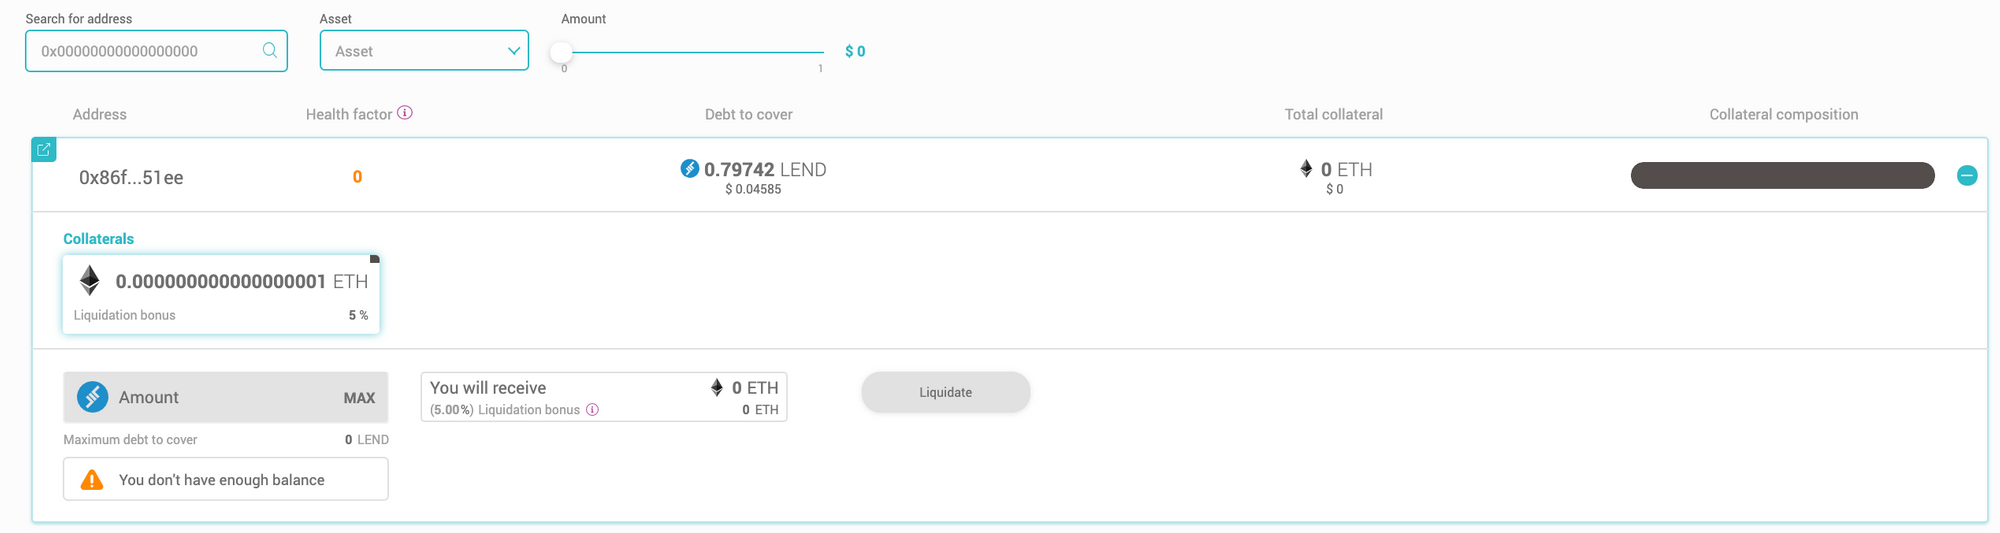
为避免风险和潜在攻击,闪电贷(稍后介绍)不能在协议内部使用。因此,尽管闪电贷常被用于此类操作,却不能用来清算 Aave 内部的贷款。为此,可以使用其他协议的闪电贷,例如 dydx。
此外,由于 Aave 是一个开放协议,可以开发集成其功能的应用。例如,有一项服务允许用户无需通过 Aave 平台即可参与其清算: iliquidate.finance
3. 利率与利率互换(InterestSwaps)
由于利率在以太坊每生成一个区块时都会持续更新(根据供需运作),所借资金的价格会随时间变化。协议中的流动性越多,这些变化就越平缓,但在特殊情况下,利率确实可能飙升。
对一些人来说,这种风险较高,他们愿意承担更高但长期固定的利率。这意味着借款时你可以选择支付浮动利率或固定利率;固定利率虽然本身会变动,但一旦选定,就会维持在你借款时的水平。
这也给协议带来了一定的脆弱性:假设浮动利率为 2%,固定利率为 5%,而此时存款人获得的收益率为 1%。固定利率只有在可用资金被借出未达 95%,或者存款人获得的利息未超过借款人需支付的固定利率时才会维持。因为如果出现后者,系统中就会存在一个漏洞:人们可以利用所得利息高于借款成本这一点,不断地存款和借款。
利率互换是指将贷款从固定利率转换为浮动利率,或反之。当平台浮动利率随时间大幅上涨时,这通常是保护贷款的一种选择。
4. 闪电贷或无抵押贷款
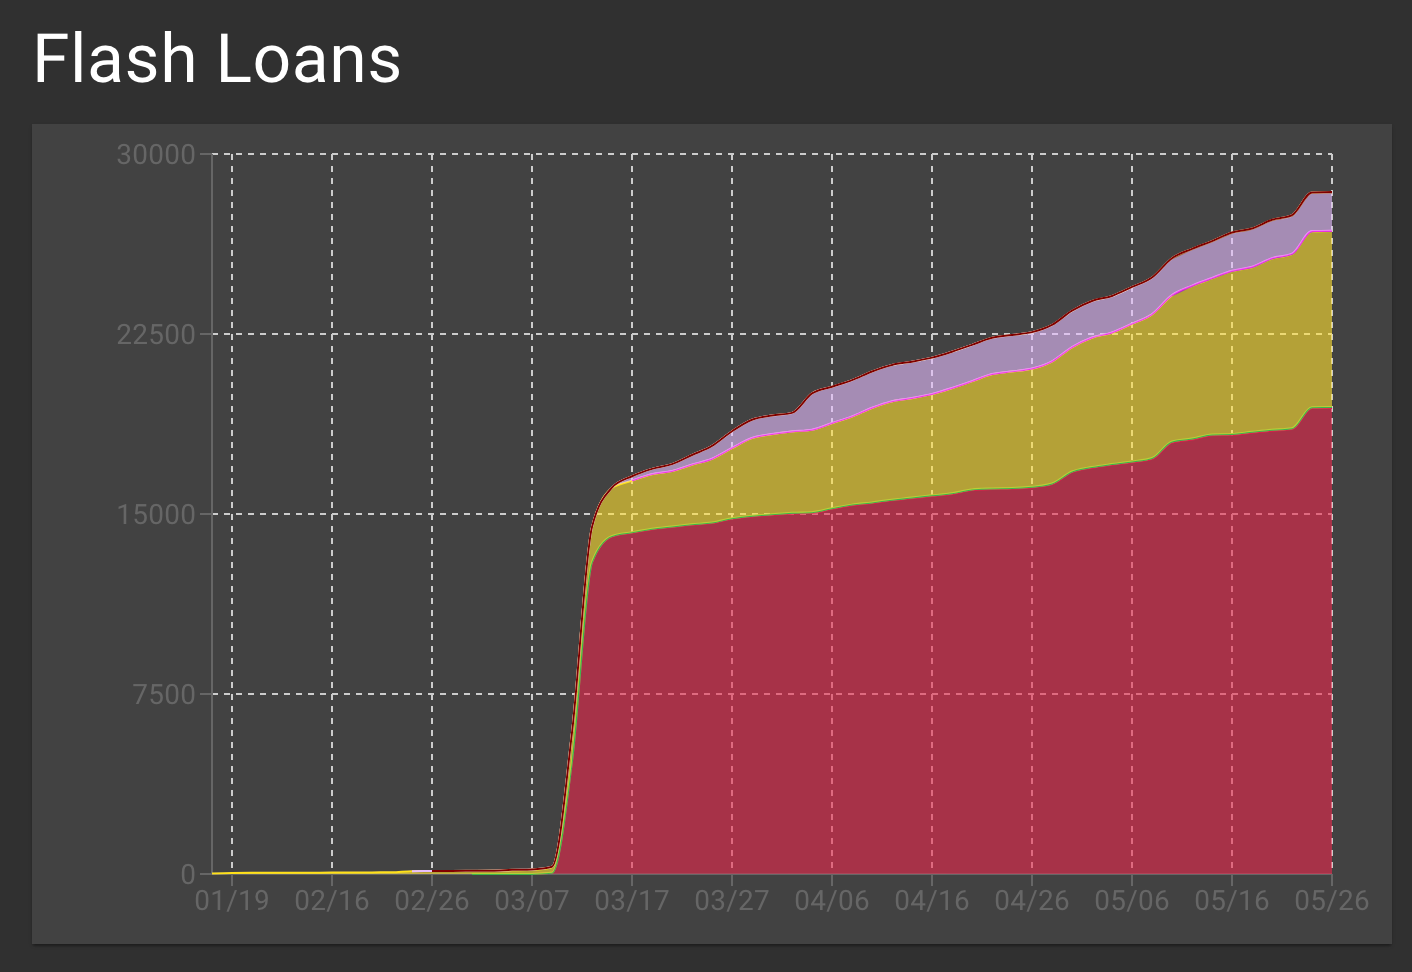
闪电贷是 Aave 上线时推出的重大创新。尽管难以置信,闪电贷就是无抵押贷款。怎么做到的?没错,你可以在不提供任何担保的情况下借入——例如——7,500 枚以太币。
闪电贷是一种可以向 Aave 协议申请、无需提供任何抵押品的贷款,前提是贷款本金加上 0.09% 的手续费必须在同一笔交易中(在同一区块内)全额归还。反之,如果贷款没有在同一笔交易中归还,则会被取消,根本不会发放。
这种金融产品在传统体系中是不可能实现的,但得益于区块链以及在确认前回滚交易的能力,我们现在可以使用这类贷款。这开创了一种流动性民主化的方式,因为每个人都可以在没有抵押品的情况下获得信贷。
这项服务主要被开发者使用,他们将这些流动性集成到自己的应用中以提供服务,目的通常是通过套利赚钱,或通过自我清算已获得的贷款来节省资金。
一个例子是 DefiSaver:它让你可以通过闪电贷偿还应还金额,从而清算你在 Maker 中的金库并取回抵押品。我们举个例子:
假设你在 Maker 金库中存入了 100 枚以太币,并借出了 10,000 Dai(以太币价值的 50%)。这笔贷款没有期限,你用它来缴税,以避免出售你的以太币。3 个月后,以太币价格开始急剧下跌,你发现自己没有足够的 Dai 来偿还贷款加利息,金库可能会被清算,并承担 13% 的罚金。借助 DefiSaver,你可以使用一笔 10,000 Dai 加应还利息的闪电贷偿还 Maker,取回你的 100 枚以太币,将其中 50 枚以太币拿到 UniSwap 兑换为 10,000 Dai 加在 Maker 支付的利息,然后将这笔金额归还给 Aave,从而结清闪电贷。(了解更多关于 MakerDAO 的信息请点击这里。)
借助一笔无抵押贷款,你为存入 Maker 的 100 枚以太币节省了 12.75%,因为 DefiSaver 在 Aave 的 0.09% 之外另加收 0.14% 的手续费。令人惊叹。
另一个用例是 ColateralSwap,它允许你通过闪电贷更换在 Maker 中使用的抵押品。我们沿用上面的例子。
你在 Maker 中有一笔通过在金库中抵押 100 枚以太币获得的 10,000 Dai 贷款。假设你预计以太币将下跌而 BAT 将升值;借助 ColateralSwap,你可以使用闪电贷在一笔交易中更换所使用的抵押品(Dai 换为 BAT),而无需持有 Dai。
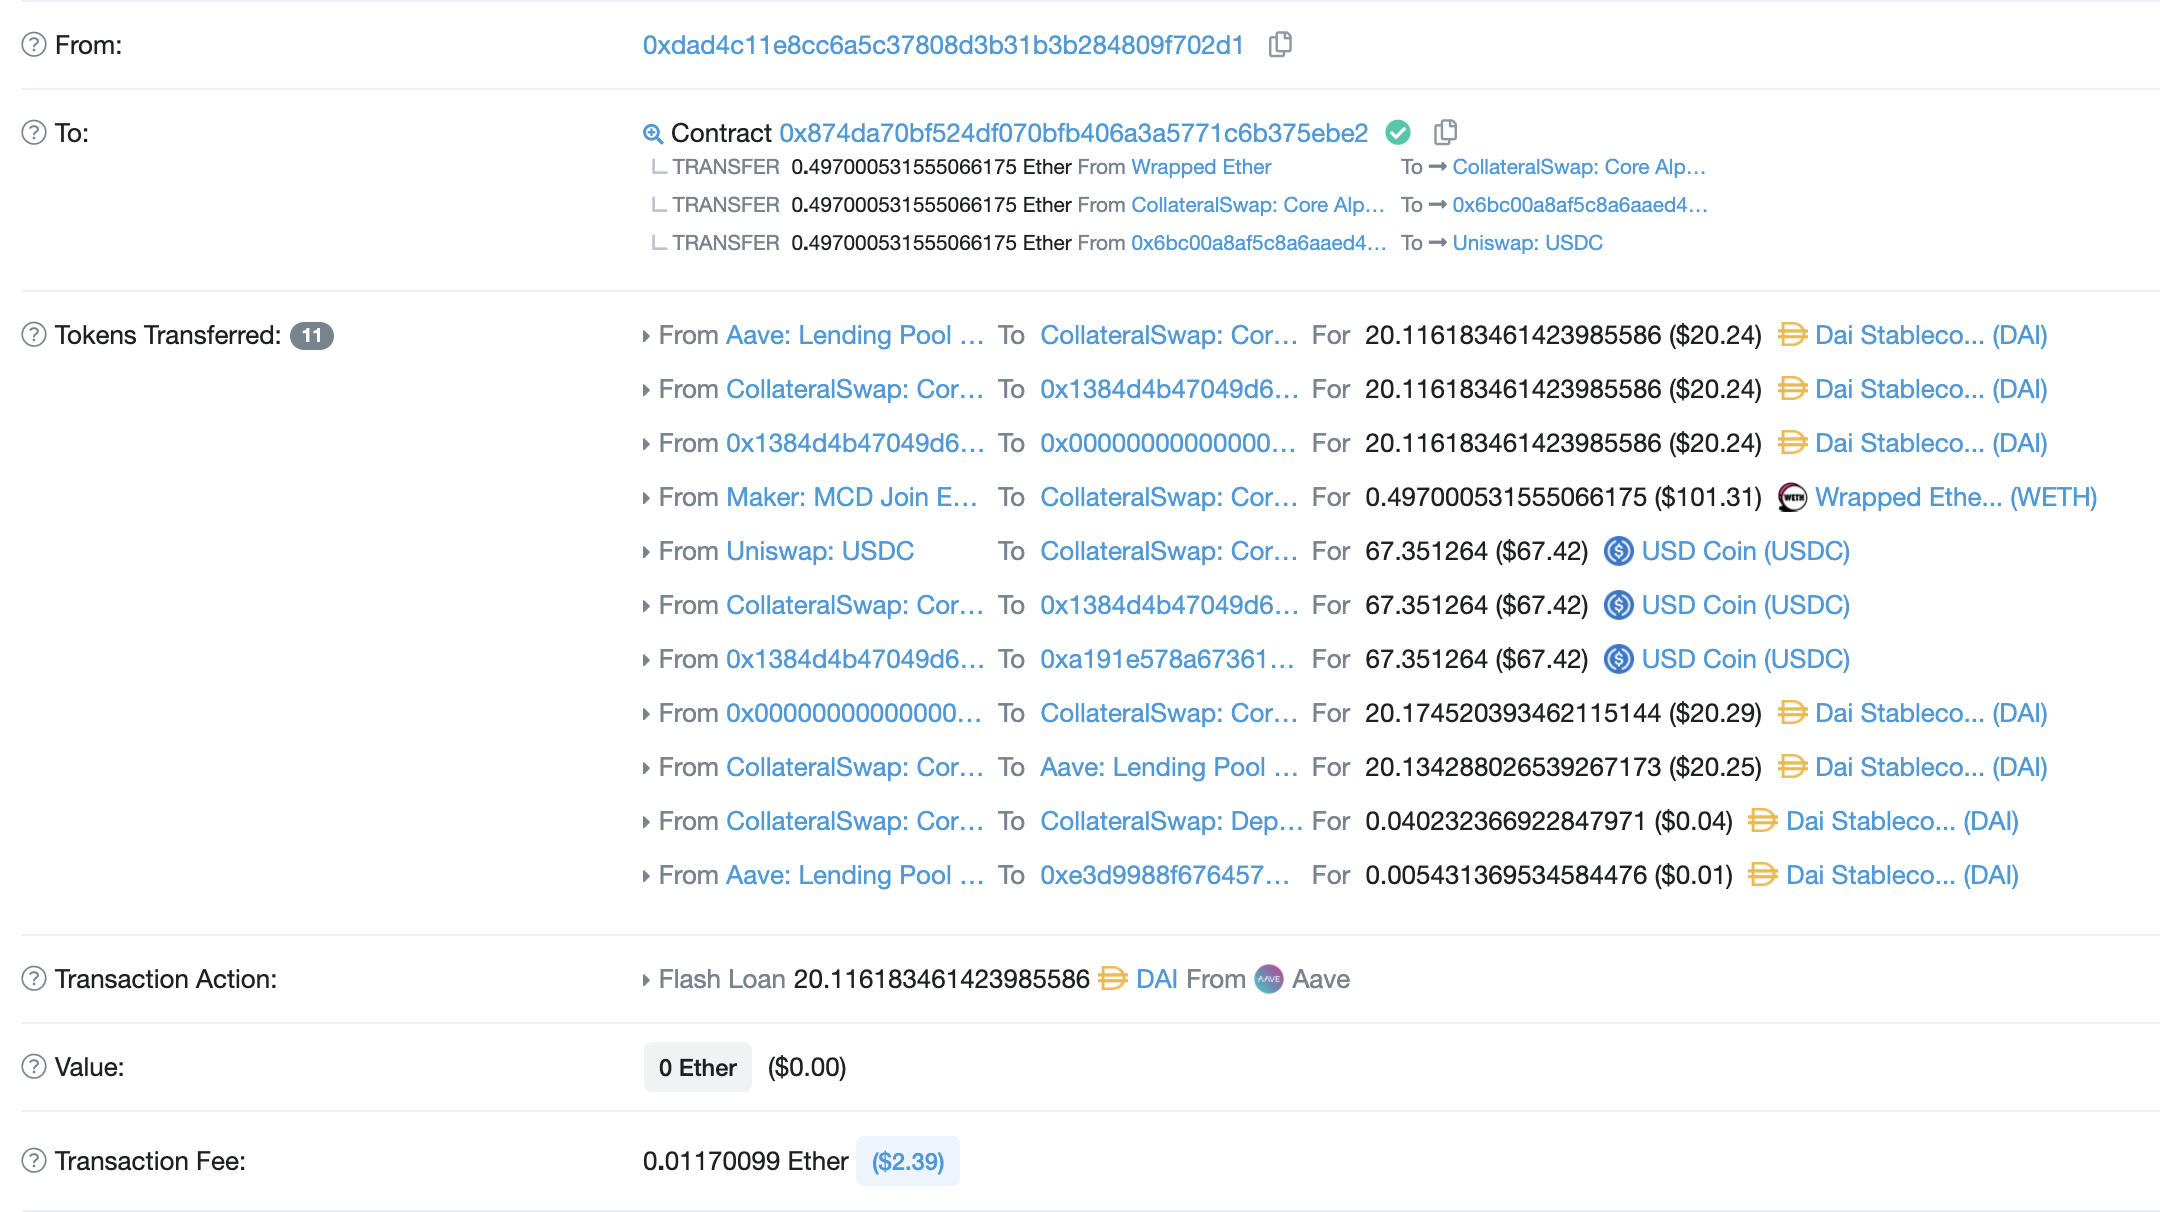
这是一笔使用 CollateralSwap 将 Maker 抵押品从以太币更换为 USDC 的交易。我们来分析一下:
- 通过 Dai 闪电贷释放抵押品
- 取回以太币并在 UniSwap 上兑换为 USDC
- 在 Maker 中用 USDC 开设另一个金库
- 以贷款形式取回 Dai
- 将借入的 Dai 归还给 Aave
最后我要介绍 furucombo,这是一个仍处于 Beta 阶段的去中心化应用,可让你串联连续交易,从而在无需任何开发和编程的情况下,实现首笔由用户通过闪电贷完成的套利。
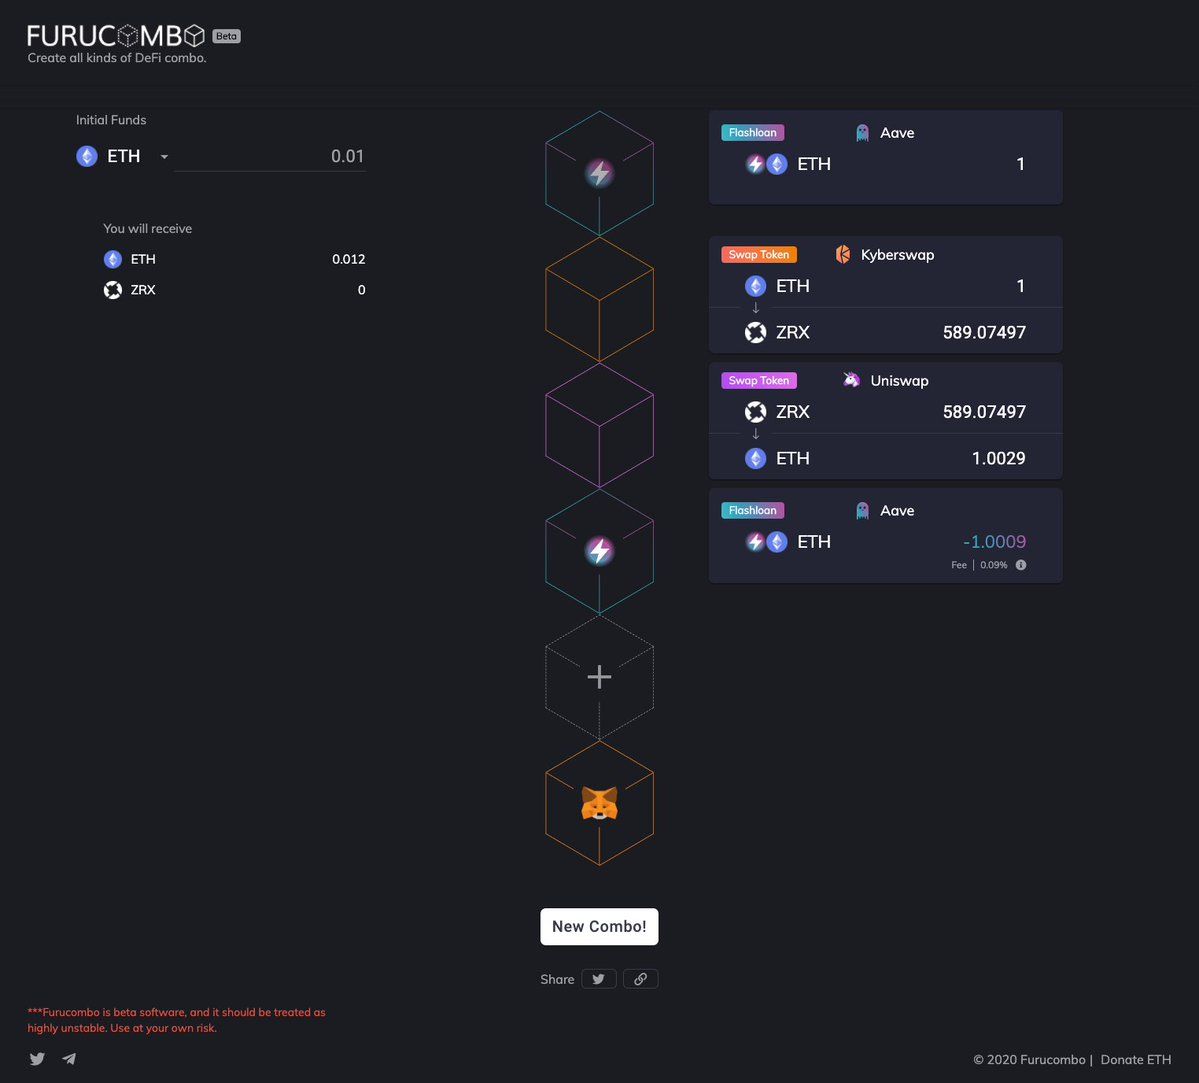
如需对闪电贷进行更全面详细的了解,可以阅读 Miguel Caballero 专门讨论这类贷款的文章:“闪电贷、DeFi 2.0 与杀手级应用”。
5. 产生的利息
Aave 一个有趣之处在于,它通常比其他采用共享流动性池的借贷协议提供更高的回报。这得益于协议的额外集成:首先,部分贷款以固定利率借出,为存款人带来更高回报;此外,闪电贷收取 0.09% 的手续费,其中 70% 分配给存款人,剩余 30% 中的 80% 被销毁以推动 LEND 代币增值,20% 分配给集成闪电贷的开发者。至于普通贷款的手续费,其中 80% 用于销毁 LEND 代币,剩余 20% 分配给存款人,这一点未来可能会通过原生代币的去中心化治理而改变。
闪电贷的影响可以从以太币存款人获得的利息中看出。这一资产理论上(与 Compound 中的同类资产相比)年回报率应为 0.01%,实际却达到 0.16%。而在这 0.16% 中,约有 0.1% 是在短短几天内产生的,当时大量 Maker CDP 试图借助闪电贷平仓,为所有存款人带来了利息。
第二个市场——UNISWAP 流动性代币
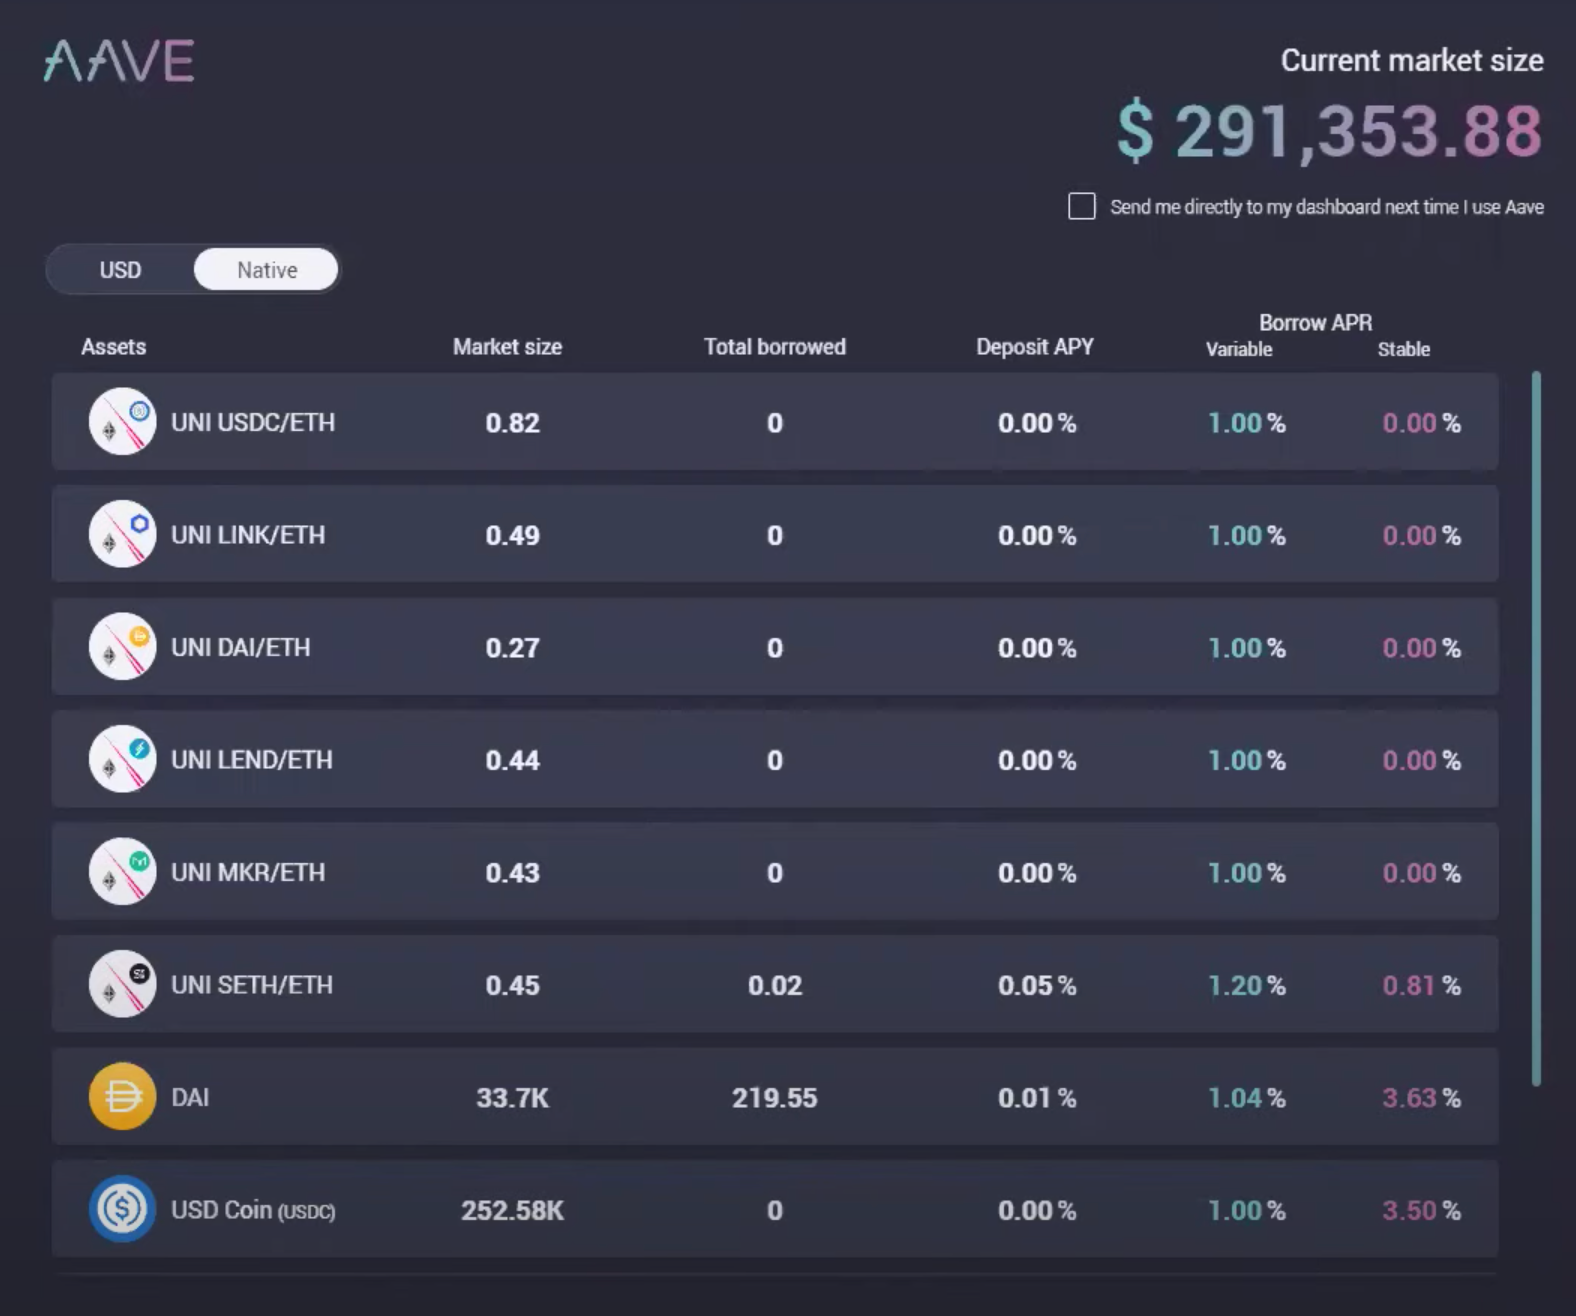
正如文章开头所述,Aave 并不局限于借贷协议,而更像是一个金融市场协议,存款和借款只是其可用市场之一。
最近我们看到第二个市场推出,即使用 UniSwap 的流动性代币作为抵押品。简单回顾一下,UniSwap 是一个兑换 ERC20 代币的协议,依托用户存入的 2 种代币组成的资金池运作,用户通过每笔兑换的手续费获得收益。(点击此处查看 UniSwap)。
此前,向 UniSwap 资金池提供流动性的用户会获得利息以及代表这些资产的代币(即流动性代币),以便日后提取,或在无需撤出流动性的情况下转让给第三方。借助 Aave 的这一集成,现在你可以将流动性代币用作抵押品来借款。
由于用作抵押的代币类型,这个市场的风险高于借贷市场;此外,由于资金池中两种代币之间的再平衡,UniSwap 本身就存在内在风险。
正因如此,这是一个独立于另一个市场的新市场。用户可以将资产存入 UniSwap 代币市场或借贷市场。这意味着我们将在同一协议内看到套利机会,这是前所未有的。
预言机
Aave 面临的另一项挑战是确保价格反映市场的实时状况。这需要考虑并掌握主要去中心化和中心化平台的价格。这些数据主要位于链下,因此需要借助预言机将数据引入区块链。
仅仅将数据接入链上是不够的,还需要通过一个能将风险降到最低并促进去中心化的框架来整合数据。这很可能是协议中最关键的信息,因此必须以安全且去中心化的方式获取数据。
为满足这些条件,Aave 使用 Chainlink 向智能合约提供这些数据。Chainlink 是一个去中心化预言机网络,为智能合约提供对数据提供商、API 及许多其他外部数据的安全可靠访问。
最高效的方式很可能是直接在链上获取数据。例如,新版 UniSwap 提供了利用其兑换协议提供实时链上价格数据的选项。
尽管这项服务对整个 DeFi 生态而言是明显的改进,但目前所承担的风险仍然过高,或许我们日后会看到 V2 版本的价格被采纳为链上预言机。远的不说,我们已经看到一些协议因使用 Kyber 作为价格预言机而遭受攻击,损失数百万美元。攻击者通过对流动性池施压来操纵 Kyber 提供的价格,并恰在此时攻击协议。不过,新版 UniSwap 确实提供了防范此类操纵的改进。
LEND 代币
Aave 协议中最令我着迷的要素之一无疑是原生代币 LEND。它所具备的功能和代币经济学可以成为整个 DeFi 生态的范例。正如我们多次提到的,协议的治理是最关键的部分,因为如果一个协议锁仓 10 亿,而治理攻击的成本只有 5 亿,我们就会面临大问题。
正因如此,代币必须拥有一套激励持有者长期持有的代币经济学模型,使其能从未来的升值中获益。这样可以避免持有者想要抛售,导致价格持续下跌。在这种情况下,我们会看到治理趋于中心化,攻击成本不断下降,而它本应随着协议的发展同步增长。
LEND 于 2017 年通过 ICO 发行,售出了约 78% 的可用代币(13 亿枚中的 10 亿枚)。随着 Aave 的创建,该代币获得了新的功能。首先,在平台上使用该代币可享受一定优惠,如降低手续费;此外,它还可用作抵押品,平台手续费也用于销毁 LEND 代币。
现在,LEND 代币将成为协议的治理代币,因此协议的管理和决策将不再由团队做出,而是由 LEND 代币持有者决定。正如我们所见,治理是协议的关键所在,而 Aave 成功赋予了代币足够的功能,使其成为系统的核心,并能吸收平台的部分价值。
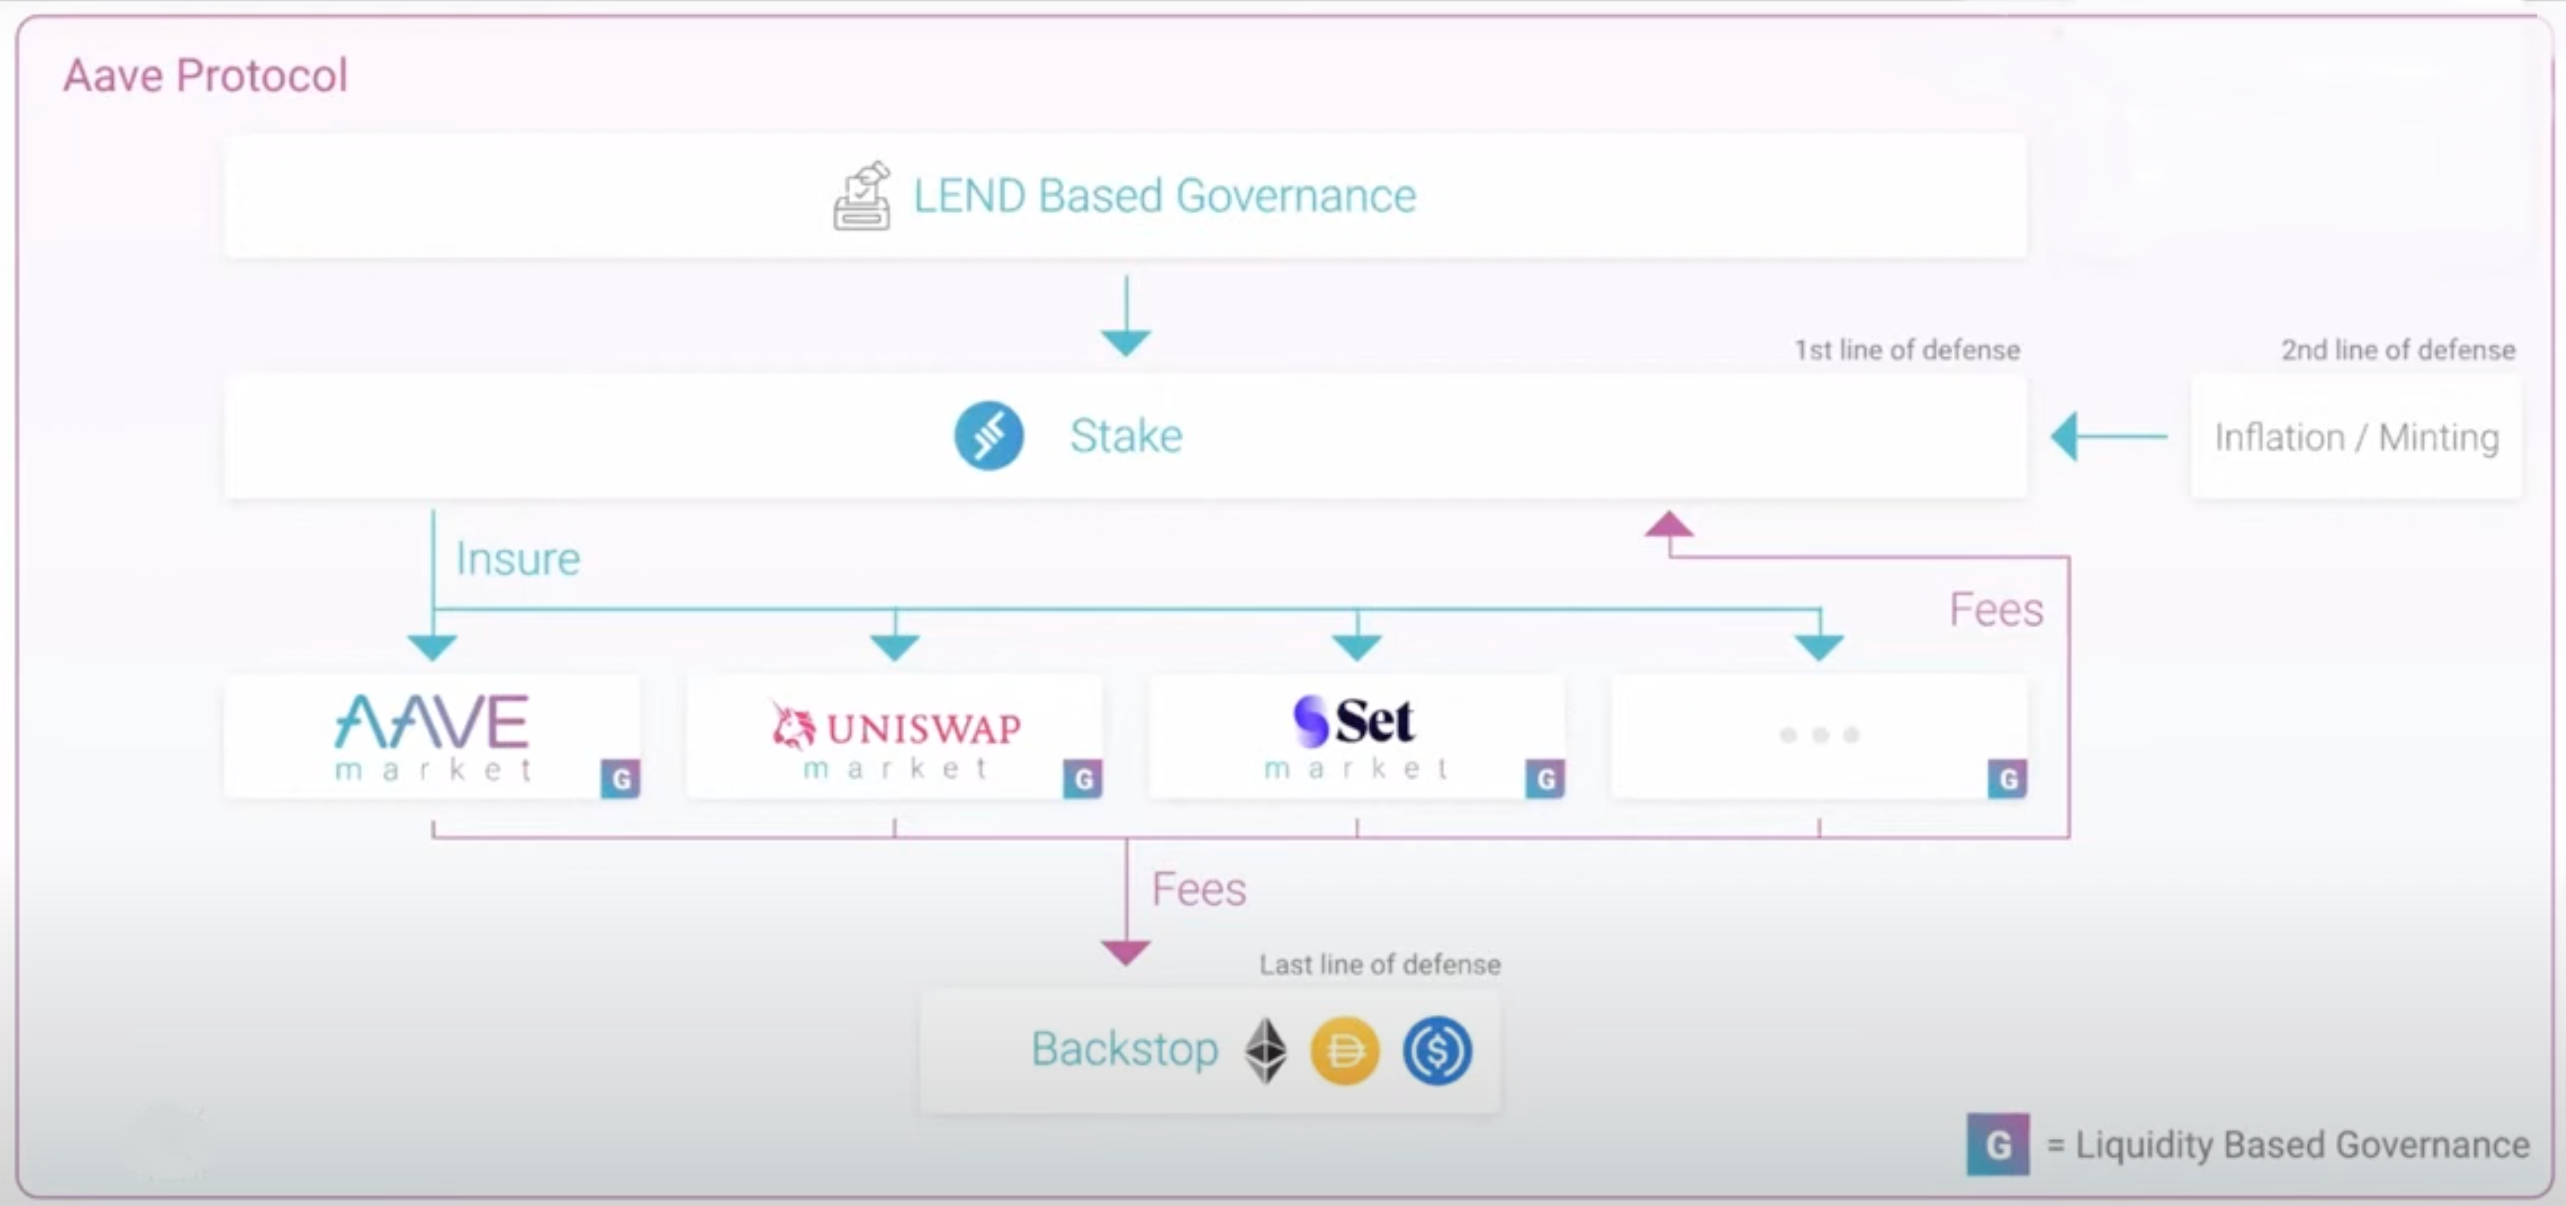
LEND 代币可以存入智能合约,为平台资金提供安全保障。当抵押品不足以覆盖协议内产生的债务时,它将作为第二道防线发挥作用。
作为回报,如果像 Maker 在黑色星期四期间为弥补损失资金那样增发新代币,这些代币将由担保存款人获得,作为其为协议提供安全保障的奖励;他们还将获得协议的部分手续费,这些手续费将不再只用于销毁代币。
这些手续费将来自 Aave 上所有可用的市场,从借贷到 UniSwap 抵押品,以及未来以 SetTokens 为抵押的贷款市场。
在某种程度上,Aave 正在构建一个与 NexusMutual 等保险协议功能非常相似的安全层。为系统提供安全保障即可获得激励,从而为协议形成双赢关系。
最后一道安全层被称为“backstop”(兜底机制),允许用户存入稳定资产或以太币作为协议担保,而无需使用 LEND。
结论
Aave 的 DeFi 协议上线还不到 6 个月,在这短短时间内已成为领先项目之一,这既得益于其创新贡献(如闪电贷),也得益于其不断推出的持续改进。
关键之一在于其对协议数据和功能所提供的透明度。尽管不透明本身就很荒谬,因为一切都是公开且可审查的(开源的魅力所在),但他们仍在努力让这种透明度更加显而易见。例如,在这里你可以看到协议的所有实时数据,以及每种资产的统计信息。
短时间内,Aave 已成为 Compound 的主要威胁。这条推文在当时让我颇为惊讶:
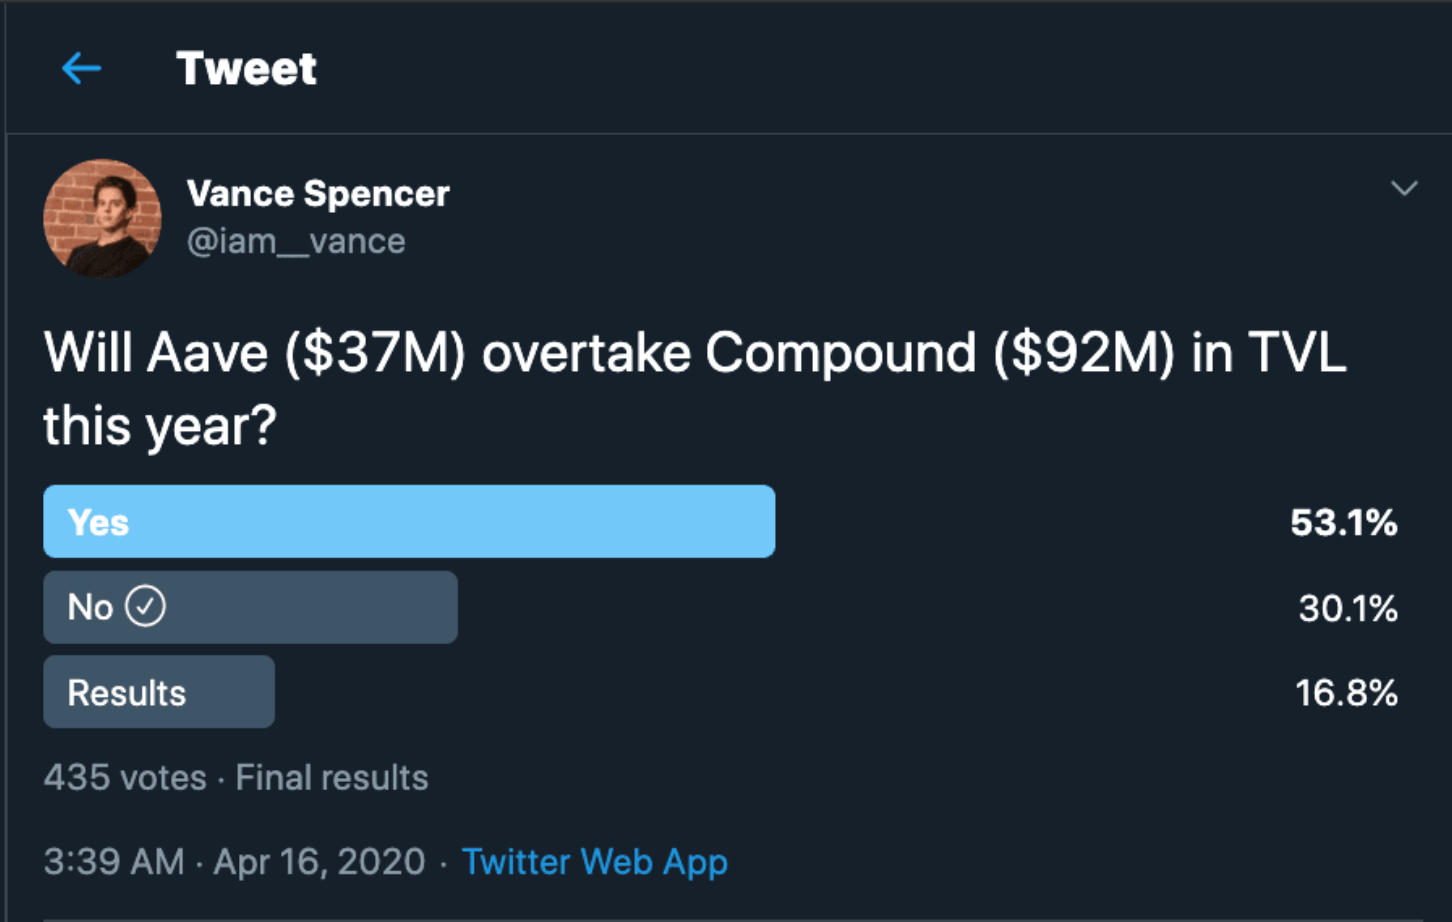
在发布这条推文时,Aave 的原生代币(LEND)的代币经济学仍有很大改进空间,而且当时也尚未宣布新的 UniSwap 金融市场。即便如此,当时已有人看得很清楚:
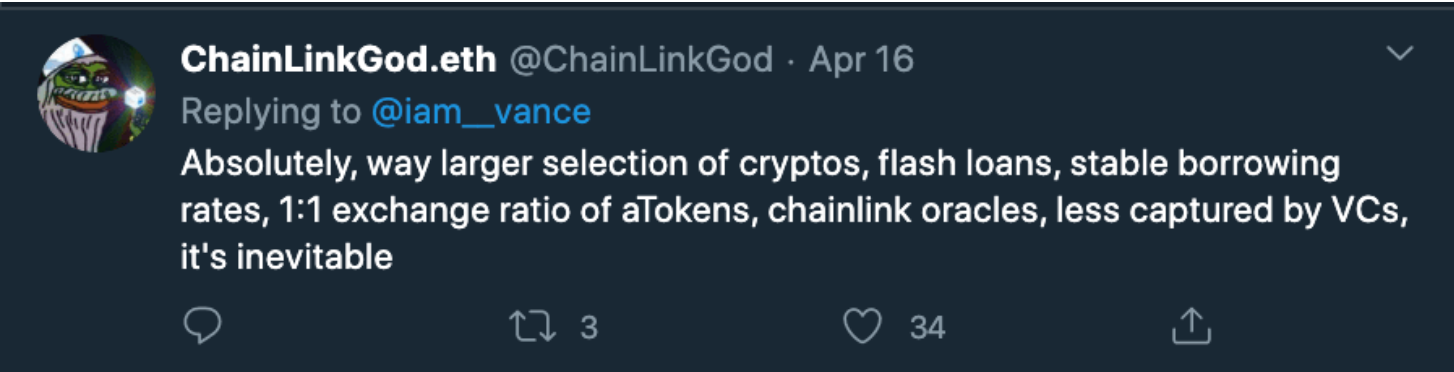
毫无疑问,值得注意的是“less captured by VC’s”(较少被风投掌控)这一点。Compound 主要通过私募轮融资,这使其代币分布远不如 Aave 的代币广泛。总体而言,被风投掌控的代币由于缺乏流动性,往往需要较长时间才能上市和升值。在这方面,LEND 构成了巨大威胁,其广泛的分布使代币的交互情况好得多。
我由衷地期待 Aave 取得最好的成绩,这不仅因为其背后的团队始终专注并渴望改进,致力于将 DeFi 带给迫切需要它的传统金融体系,也因为他们为生态带来的种种创新。
如需进一步了解 Aave 及其运作方式,我们将在 区块链硕士课程 和 DeFi 训练营中探讨这些内容及更多话题。
参考资料
- https://aave.com/
- https://aavewatch.now.sh/
- https://github.com/aave/aave-protocol/blob/master/docs/Aave_Protocol_Whitepaper_v1_0.pdf
- https://collateralswap.com/
- https://defisaver.com/
- https://furucombo.app/
- https://iliquidate.finance/
- https://defirate.com/aave/
- https://www.youtube.com/watch?v=eqQJZbEcy78&t=1992s
- https://makerdao.com/en/
- https://compound.finance/
- https://uniswap.org/
- https://kyber.network/
本文由 Arnau Ramió 发表,你可以访问该链接发现更多有趣的文章