










Javier Molina,eToro市场分析师——本周留下了一种令人不安的感觉,这种感觉很难用一个标题说清楚,但当人们以更长远的眼光审视自己的投资组合时,它却分量不轻。各大指数收盘几乎持平,但走到这一步的过程颇具启示意义:我们看到了盘中历史新高、急剧抛售、处于狂热状态的贵金属……随后便是一片混乱。
标普500指数首次突破7,000点这一心理关口,但好景不长。这一里程碑在其他情况下本应值得庆祝,却变成了一个转折点。这并非因为该点位本身“昂贵”,而是因为它恰逢一个微妙但重要的变化:美联储明确表示降息周期并非自动进行,而此前已将近乎无限流动性的叙事内化的市场,开始重新调整预期。
结果是选择性的惩罚。大型科技公司公布的业绩相当稳健,但不足以支撑此前的仓位布局。即便是好消息也引发了抛售。这始终是一个需要警惕的信号:当市场不再奖励利好时,风险已不在于数据本身,而在于累积的过度。
同样的模式在贵金属市场被进一步放大。黄金和白银在短短几个月内,从防御性资产变成了全球动能的中心。垂直式上涨、隐含波动率飙升,以及与其理应反映的因素——通胀和实际利率——之间明显脱节。这一信息清楚地表明:人们买入的不是稳定,而是叙事。
随后的暴跌与此前的过度程度相当。既不需要强有力的宏观催化剂,也不需要美元冲击。只需资金流向逆转即可。杠杆、系统化策略、自动止损和散户恐慌完成了其余部分。所发生的一切并不否定黄金的长期作用,但确实留下了一个明显的风险管理教训:当一种“避险”资产表现得像投机资产时,它便不再履行其在投资组合中的职能。
与此同时,宏观层面带来的更多是噪音而非清晰度。市场仍将美国就业数据视为可靠的锚,然而每一次年度修正都表明,我们今天自以为知道的东西明天可能发生根本性变化。数据发布滞后、被下修,却仍被用来为即时的投资决策提供依据。这并非新问题,但在政治和制度出现明显裂痕的环境下,它变得日益重要。
此外还有财政与融资问题:美国财政部仍在走钢丝,试图避免给债券市场带来压力,同时默认日后将不得不以更高成本发行更多债券。在这种情况下,认为固定收益将自动恢复为过去几十年那种完美缓冲垫,并非理想的假设。
这一切都契合一个更宏观的理念:教条的终结。多年来,普通投资者习惯于认为某些关系几乎是自然法则(股票对债券、增长对通胀、风险对避险)。过去十年,尤其是疫情后的几年证明,这些关系中的许多依赖于一个已不复存在的非常特定的历史背景。
这并不意味着“怎么做都行”,也不意味着每个季度都要重塑投资组合。它意味着某种更基本、同时也更严格的东西:接受风险不再靠固定的配方来管理,而是要依靠平衡、真正的多元化以及面对波动时的谦逊。
其核心信息既不看空,也不危言耸听,而是审慎。
趋势可能延续,市场可能上涨,叙事可能比看似合理的时间持续更久。但当资产的表现开始更像泡沫而非价值保存机制时,投资者的工作不是猜测顶部,而是确保一次急剧反转不会危及投资组合的生存。
在这个十年里,管理风险比以往任何时候都更不意味着放弃机会。它是能够继续把握机会的必要条件。
本周关注要点
这是 关键且紧凑的一周,重要的不是数据本身,而是 市场的反应。
PMI与ISM(周一至周三)
关注 支付价格 和服务业。经济活动韧性叠加持续通胀,将使降息前景复杂化并压制估值。
就业(周五)
1月报告将定下基调。比数字本身更重要的是关注 债券和美元:强劲的就业数据若推高长期利率,将加大美联储更长时间维持紧缩的风险。
超大市值公司财报
Alphabet、Amazon 和 AMD 将公布财报。风险不在于是否“超预期”,而在于 业绩指引:数据良好却下跌,将是此前过度的信号。
关键技术位
以下并非投资建议,仅为从技术角度出发的信息性评论。
1.- 标普500
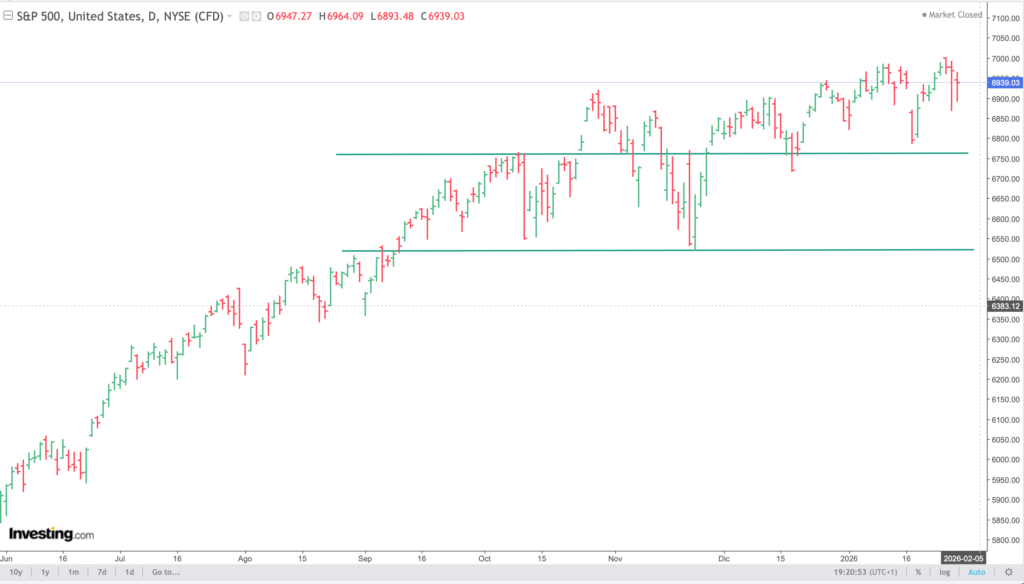
从技术角度看,标普500并未转向, 目前只是在减速。在经历了非常持久的上涨之后,市场已进入 高位盘整 阶段,更多是消化而非回调。
关键参考位在 6,700–6,750。该水平已多次守住,只要维持住, 基本趋势仍然向上。目前没有反转结构,只有受控的暂停。
上方, 7,000点 是心理阻力位。市场触及、犹豫然后回落。这并非强烈拒绝,而是 缺乏新的催化剂。在这里,仅有好消息已经不够,因为门槛很高。
波动率是关键。尽管目前仍受控,也未出现明显的高点下移,但必须保持这一状态,才能认为这更符合 健康的暂停 而非激进派发。如果情况并非如此,就要当心麻烦来临。
来源:investing.com
2.- 比特币(BTC)
比特币(以及以太坊)近期的回调应被理解为一次 多因素调整事件,其中交织着 机构资金流出、流动性收缩、技术性去杠杆以及更不确定的宏观环境。这并非长期逻辑的失败,而是一个严峻的再分配阶段。
1. 直接导火索:机构资金流向逆转
自现货ETF推出以来,首次出现 连续三个月净卖出(11月、12月和1月)。仅上周就卖出了近 15,000枚BTC,削弱了机构集中买入的高位区域(约98,000美元)的支撑。
这些资金流出充当了 直接的降风险渠道,这一点在一个已将机构参与内化为稳定之锚的市场中尤为重要。
2. 被迫去杠杆:行情的放大器
资金撤离遇上了一个 衍生品仓位布局不佳的市场。在最近一个交易时段中,约 18亿美元被清算,其中超过 90%为多头仓位。
比特币约占 7.9亿美元,以太坊约 4.25亿美元。这一现象解释了行情的速度:这不是恐慌,而是 面对杠杆仓位时的流动性不足。
3. 额外供应:大户派发
与此同时, 长期持有者 在过去一个月中净持仓减少了约 144,000枚BTC,趁此前的价位调整敞口。
这一资金流与以下两者之间的冲突相吻合:
- 新巨鲸(ETF和上市公司),成本较高,对波动的容忍度较低。
- 老牌巨鲸,成本低得多,有充足能力从容派发。
4. 基础流动性收缩
以稳定币衡量的 全球流动性收紧 加剧了这一局面。USDT和USDC的增长明显放缓,出现了较大规模的销毁事件以及锚定汇率的阶段性紧张。
从历史上看,如2022年那样, 当稳定币流动性收缩时,比特币会进入长期的调整阶段。
5. 宏观风险:政治及与科技股的相关性
在此背景下,还有一个 不可忽视的宏观因素:
- 美国政府暂时停摆。停摆本身并非最大风险,但随后的不确定性往往会打压风险资产,并对流动性造成影响。
- 比特币与大型科技股保持高度相关,表现得像其中一员,只是带有杠杆。
如果纳斯达克以及Microsoft、Apple、Meta或Tesla等公司未能创出新高,比特币的反弹能力将受到限制。
6. 关键价位与周期情景
市场似乎正处于 周期的下行阶段,已持续约 118天。
在此框架下:
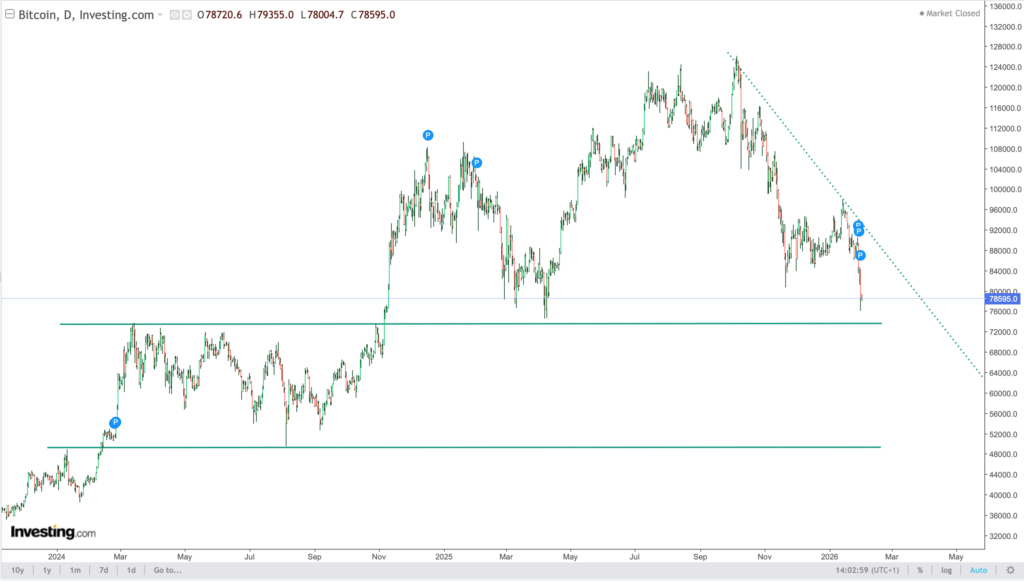
- 上方直接关键位:85,000美元。期权到期后失守该位,将加大下跌延续的风险。
- 当前中间支撑:75,000美元,若压力持续,可能会测试该区域。
- 调整结束区域:范围较宽,介于50,000至60,000美元之间,与50–60%的回调幅度一致,并接近已实现价格(约55,600美元)。
7. 最终解读
我们面对的并非系统性恐慌事件,而是一个 清理过度的阶段,流动性再次成为主导因素。机构采用并不会消除周期,而是让周期更具技术性,对宏观环境更加敏感。
来源:investing.com