










Arnau Ramió.– Après plusieurs articles où nous évoquions des innovations liées au protocole Aave (comme le système de lending via des liquidity pools partagés tels que Compound ou l’arrivée des prêts sans collatéral connus sous le nom de « Flash-Loans »), nous allons enfin prendre le temps de comprendre le protocole Aave.
D’une certaine manière, ce protocole représente la naissance des plateformes de lending dans l’univers crypto.
En 2017, avec un projet connu sous le nom d’ETHLend, l’équipe actuelle d’Aave travaillait sur le premier protocole décentralisé de lending P2P.
Le protocole permettait essentiellement aux emprunteurs de créer un smart contract incluant les conditions du prêt, afin qu’un déposant évalue ensuite l’offre et décide d’accepter le contrat de lending et de lui prêter ce qu’il demandait.
L’emprunteur devait déposer une garantie et, selon Stani Kulechov, fondateur d’ETHLend et d’Aave, cela a été difficile à faire comprendre : mettre en garantie plus d’argent que ce que l’on empruntait semblait déroutant. Pourquoi le faire si l’on possède déjà l’argent recherché ?
La clé est de comprendre la valeur future qu’une personne accorde à un certain actif : emprunter vous permet de ne pas perdre votre position, ce qui vous permettra de profiter de futures revalorisations de l’actif.
Bien que le projet ait correctement avancé et ait mené avec succès l’ICO du token LEND en 2017, levant plus de 600 000 $ en Ether en échange de 1 000 000 000 de tokens sur les 1,3 milliard existants, les frictions du lending P2P et l’apparition de protocoles comme Compound ont conduit ETHLend à revenir en septembre 2018 sous le nom d’« Aave », avec beaucoup à apporter à l’écosystème du lending décentralisé.
Six mois après son lancement, Aave cumule plus de 70 millions de dollars verrouillés, ce qui en fait l’un des protocoles à la plus forte croissance que nous ayons vus. Ce n’est d’ailleurs pas surprenant, car les innovations apportées sont incroyables, et il est juste de lui consacrer un article pour les explorer.
AAVE PROTOCOL
Aave naît comme un protocole de lending décentralisé fonctionnant via des liquidity pools partagés, qui calculent les taux d’intérêt d’emprunt en fonction de l’offre et de la demande. Exactement comme ce que nous avons vu avec Compound.
Cependant, l’équipe, ambitieuse, veut aller un peu plus loin.
Elle définit Aave comme un protocole de marchés financiers, le lending décentralisé étant le premier de ses marchés. Il existe actuellement déjà deux marchés, mais nous y reviendrons plus loin.
Comme nous l’avons dit, la partie principale d’Aave se concentre pour l’instant sur son rôle de fournisseur de services de lending. Comme sur Compound, des déposants mettent leurs actifs à disposition pour les proposer à des tiers en échange d’un intérêt.
Cet intérêt est calculé selon l’offre et la demande, c’est-à-dire le taux d’utilisation du pool. S’il y a 10 millions disponibles et que 9 millions ont été empruntés, le taux d’intérêt à payer sera sans doute élevé, en raison du taux d’utilisation élevé du pool.
Les emprunteurs devront bloquer une garantie supérieure à la valeur qu’ils empruntent. Si l’emprunteur ne rembourse pas son prêt, ou si son collatéral perd plus de valeur que ce qui est permis pour considérer que son prêt ne présente aucun risque, celui-ci sera liquidé afin d’éviter des pertes pour le protocole.
Jusqu’ici, rien n’a changé par rapport à Compound. Mais l’équipe d’Aave savait qu’elle ne pouvait pas concurrencer l’un des protocoles les plus importants de l’écosystème sans proposer de nouveaux services et des propositions de valeur différenciées, et elle ne s’en est pas privée.
MARCHÉ FINANCIER DE LENDING
1. Aave Token (aTokens)
Une fois que vous déposez des actifs dans le protocole Aave, vous recevez en échange une représentation du montant apporté sous forme d’aTokens. Contrairement à Compound, ceux-ci ne reflètent pas les intérêts générés par votre actif déposé via la revalorisation du token, mais par l’augmentation du nombre de tokens que vous détenez.
Autrement dit, les aTokens ont un peg 1:1 avec les dépôts effectués : si je dépose 100 Dai dans le pool de lending de Dai, je reçois 100 aDai en échange. Les Dai augmentent toutes les 15 secondes (à chaque bloc Ethereum) grâce aux intérêts générés, de sorte que le nombre d’aTokens dont vous disposez augmente aussi.
Même si cela paraît peu, l’innovation est ici considérable :
- D’abord parce que la facilité d’utilisation est bien plus grande, puisqu’il est simple de connaître le montant représenté par les aDai grâce à leur peg 1:1.
- Ensuite, parce que l’augmentation du nombre de tokens signifierait que vous recevez des transactions toutes les 15 secondes, ce qui est peu viable en raison du coût du gas.
Ce n’est en réalité pas le cas, car le smart contract du token intègre lui-même la fonction permettant de consulter l’intérêt généré et de mettre à jour les soldes des aTokens. Le changement n’a pratiquement aucun coût, car il est intégré au smart contract lui-même et ne passe pas par des transactions sur la blockchain.
Un autre point curieux est l’impossibilité de transférer 100 % des aTokens en une seule transaction, car des intérêts continuent d’être générés pendant le temps de confirmation ; vous aurez donc toujours une quantité d’aTokens (même minime). Vous avez alors la possibilité d’effectuer 2 transferts ou de racheter les tokens sur Aave.
2. Nombre d’actifs
Une particularité à souligner chez Aave est qu’il propose 17 actifs différents pour prêter et emprunter.
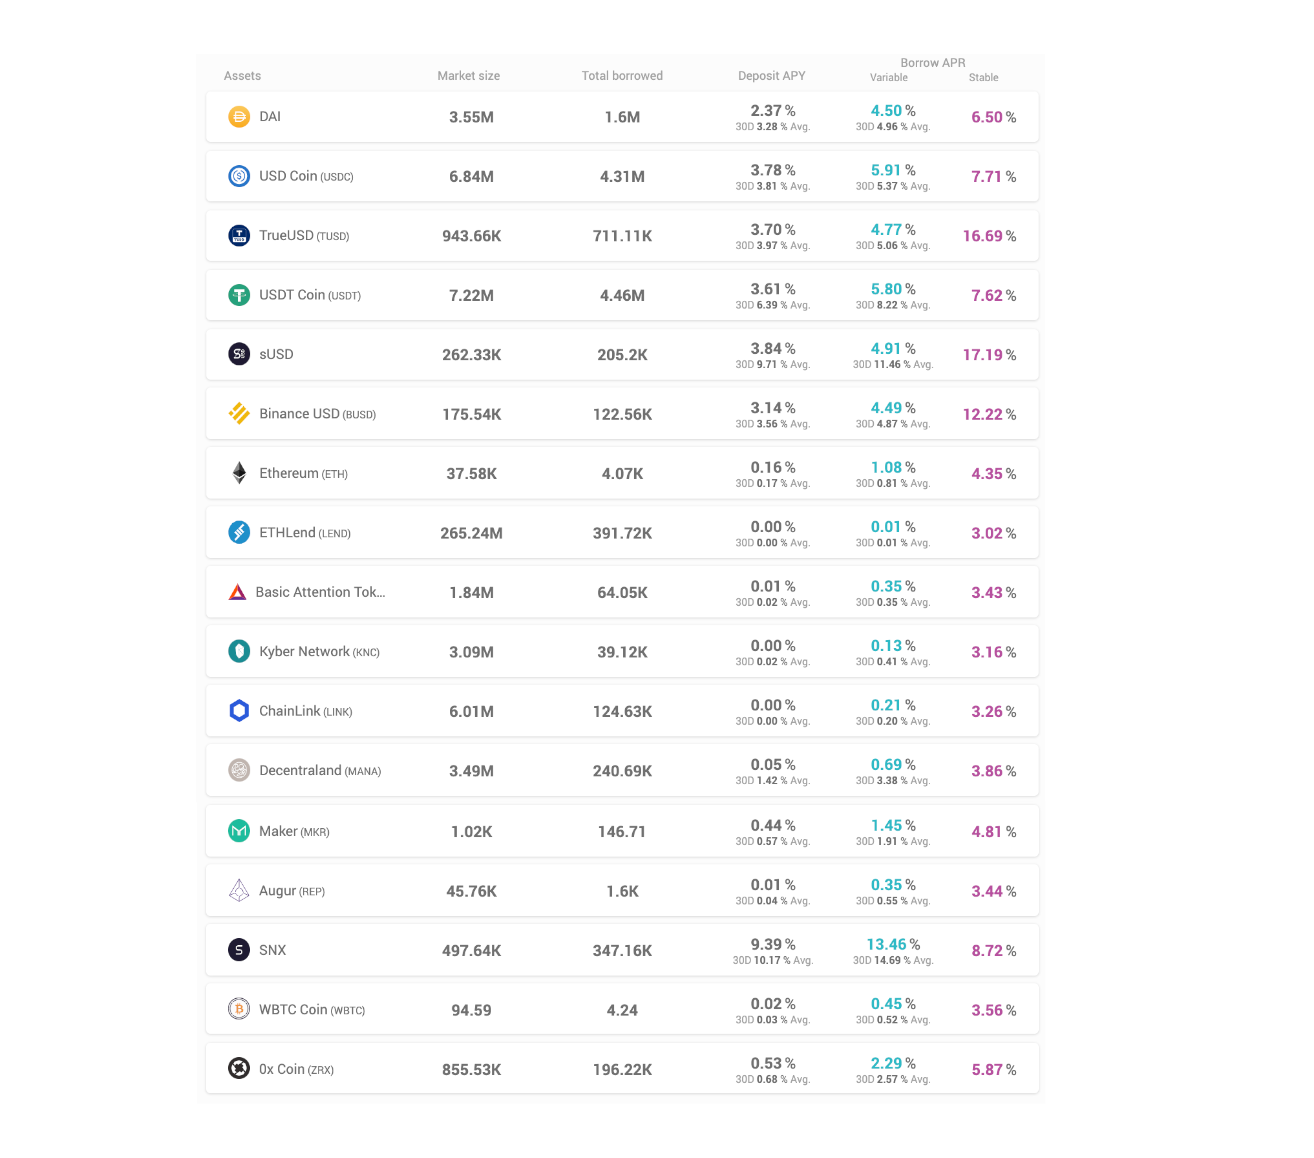
Cela est possible car chaque actif, avant d’être disponible, suit un processus d’évaluation des risques qui détermine s’il peut servir de collatéral pour emprunter et le pourcentage pouvant être emprunté pour 100 tokens mis en collatéral. Autrement dit, certaines fonctionnalités lui sont attribuées en fonction de son évaluation des risques. Voyons cela.
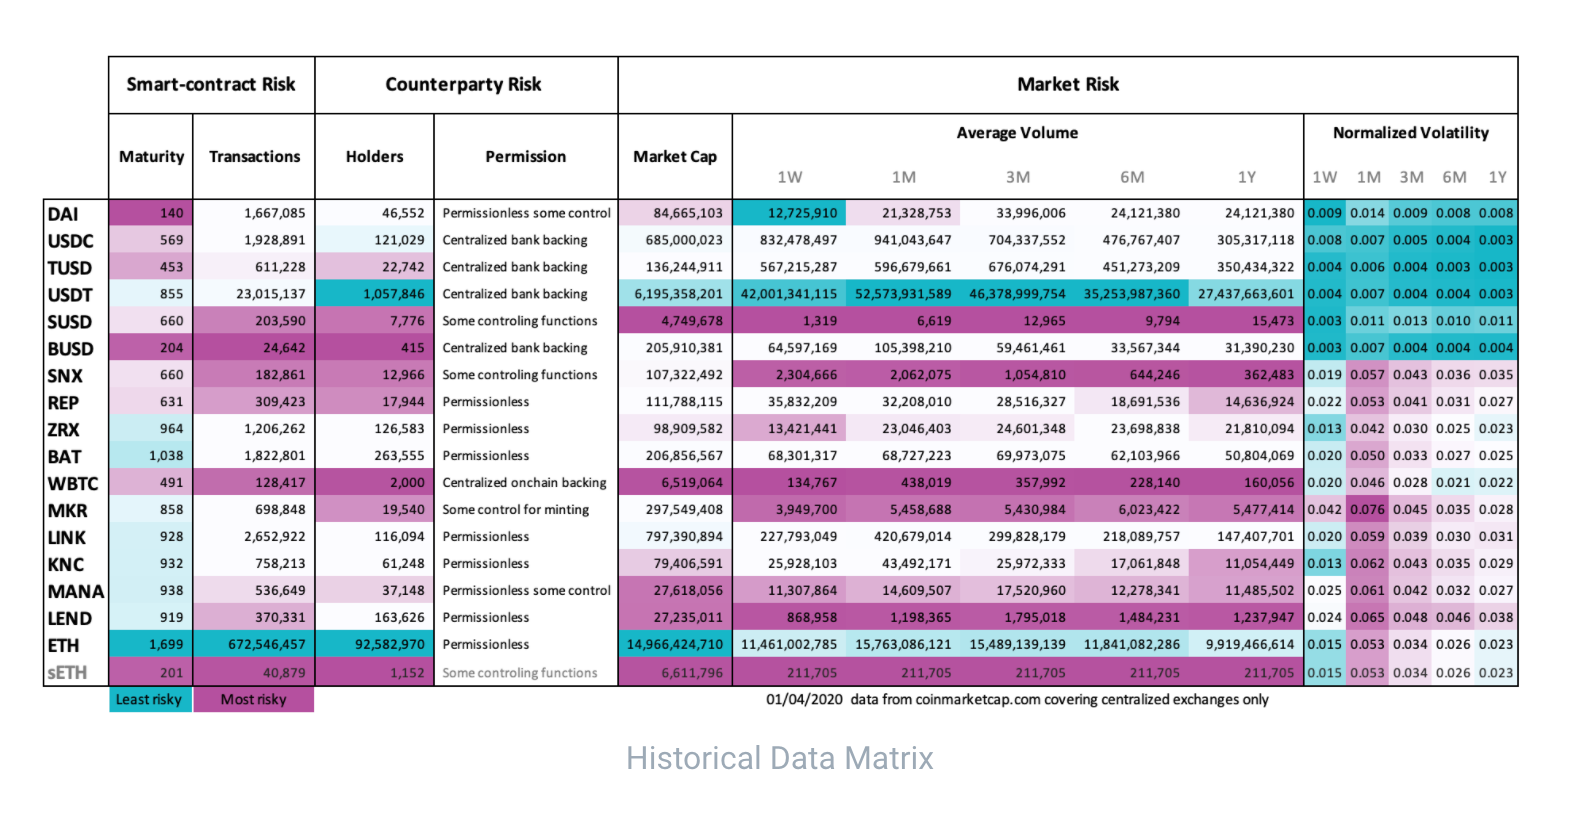
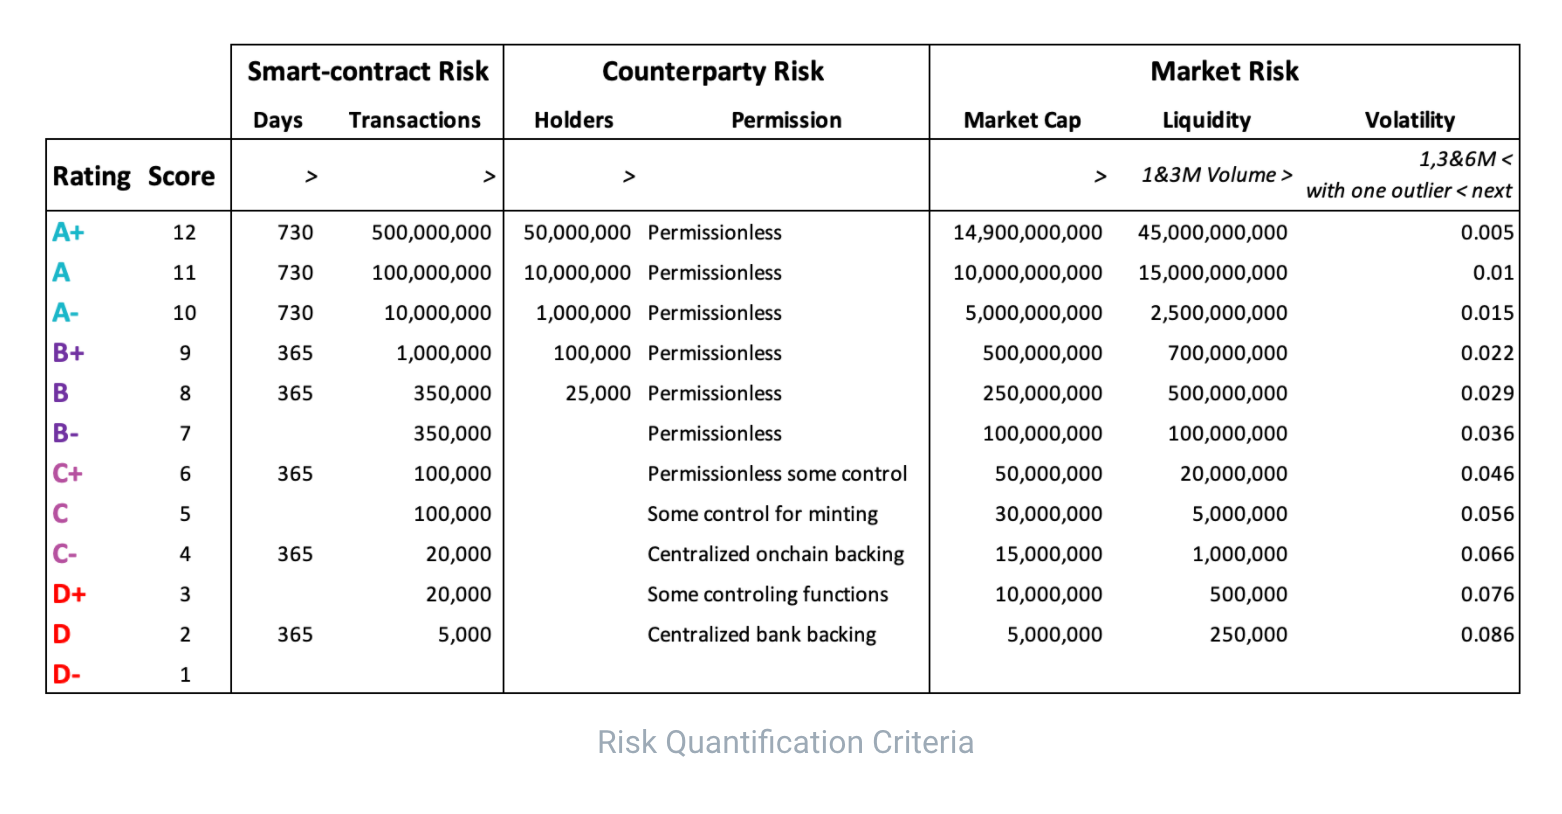
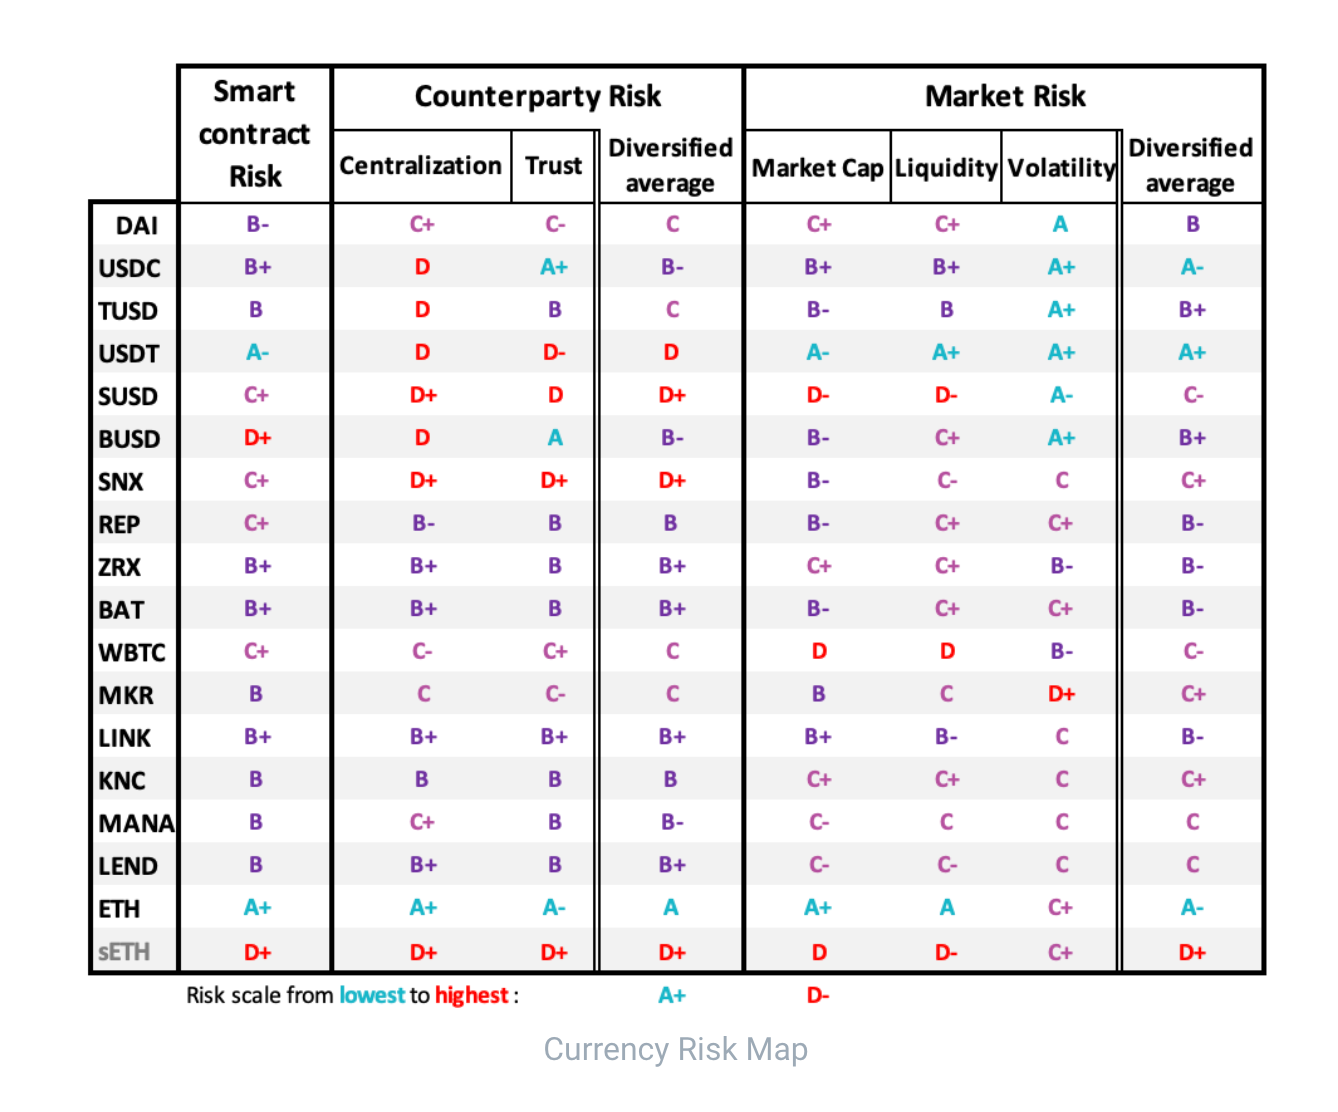
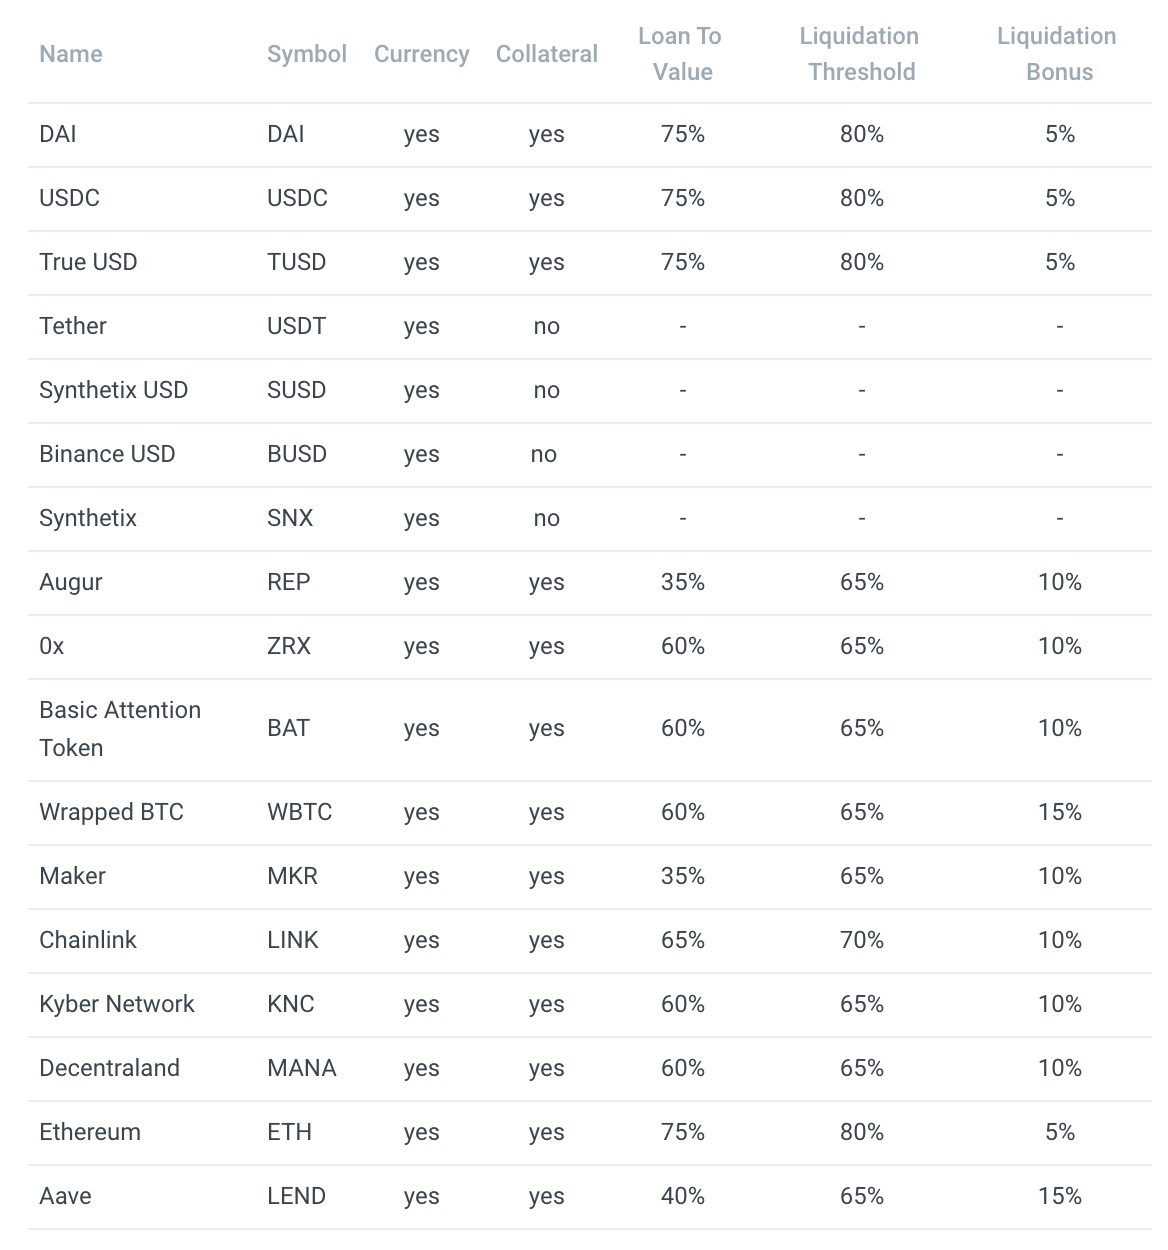
Chaque actif est noté et, en fonction de cette note, il dispose de certains paramètres lorsqu’il sert de collatéral ainsi que des pénalités qu’il subit en cas de liquidation, créant comme toujours un système d’incitations pour réduire le risque sur la plateforme.
Un exemple est l’USDT : bien qu’il puisse être déposé pour générer des intérêts ou être emprunté, il ne peut pas être utilisé comme collatéral, car Aave estime que sa centralisation est trop élevée et qu’il est donc trop risqué de l’utiliser comme collatéral pour emprunter.
3. Liquidations
Ces paramètres de risque servent aussi à déterminer l’état de santé d’un prêt. Comme sur Compound, dès que le « Health Factor » est inférieur à 1, le prêt peut être liquidé par les liquidateurs, qui reçoivent une rémunération pour leur action. Selon le risque de l’actif, la pénalité de liquidation peut augmenter, oscillant entre 5 % et 15 %.
Un aspect intéressant du protocole Aave est l’intégration d’un service de liquidation directement sur la plateforme, afin de donner davantage d’équilibre au protocole.
Grâce à cette intégration, n’importe qui peut liquider des prêts et recevoir de « l’argent gratuit » en retour. Bien sûr, ces opportunités sont rarement disponibles, car des bots se chargent de liquider tout prêt rentable dès qu’il apparaît. Certaines personnes en font leur métier.
Cela dit, dans des cas comme le Jeudi noir, où d’énormes quantités de prêts ont été liquidées en raison de la chute de plus de 60 % de la valeur de l’Ether, il y avait tant de prêts à liquider que les liquidateurs ne pouvaient pas tous les traiter ; n’importe qui pouvait donc en profiter pour réaliser un gain. C’est une excellente chose, car cela renforce l’équilibre et la sécurité du protocole.
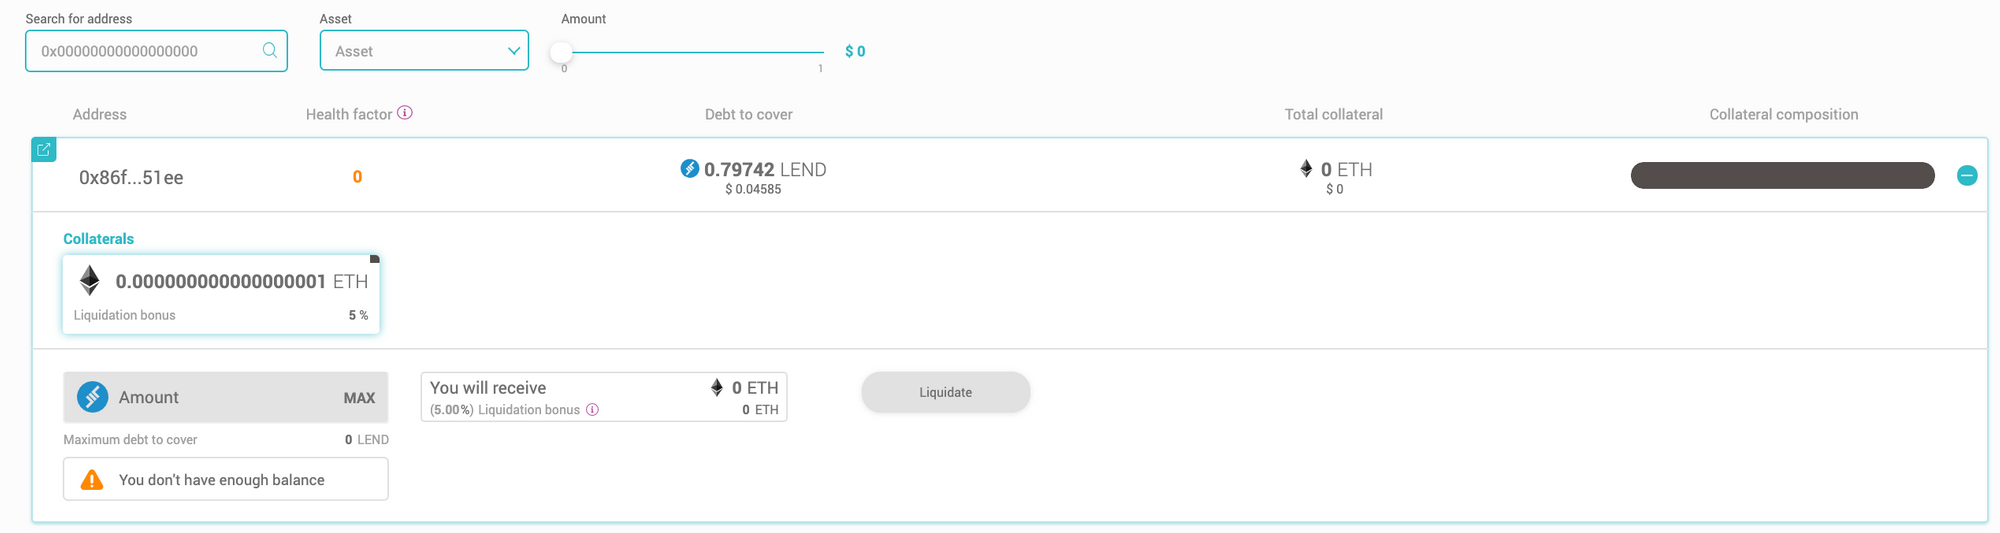
Les Flash-Loans (nous les verrons plus loin) ne peuvent pas être utilisés au sein du même protocole, afin d’éviter des risques et d’éventuelles attaques. Ainsi, bien qu’ils soient souvent utilisés pour ce type d’opérations, ils ne peuvent pas servir à liquider des prêts au sein d’Aave. Pour cela, on pourrait utiliser des flash-loans d’autres protocoles comme dydx.
De plus, Aave étant un protocole ouvert, il est possible de créer des applications qui intègrent ses fonctionnalités. Un exemple est un service qui permet aux utilisateurs d’accéder aux liquidations d’Aave sans passer par sa plateforme : iliquidate.finance
3. Taux d’intérêt et InterestSwaps
En raison de la mise à jour constante du taux d’intérêt à chaque bloc généré sur Ethereum (il fonctionne selon l’offre et la demande), le prix de l’argent emprunté peut varier dans le temps. Plus il y a de liquidité dans le protocole, moins ces variations sont brusques, mais il est vrai que dans des cas exceptionnels le taux d’intérêt peut s’envoler.
Pour certains, ce risque est élevé, et ils sont prêts à accepter un taux d’intérêt plus élevé mais fixe dans le temps. Cela signifie qu’au moment d’emprunter, vous avez le choix entre un taux variable ou un taux fixe qui, bien qu’il évolue, restera, une fois choisi, au niveau auquel vous avez contracté le prêt.
Cela crée aussi une certaine vulnérabilité dans le protocole : imaginez que le taux variable soit de 2 % et le taux fixe de 5 %, alors que le rendement généré pour les déposants est de 1 %. Le taux fixe ne sera maintenu que tant que 95 % des fonds disponibles ne sont pas empruntés, ou que l’intérêt généré par les déposants n’est pas supérieur au taux fixe payé par les emprunteurs. Car si cela arrivait, il y aurait une faille permettant de déposer et d’emprunter en continu en profitant du fait que l’intérêt généré est supérieur au coût de l’emprunt.
Les Interest Swaps consistent à faire passer un prêt d’un taux fixe à un taux variable, ou inversement. C’est généralement une option pour protéger vos prêts en cas de hausses brusques du taux variable de la plateforme.
4. Flash-Loans ou prêts sans collatéral
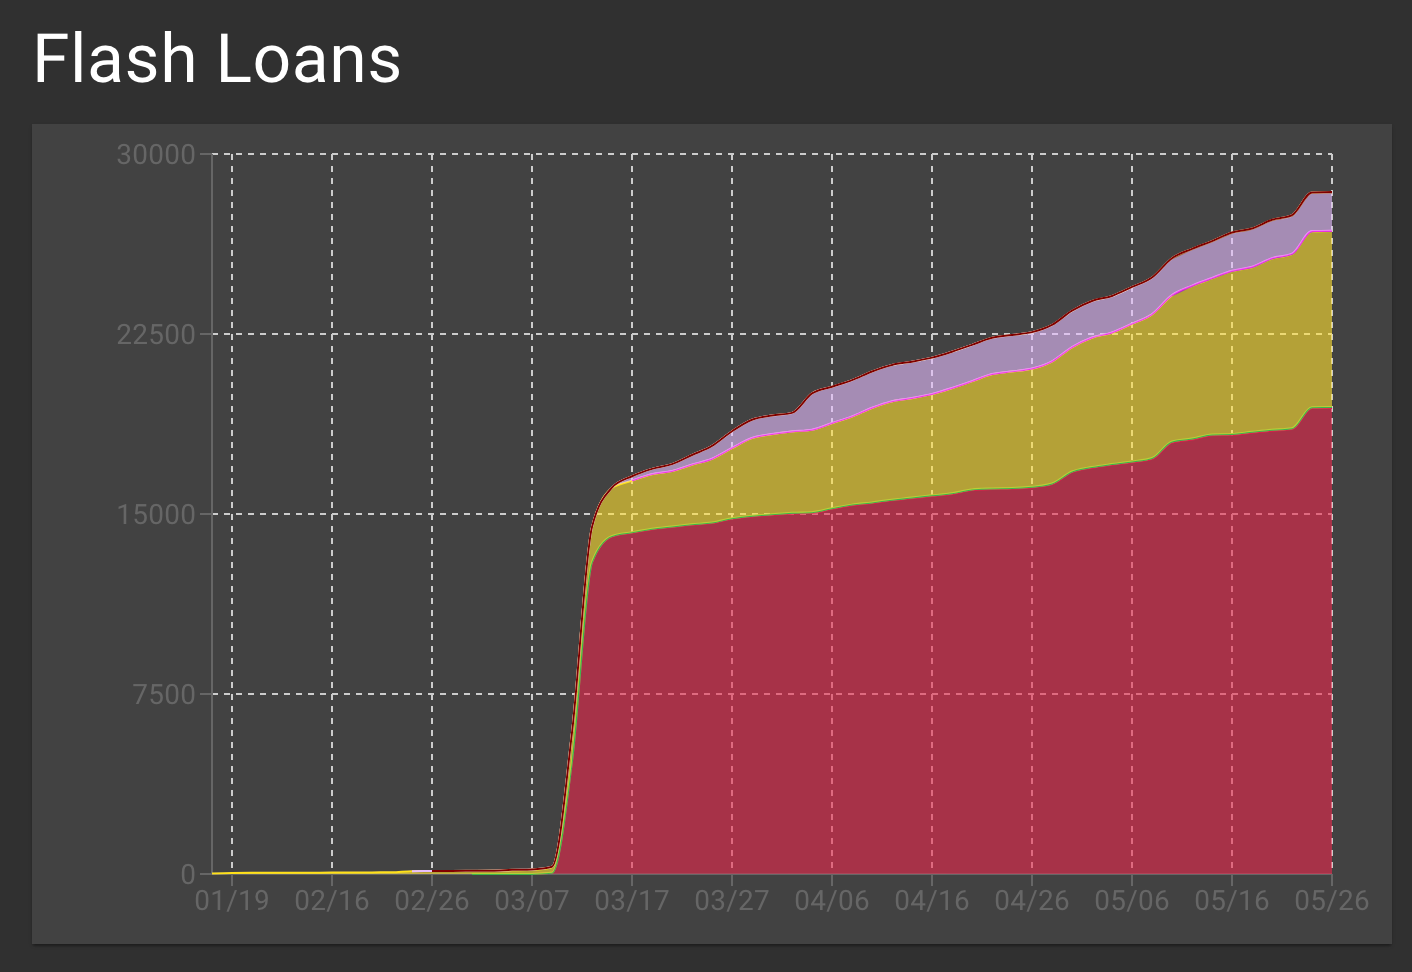
Les flash-loans sont la grande innovation présentée par Aave lors de son lancement. Aussi incroyable que cela puisse paraître, les flash-loans sont des prêts sans collatéral. Comment ? Vous avez bien entendu : vous pouvez emprunter, par exemple, 7 500 Ethers sans offrir aucune garantie.
Un flash-loan est un prêt que vous pouvez demander au protocole Aave sans rien mettre en collatéral, à condition que le prêt soit intégralement remboursé, plus 0,09 % de frais, au cours de cette même transaction (pendant le bloc). En revanche, si le prêt n’est pas remboursé au cours de cette même transaction, il est annulé et n’est jamais émis.
Ce produit financier n’était pas possible avec le système traditionnel, mais grâce à la Blockchain et à la possibilité d’annuler des transactions avant leur confirmation, nous pouvons désormais utiliser ce type de prêts. Une manière de démocratiser la liquidité a été créée, puisque tout le monde peut accéder au crédit sans avoir besoin de collatéral.
Ce service est principalement utilisé par des développeurs qui intègrent cette liquidité dans leurs applications pour proposer des services, dont l’objectif est généralement de gagner de l’argent grâce à l’arbitrage ou d’en économiser en autoliquidant des prêts obtenus.
Un exemple est DefiSaver : il vous permet de liquider votre coffre sur Maker pour récupérer votre collatéral en remboursant, via un flash-loan, le montant dû. Prenons un exemple :
Imaginez que vous ayez déposé 100 Ethers dans un coffre Maker et emprunté en échange 10 000 Dai (50 % de la valeur des Ethers). Ce prêt n’a pas de date limite, et vous l’utilisez pour payer des impôts sans vendre vos Ethers. Au bout de 3 mois, le prix de l’Ether commence à chuter brutalement, et vous constatez que vous n’avez pas assez de Dai pour rembourser le prêt + les intérêts, et que votre coffre pourrait être liquidé, avec une pénalité de 13 %. Avec DefiSaver, vous pouvez utiliser un flash-loan de 10 000 Dai + les intérêts dus sur Maker, récupérer vos 100 Ether, envoyer 50 Ether sur UniSwap, les échanger contre 10 000 Dai + l’intérêt payé sur Maker, et rembourser ce montant à Aave, clôturant ainsi le flash-loan. (Pour en savoir plus sur MakerDAO, c’est ici.)
Grâce à un prêt sans collatéral, vous avez économisé 12,75 % des 100 Ethers déposés sur Maker, puisque DefiSaver ajoute des frais de 0,14 % aux 0,09 % d’Aave. Stupéfiant.
Un autre cas d’usage est ColateralSwap, qui vous permet, via un flash-loan, de changer le collatéral utilisé sur Maker. Reprenons l’exemple précédent.
Vous disposez d’un prêt de 10 000 Dai sur Maker obtenu en collatéralisant 100 Ether dans un coffre. Imaginez que vous anticipiez une baisse de l’Ether et une revalorisation du BAT : avec ColateralSwap, vous pouvez utiliser un flash-loan pour changer le collatéral que vous utilisez (Dai contre BAT) en une seule transaction, sans avoir besoin de disposer des Dai.
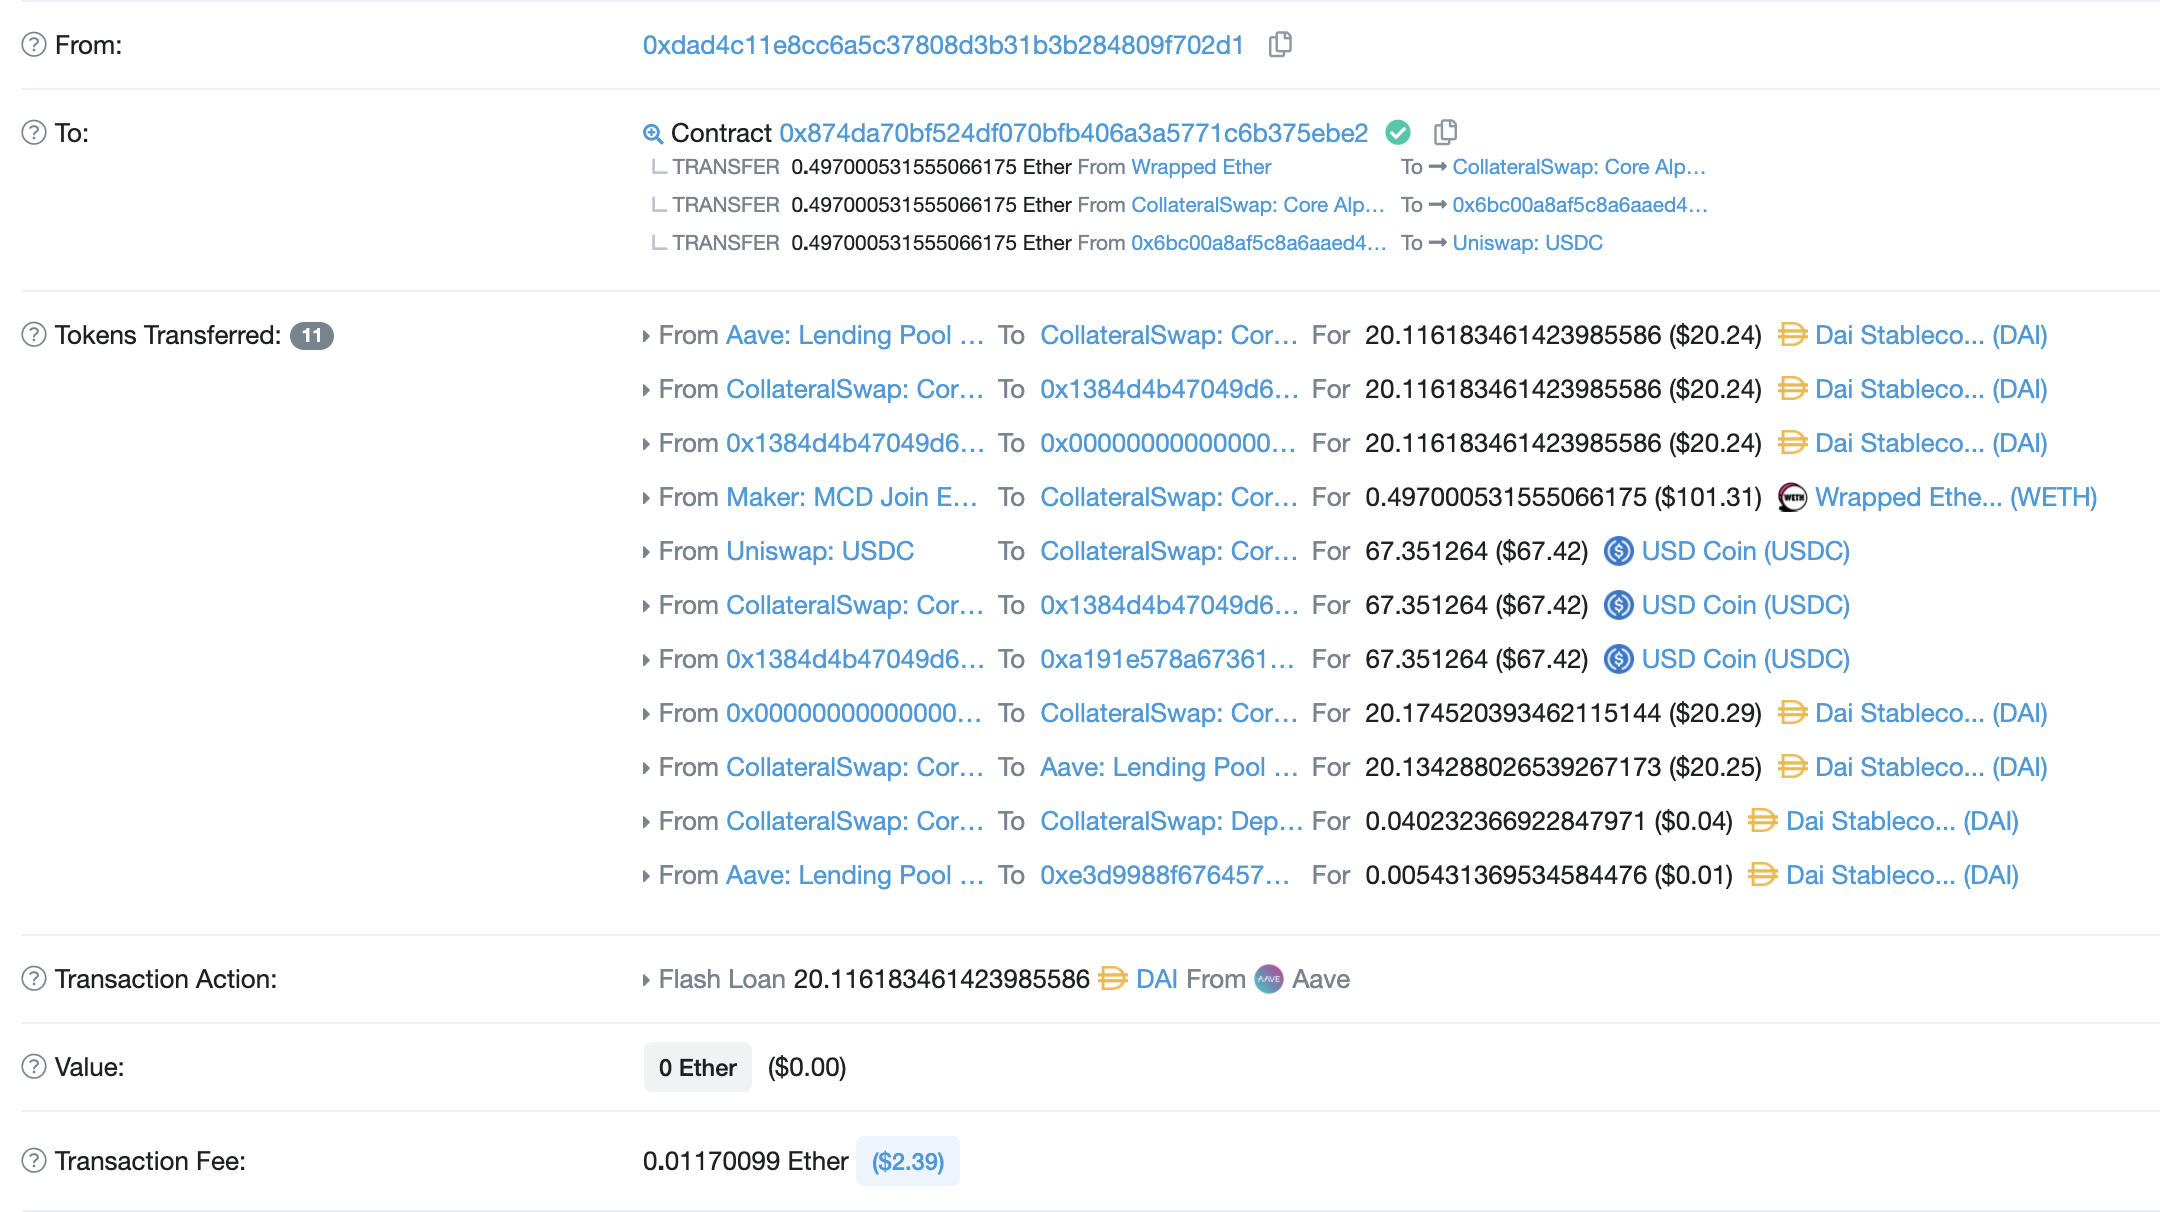
Voici une transaction utilisant CollateralSwap pour changer le collatéral sur Maker d’Ether en USDC. Analysons-la :
- Flash-Loan de Dai pour libérer le collatéral
- Vous récupérez l’Ether et l’échangez contre de l’USDC sur UniSwap
- Vous ouvrez un autre coffre sur Maker avec de l’USDC
- Vous récupérez les Dai sous forme de prêt
- Vous remboursez le Dai emprunté à Aave
Enfin, je mentionnerai furucombo, une application décentralisée encore en version bêta qui permet d’enchaîner des transactions successives, et grâce à laquelle un utilisateur a réalisé le premier arbitrage via un flash-loan sans avoir eu à développer ni programmer quoi que ce soit.
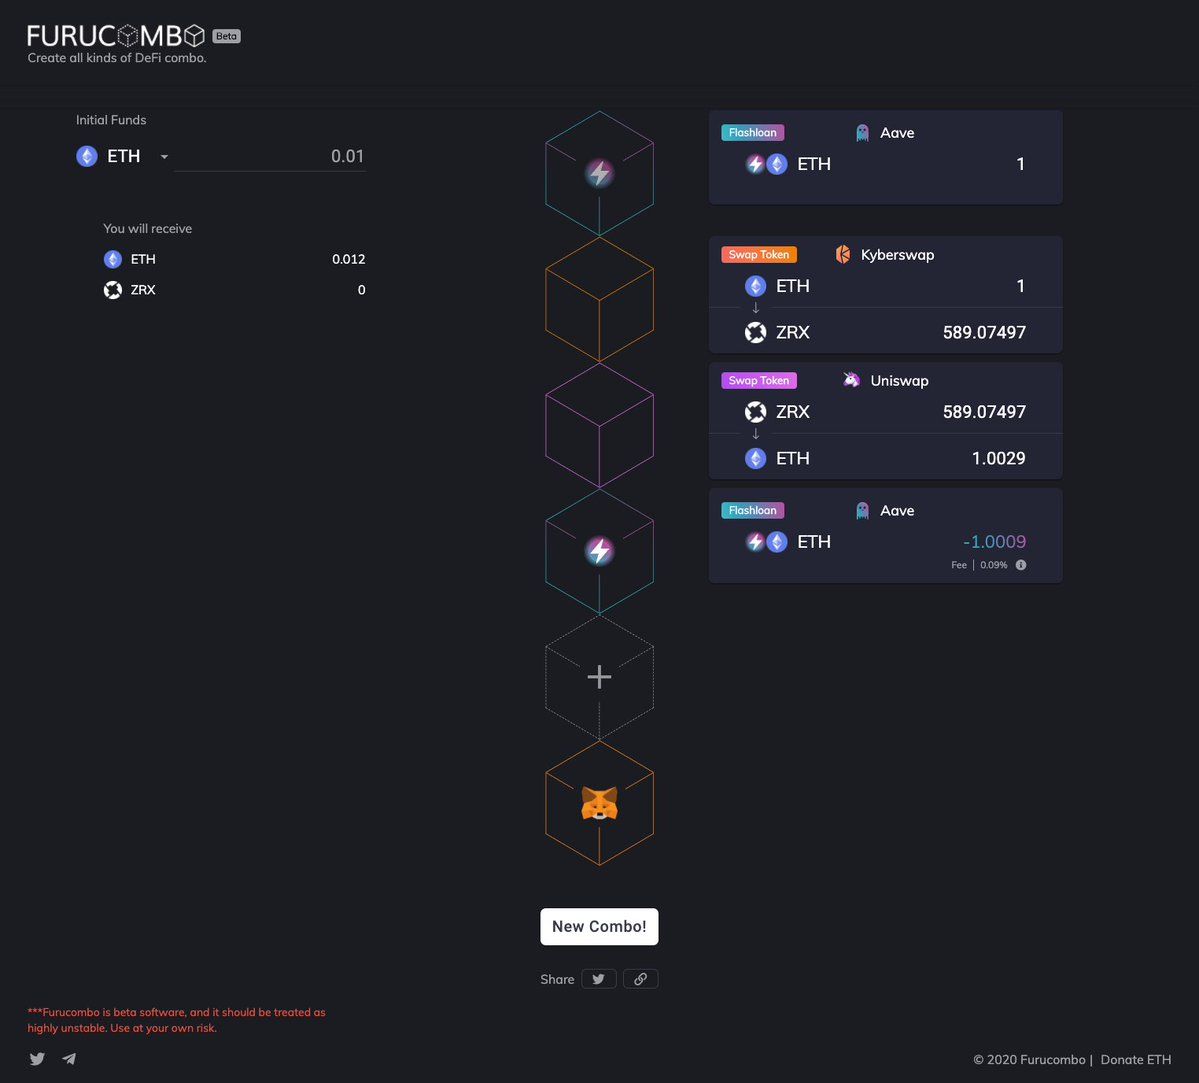
Pour une explication plus complète et détaillée des flash-loans, voici un article de Miguel Caballero qui traite ces prêts de manière spécifique : « Flash loans, DeFi 2.0 et killer-apps ».
5. Intérêts générés
Un point curieux d’Aave est qu’il offre régulièrement de meilleurs rendements que d’autres protocoles de lending à pools de liquidité partagés. Cela s’explique par les intégrations supplémentaires du protocole : d’abord, une partie des prêts est contractée à taux fixe, ce qui procure un rendement plus élevé aux déposants ; s’y ajoutent les 0,09 % de frais sur les flash-loans, dont 70 % sont reversés aux déposants et, sur les 30 % restants, 80 % sont brûlés pour favoriser la hausse de la valeur du token LEND et 20 % vont aux développeurs qui intègrent les flash-loans. Quant aux frais des prêts classiques, 80 % servent à brûler des tokens LEND et les 20 % restants vont aux déposants, ce qui pourrait changer avec la gouvernance décentralisée via le token natif.
Un exemple de l’effet des flash-loans s’observe dans l’intérêt généré pour les déposants d’Ether. Un actif qui devrait théoriquement offrir (en comparaison avec l’actif sur Compound) un rendement de 0,01 % par an rapporte 0,16 %. Et sur ces 0,16 %, environ 0,1 % a été généré en quelques jours, lorsque de nombreux CDP de Maker ont tenté d’être clôturés à l’aide de flash-loans, générant des intérêts pour tous les déposants.
2E MARCHÉ – UNISWAP LIQUIDITY TOKEN
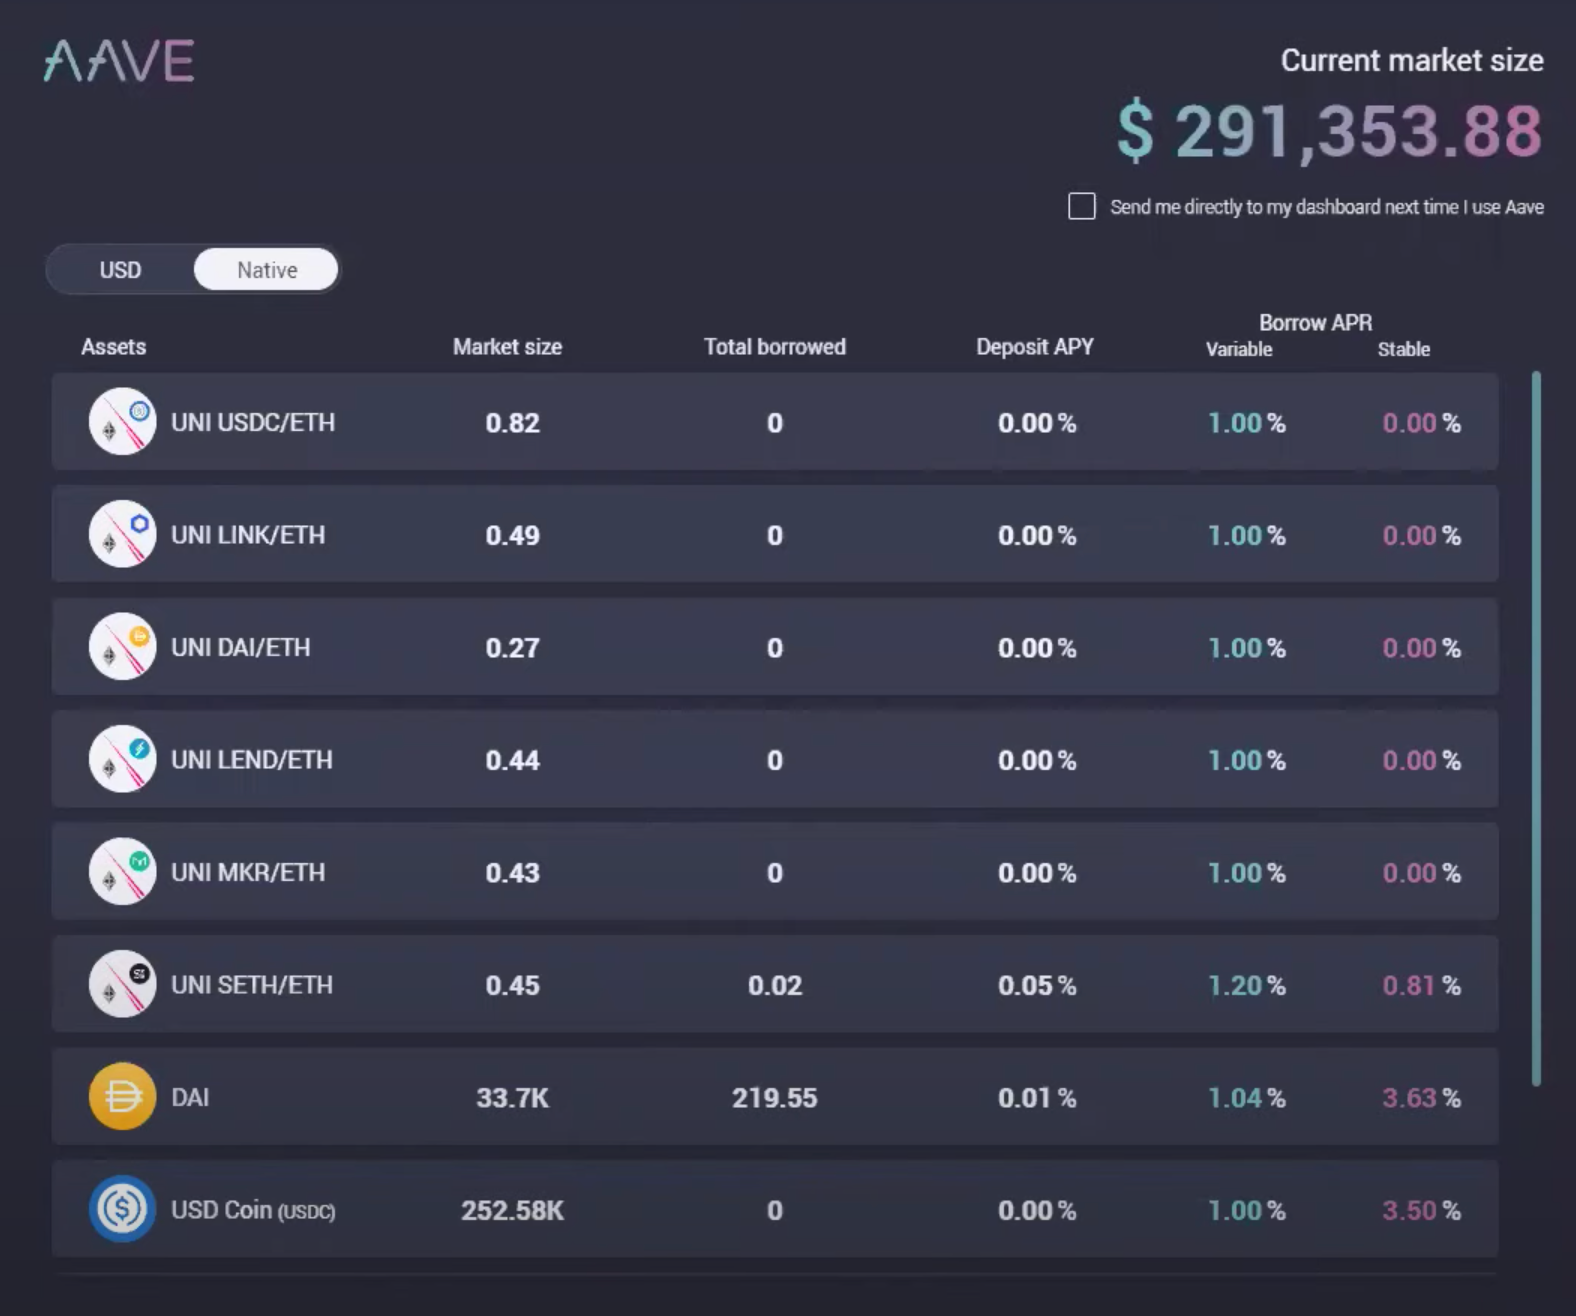
Comme nous l’avons dit au début de l’article, Aave ne se limite pas à être un protocole de lending, mais plutôt un protocole de marchés financiers, où la possibilité de déposer et d’emprunter n’est que l’un des marchés disponibles.
Nous avons récemment vu l’introduction du deuxième marché, qui consiste à utiliser comme collatéral les liquidity tokens d’UniSwap. Pour rappel, UniSwap est un protocole permettant d’échanger des tokens ERC20 grâce à un pool entre 2 tokens déposés par les utilisateurs, qui perçoivent un intérêt via les frais de chaque swap effectué. (Voir UniSwap ici).
Jusqu’à présent, ceux qui ajoutaient de la liquidité aux pools d’UniSwap recevaient des intérêts et un token représentant ces actifs, appelé liquidity token, afin de pouvoir plus tard les retirer ou les transférer à un tiers sans retirer la liquidité. Grâce à cette intégration d’Aave, vous pouvez désormais utiliser les liquidity tokens comme collatéral et contracter un prêt.
Ce marché est plus risqué que celui du lending en raison du type de token utilisé comme collatéral, sans compter qu’UniSwap présente un risque intrinsèque lié au rééquilibrage entre les deux tokens déposés dans le pool.
C’est pourquoi il s’agit d’un nouveau marché, indépendant de l’autre. Les utilisateurs pourront déposer leurs actifs sur le marché des tokens UniSwap ou sur le marché du lending. Cela signifie que nous verrons des opportunités d’arbitrage au sein d’un même protocole, chose jamais vue jusqu’ici.
ORACLES
Un autre défi d’Aave est de garantir que les prix reflètent les conditions du marché en temps réel. Cela implique de prendre en compte et de connaître les prix des principales plateformes décentralisées et centralisées. Ces données se trouvent principalement off-chain, il faut donc recourir à des oracles pour les amener sur la Blockchain.
Connecter les données on-chain ne suffit pas : elles doivent être intégrées à l’aide d’un framework qui minimise le risque et favorise la décentralisation. Il s’agit sans doute de l’information la plus critique du protocole, il est donc nécessaire que les données soient obtenues de manière sûre et décentralisée.
Afin de remplir ces conditions, Aave a utilisé Chainlink pour fournir ces données aux smart contracts. Chainlink est un réseau décentralisé d’oracles qui offre aux smart contracts un accès sûr et fiable à des fournisseurs de données, des API et de nombreuses autres données externes.
La manière la plus efficace est sans doute d’obtenir les données directement on-chain. La nouvelle version d’UniSwap, par exemple, offre la possibilité d’utiliser le protocole de swaps pour fournir des données de prix en temps réel et on-chain.
Malgré l’amélioration évidente qu’apporte ce service à l’écosystème DeFi en général, le risque encouru est pour l’instant trop élevé, et nous verrons peut-être plus tard les prix de la version 2 adoptés comme oracle on-chain. Sans aller plus loin, nous avons vu des protocoles être attaqués et perdre des millions de dollars pour avoir utilisé Kyber comme oracle de prix. Les attaquants modifiaient le prix proposé par Kyber en mettant sous pression le pool de liquidité, et attaquaient le protocole à ce moment précis. Il est vrai aussi que la nouvelle version d’UniSwap apporte des améliorations pour éviter ce type de manipulations.
LEND TOKEN
L’un des éléments qui me fascinent le plus dans le protocole Aave est sans aucun doute le token natif LEND. Il dispose de fonctionnalités et d’une tokenomics qui peuvent servir d’exemple à tout l’écosystème DeFi. Comme nous l’avons souligné à plusieurs reprises, la gouvernance d’un protocole en est la partie la plus cruciale : si un protocole a 1 milliard verrouillé et qu’une attaque de gouvernance coûte 500 millions, nous avons un gros problème.
C’est pourquoi le token doit avoir un modèle de tokenomics qui incite ses détenteurs à le conserver afin de profiter de futures revalorisations. On évite ainsi qu’ils veuillent s’en débarrasser, provoquant des baisses de prix continues. Dans ces cas-là, on constate que la gouvernance se centralise et que le coût d’une attaque diminue, alors qu’il devrait croître parallèlement à la croissance du protocole.
LEND a été lancé en 2017 via une ICO, au cours de laquelle environ 78 % des tokens disponibles ont été vendus (1 milliard sur les 1,3 milliard disponibles). Avec la création d’Aave, ce token a acquis de nouvelles fonctionnalités. D’abord, utiliser le token sur la plateforme procure certains avantages comme la réduction des frais ; il peut aussi servir de garantie, et les frais de la plateforme sont utilisés pour brûler des tokens LEND.
Le token LEND va désormais devenir le token de gouvernance du protocole : la gestion et les décisions concernant le protocole ne seront plus prises par l’équipe, mais par les détenteurs de LEND. Comme nous l’avons vu, la gouvernance est la pièce maîtresse des protocoles, et Aave a su donner suffisamment de fonctionnalités au token pour qu’il devienne le cœur du système et puisse capter une partie de la valeur de la plateforme.
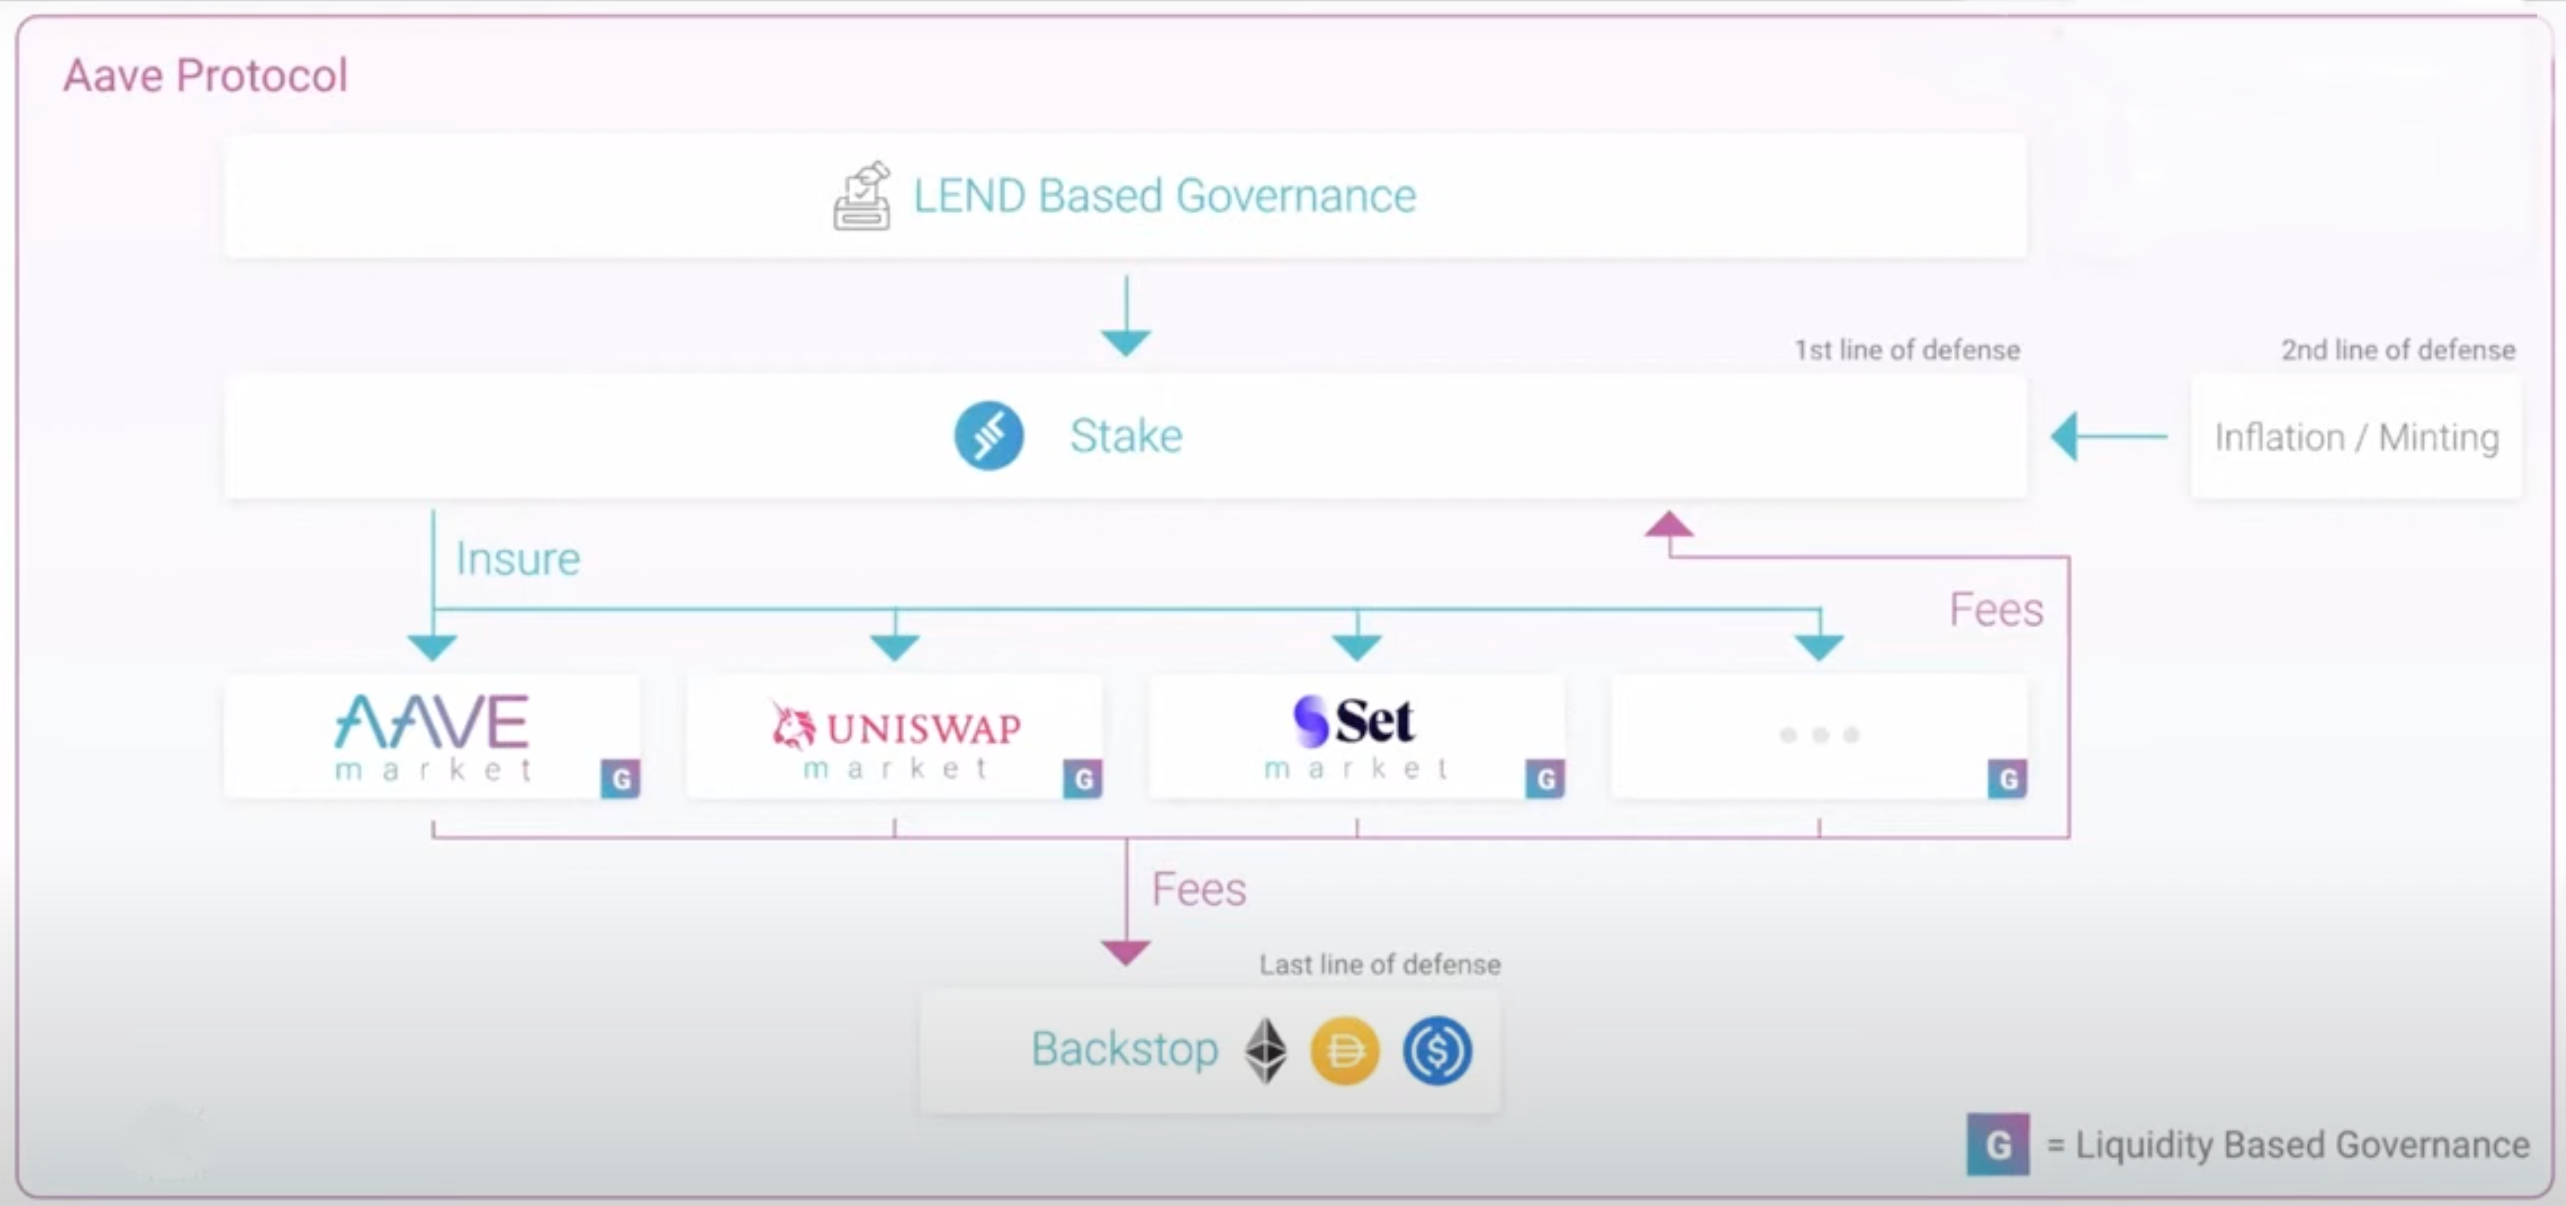
Le token LEND pourra être déposé dans un smart contract et servir de sécurité pour les fonds de la plateforme. Il fonctionnera comme une deuxième ligne de défense au cas où les garanties ne suffiraient pas à couvrir les dettes générées au sein du protocole.
En contrepartie, si de nouveaux tokens devaient être émis, comme ce fut le cas chez Maker pour récupérer les fonds perdus lors du jeudi noir, ce sont les déposants de la garantie qui les recevront en récompense pour avoir sécurisé le protocole ; ils recevront aussi une partie des frais du protocole, qui ne seront plus uniquement consacrés au burn de tokens.
Ces frais proviendront de tous les marchés disponibles sur Aave, du lending aux collatéraux UniSwap, ainsi que d’un futur marché de prêts collatéralisés par des SetTokens.
D’une certaine manière, Aave crée une couche de sécurité dont le fonctionnement est très similaire à celui des protocoles d’assurance comme NexusMutual. En apportant de la sécurité au système, vous recevez des incitations, ce qui crée une relation gagnant-gagnant pour le protocole.
La dernière couche de sécurité sera ce que l’on appelle le « backstop », qui permet aux utilisateurs de déposer des actifs stables ou de l’ether pour servir de garantie au protocole, sans que ce soit nécessairement du LEND.
CONCLUSION
Le protocole DeFi d’Aave a été lancé il y a moins de 6 mois et, en si peu de temps, il est devenu l’un des projets phares, tant par ses apports innovants (ex. les flash-loans) que par les améliorations continues et constantes qu’il ajoute.
L’un des points clés est la transparence qu’offre l’équipe sur les données et les fonctionnalités du protocole. Même si ne pas l’être serait absurde, puisque tout est public et vérifiable (la magie de l’open source), elle travaille à rendre cette transparence encore plus visible. Ici, par exemple, vous pouvez voir toutes les données du protocole en temps réel, ainsi que les statistiques de chaque actif.
En peu de temps, Aave est devenu la principale menace pour Compound. Ce tweet m’avait assez surpris à l’époque :
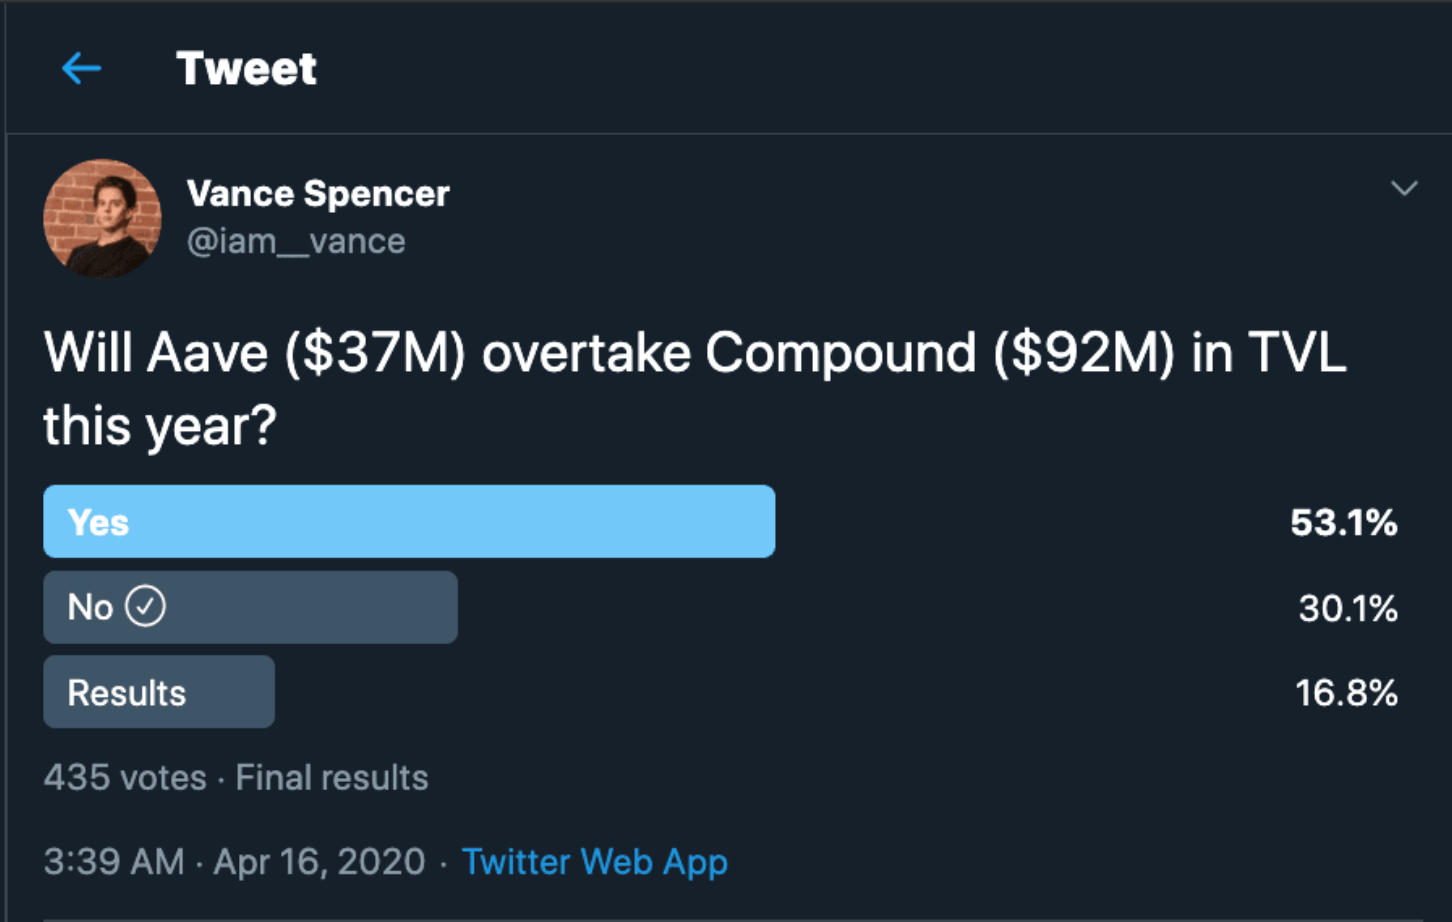
Au moment du tweet, Aave disposait encore d’un token natif (LEND) à la tokenomics largement perfectible, et n’avait pas non plus annoncé le nouveau marché financier d’UniSwap. Même à ce moment-là, certains en étaient déjà convaincus :
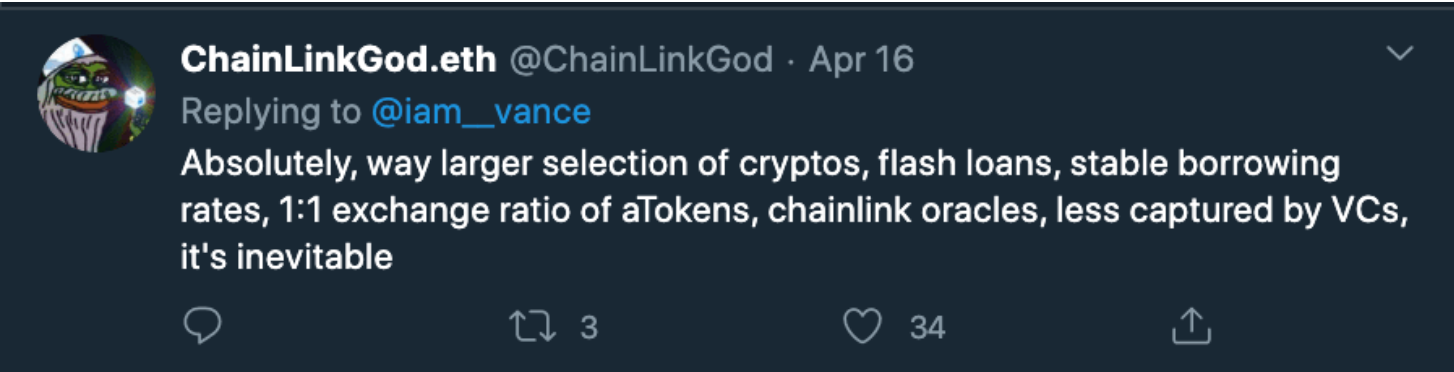
Un élément à prendre sans doute en compte est la partie « less captured by VC’s ». Compound a été financé principalement par des tours privés, ce qui fait que son token est beaucoup moins distribué, tout le contraire du token d’Aave. En général, les tokens captés par des VC mettent du temps à apparaître et à se revaloriser en raison de leur manque de liquidité. LEND représente une grande menace à cet égard : sa large distribution rend les interactions avec le token bien meilleures.
Je souhaite sans aucun doute le meilleur à Aave, non seulement pour l’équipe qui est derrière, toujours attentive et désireuse de s’améliorer pour offrir la DeFi à un système financier traditionnel qui en a besoin, mais aussi pour toutes les innovations qu’elle apporte à l’écosystème.
Pour plus d’informations sur Aave et son fonctionnement, nous aborderons ce sujet et bien d’autres dans notre Máster Blockchain et le Bootcamp DeFi.
Références
- https://aave.com/
- https://aavewatch.now.sh/
- https://github.com/aave/aave-protocol/blob/master/docs/Aave_Protocol_Whitepaper_v1_0.pdf
- https://collateralswap.com/
- https://defisaver.com/
- https://furucombo.app/
- https://iliquidate.finance/
- https://defirate.com/aave/
- https://www.youtube.com/watch?v=eqQJZbEcy78&t=1992s
- https://makerdao.com/en/
- https://compound.finance/
- https://uniswap.org/
- https://kyber.network/
Article publié par Arnau Ramió ; vous pouvez le consulter via le lien pour découvrir d’autres articles intéressants