Javier Molina, analyste des marchés chez etoro, souligne que Wall Street aborde une semaine marquée par l’inflation et les doutes sur la rentabilité des investissements dans l’IA. La concentration technologique et la hausse de la volatilité amplifient les baisses, tandis que les obligations et l’or gagnent en attractivité.
La semaine dernière a laissé une correction importante à Wall Street : le SP500 a perdu 2,7 %, le Nasdaq 3,4 % et le Dow Jones 0,9 %. Cependant, le SP500 ne se trouve encore qu’à 5,5 % de ses plus hauts historiques, il convient donc de garder cette perspective avant de parler d’un changement de cycle.
Les semi-conducteurs ont été les plus sanctionnés, chutant de 12 % sur la semaine et enregistrant leur pire séance depuis mars 2020. Les ventes ont également touché l’Asie, avec des baisses proches de 12 % pour le Kospi sud-coréen. Le marché commence à remettre en question non pas tant la croissance de l’intelligence artificielle que le volume d’investissement nécessaire et la rentabilité qu’elle générera finalement.
Les élections législatives américaines ajoutent de l’incertitude, car la victoire démocrate ouvre la porte à davantage de restrictions sur la construction de centres de données. Pour les géants de la tech, modérer les investissements pourrait réduire les besoins de financement et protéger la trésorerie. Pour les fabricants de puces et les fournisseurs d’infrastructures, en revanche, cela impliquerait de revoir leurs perspectives de croissance.
Par ailleurs, la concentration du marché accroît sa vulnérabilité, puisque sept géants de la tech, avec Broadcom, AMD et Micron, représentent plus de 40 % de la capitalisation américaine. Lorsque tant d’attentes dépendent de quelques entreprises, tout changement dans leurs plans finit par affecter l’ensemble du marché.
À cette situation s’ajoute un facteur technique. La hausse de la volatilité force des ajustements d’exposition dans les stratégies systématiques. Certains modèles estiment un potentiel vendeur d’environ 74 milliards de dollars associé à la séance du 5 novembre. Il ne s’agit pas de ventes confirmées, mais elles aident à comprendre comment une correction peut s’accélérer sans que les fondamentaux se soient détériorés dans la même proportion.
Pendant ce temps, les bons du Trésor américain ont enchaîné leur quatrième semaine de hausse, l’or a progressé de près de 5 % et le Brent a chuté de 13,7 %, à 97,94 dollars. Ces mouvements reflètent une réévaluation du risque et des perspectives économiques.
La semaine prochaine, l’inflation et l’intelligence artificielle donneront à nouveau le rythme.
Mardi sera publié l’IPC américain, avec une prévision de 3,7 %. L’emploi d’octobre a surpris avec 165 000 nouveaux postes, et la probabilité d’une hausse des taux de 25 points de base en décembre atteignait 77,1 %, selon l’indicateur CME FedWatch.
Dans la tech, Taiwan Semiconductor publiera son chiffre d’affaires mensuel et nous connaîtrons les résultats de CoreWeave, Nebius, Cisco et Applied Materials. La possible présentation d’Anthropic aux investisseurs avant son introduction en bourse sera également importante. Certaines estimations de valorisation seraient passées de 2 000 milliards de dollars à 1 100 milliards en quelques semaines seulement, signe que le marché revoit combien il est prêt à payer pour la croissance future.
Qu’est-ce que tout cela signifie pour les investisseurs ?
La correction n’invalide pas la thèse de l’intelligence artificielle, mais rappelle que croissance, rentabilité et valorisation ne sont pas la même chose. Les entreprises devront démontrer que leurs énormes investissements peuvent se traduire par des revenus durables et une génération de trésorerie.
Dans le même temps, la concentration du marché, les ajustements de positions provoqués par la volatilité et l’incertitude sur les taux peuvent continuer d’amplifier les mouvements.
La question est désormais de distinguer quelle part des baisses répond à une détérioration réelle des perspectives de bénéfices et quelle part provient d’ajustements de positionnement et de risque. Cette différence sera déterminante pour interpréter les prochaines séances.
Niveaux techniques clés
CE NE SONT PAS DES RECOMMANDATIONS D’INVESTISSEMENT. Seulement des commentaires d’un point de vue technique informatif.
1.- S&P
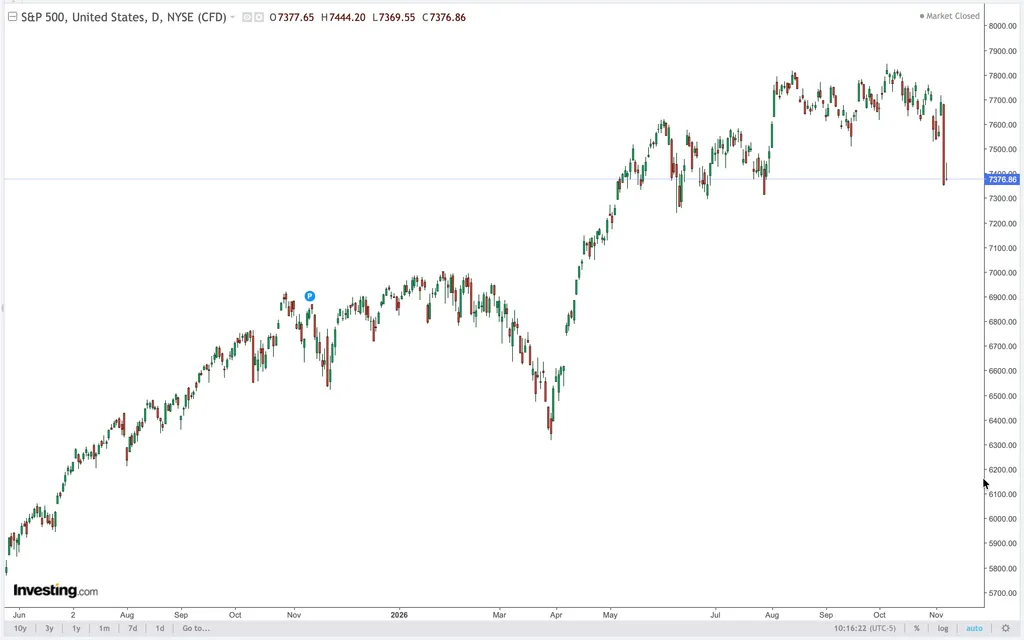
Le SP500 clôture à 7 736 points, après une forte baisse qui a conduit l’indice à perdre le support de court terme situé entre 7 550 et 7 600 points. La pression vendeuse s’est accélérée et l’indice revient sur une zone technique importante.
Niveaux clés à surveiller cette semaine
- Support immédiat : 7 350–7 400 points. Sa perte ouvrirait la porte à une correction vers 7 200–7 250.
- Première résistance : 7 550–7 600 points, ancienne zone de support.
- Résistance principale : 7 750–7 850 points, où se concentrent les derniers plus hauts.
La détérioration technique de court terme est évidente, même si la tendance haussière de fond n’est pas encore invalidée. La réaction autour des 7 350–7 400 points sera importante. Reprendre les 7 600 permettrait d’alléger la pression vendeuse ; perdre les 7 350 augmenterait le risque d’une correction plus profonde.
Source : investing.com
2.- BITCOIN (BTC)
Bitcoin et ethereum face à un marché moins liquide
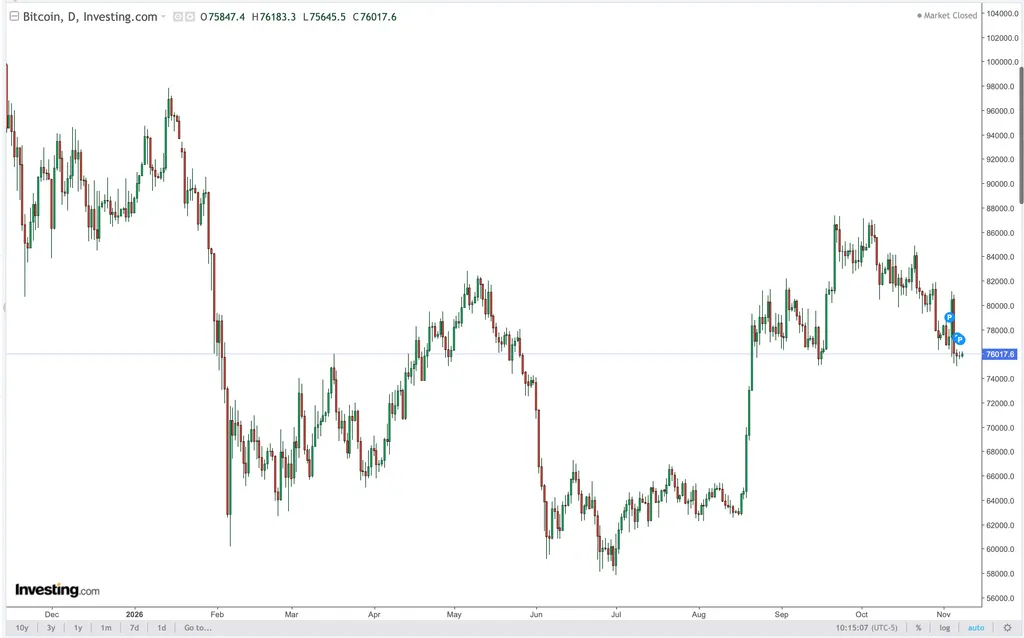
Le scénario central pour les prochaines semaines est que bitcoin continue de consolider, avec davantage de risque d’une nouvelle baisse que d’une reprise durable.
Les ETF au comptant ont terminé la semaine avec 1,28 milliard de dollars de sorties nettes et la capitalisation des stablecoins a reculé de 2,2 % en sept jours. De l’argent sort des ETF bitcoin et il y a moins de liquidité disponible sur le marché crypto, ce qui rend plus difficile le maintien d’un rebond.
Seuls 38 % des BTC détenus par des acheteurs récents sont actuellement en bénéfice, et certains ont déjà commencé à vendre à perte. Si le prix revient à leur niveau d’entrée, une partie d’entre eux pourrait en profiter pour sortir et freiner le rebond. Le signal d’amélioration serait que la hausse tienne, que davantage de BTC de ce groupe repassent en bénéfice et que moins d’argent sorte des ETF.
Si bitcoin rebondit et qu’ETH reste à la traîne, la reprise restera concentrée sur le BTC. Si ETH gagne du terrain pendant plusieurs séances et que d’autres cryptos plus liquides l’accompagnent, nous pourrions voir une amélioration plus large du marché. À long terme, la tokenisation de fonds élargit l’usage institutionnel d’ethereum. Son impact dépendra du patrimoine géré sur le réseau et de l’activité qu’il générera.
À court terme, nous attribuons une probabilité de 50 % à une consolidation, le temps que les flux se stabilisent et alors que les acheteurs récents restent proches de leur point d’équilibre. De même, une probabilité de 30 % d’une baisse plus profonde si les rachats persistent et que les pertes réalisées on-chain augmentent. Les 20 % restants correspondent à une reprise plus solide, avec une amélioration des flux, davantage de détenteurs récents en bénéfice et un ethereum qui commence à regagner du terrain face à bitcoin.
La prochaine donnée d’inflation aux États-Unis peut faire bouger le dollar et les rendements obligataires. Pour réviser ce scénario, ce qui se passera lors des séances suivantes importe davantage : si le rebond dure et que les flux s’améliorent, nous commencerons à accorder plus de poids à la reprise. Si le prix rebondit alors que les sorties de capitaux se poursuivent, nous resterons prudents.
Les crypto-actifs sont des instruments très volatils et peuvent connaître des mouvements importants sur des périodes très courtes. Les scénarios et niveaux ci-dessus sont des références d’analyse, et non des prévisions ni des recommandations d’investissement personnalisées. Les performances passées ne garantissent pas les résultats futurs
Source : investing.com
Recevez le meilleur de la semaine par email
Chaque lundi : les articles les plus lus de Territorio Blockchain, le nouvel épisode du podcast et l’actualité de nos événements. Gratuit et sans spam.
Nous vous enverrons un email de confirmation. Vous pouvez vous désabonner à tout moment grâce au lien présent dans chaque newsletter. Confidentialité