









Javier Molina, analyste des marchés chez eToro.- La frayeur de vendredi ne change pas l’essentiel : la tendance reste haussière et, pour l’instant, il faut y rester.
Mais il convient aussi de raconter l’autre face, celle qui sert de guide pour gérer le risque sur un marché qui intègre une probabilité de récession quasi « nulle ». Ce n’est pas un appel à fuir en courant, c’est un rappel pour renforcer au maximum la gestion du risque : il faut comprendre le moment dans lequel nous nous trouvons et, malgré des multiples très élevés, ce moment peut encore se prolonger.
Que surveiller ? Premièrement, les valorisations et ce que le marché tient déjà pour acquis. Le CAPE se situe à environ 2 écarts-types au-dessus de sa moyenne historique et le S&P 500 intègre, à ces niveaux, une croissance des bénéfices (BPA) de 15 % par an, le double de sa moyenne historique. Cela peut arriver, mais la barre est haute.
Deuxièmement, le danger d’une forte concentration : moins de dix valeurs technologiques pèsent un quart de la capitalisation mondiale et soutiennent le récit de l’IA. Cela crée plusieurs « SPOF » (single point of failure) : si la demande de services basés sur l’IA déçoit ou si les coûts érodent les marges, la revalorisation exigeante se retrouve sans soutien.
Troisièmement, la macroéconomie de fond. L’emploi privé se détériore, les nouvelles embauches reculent et le revenu disponible réel des ménages a récemment affiché des phases négatives. La consommation tient, mais s’appuie de plus en plus sur l’effet richesse et sur un taux d’épargne en baisse, et non sur un revenu organique.
À cela s’ajoutent deux leviers qui peuvent accélérer le bêta quand les choses tournent mal. D’un côté, l’effet de la gestion passive (plus de la moitié du marché est en indices) et l’exposition des ménages aux actions à des niveaux record. Quand nous sommes tous dans le même bateau, le rééquilibrage fait mal. Et attention à l’immobilier : après quatre mois consécutifs de baisse des prix (encore très légère, certes), n’oublions pas qu’historiquement l’immobilier précède la Bourse et mérite d’être surveillé.
Le quatrième front est géopolitique. Le rally de l’IA dépend de chaînes d’approvisionnement peu redondantes, où une seule entreprise fabrique les machines critiques des puces avancées. La Chine contrôle les terres rares et exige des licences de réexportation. Ce n’est pas un embargo effectif, c’est un pouvoir de négociation. Mais il suffit de frictions, de licences interminables ou d’un titre malheureux pour allonger les délais et renchérir le capex. Vendredi, nous l’avons vu avec le choc tarifaire, où la joute verbale avec Pékin a suffi à provoquer la pire séquence depuis la frayeur d’avril.
Et en attendant ? Nous restons en mode « buy the dip », avec un vent arrière qui n’a pas changé : des taux orientés à la baisse à l’horizon, une liquidité toujours très élevée et encore croissante, et une saison des résultats qui démarre et peut ramener l’attention sur les marges et les prévisions.
Cette semaine, les grandes banques prennent la température. Attention au coût des dépôts, aux défauts de paiement, aux provisions et au ton dans la banque d’investissement. Viendront ensuite la santé et la consommation. Avec le « shutdown » qui retarde les données, la « guidance » des entreprises gagne en poids. Si les banques confirment une normalisation sans fissures, le récit pro-risque respire.
Comment opérer en ce moment ? Suivre la tendance, gérer l’asymétrie. Autrement dit, rester à l’achat, mais avec des « stops » de sortie clairs et bien définis. Réduire les dépendances évidentes (poids extrême dans les méga-capitalisations de l’IA), échelonner ces « stops » et mettre en place des couvertures aux niveaux où le marché accélère à la baisse.
Nous conservons des positions sur l’or et l’argent en guise d’assurance contre les risques « de queue », dans un contexte d’achats des banques centrales et de politique incertaine. Ce n’est pas un pari « anti-rally », c’est une police d’assurance si le récit se fissure. Sur le crédit, privilégier la qualité plutôt que le high yield en fin de cycle : les spreads actuels ne rémunèrent pas bien le cycle si la macro se refroidit plus que prévu.
Dans ces conditions, la tendance haussière principale reste bien vivante, mais nous ne devons pas tomber dans la complaisance. Vendredi a été un avertissement sur la sensibilité du marché à la moindre étincelle dans un rally comportant plusieurs points de défaillance uniques.
La feuille de route consisterait à laisser le vent pousser, tout en maintenant des « stops » clairs, en mettant en place certaines couvertures, en réduisant la concentration sur les suspects habituels et avec une courte liste de signaux qui, s’ils s’allument en même temps, nous demandent de réduire le risque sans drame. À l’achat, mais avec discipline.
Niveaux techniques clés
CE NE SONT PAS DES RECOMMANDATIONS D’INVESTISSEMENT. Uniquement des commentaires d’un point de vue technique et informatif.
1.- S&P
D’un point de vue technique, perte des 6 730 d’abord, puis attaque directe des 6 550. Si ce niveau cède, objectif baissier aux 6 400 points. Attention à l’ouverture de lundi, surveiller la volatilité et l’impact sur le sentiment des investisseurs. C’est le moment de bien gérer ses positions et de fixer les niveaux de risque souhaités.
Source : investing.com
2.- BITCOIN (BTC)
Crypto Black Friday.
Vendredi dernier, le marché crypto a vécu l’une des pires séances de son histoire.
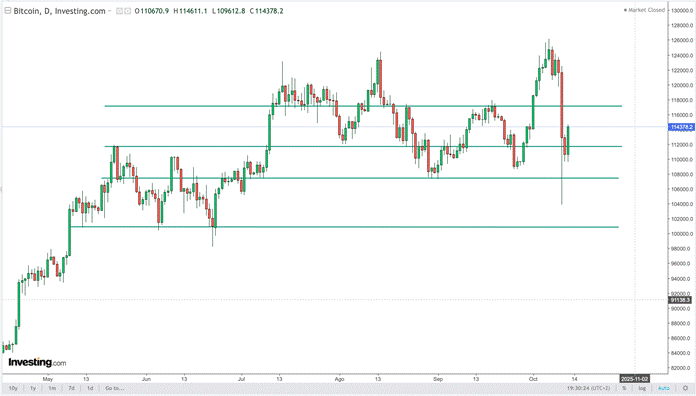
En à peine une heure, le bitcoin a perdu 15 %, entraînant tout l’écosystème. Ethereum a perdu jusqu’à 20 % et de nombreux altcoins près de 50 %.
Le déclencheur était politique (droits de douane des États-Unis sur la Chine), mais le problème était interne, car nous étions face à un marché excessivement endetté et à la liquidité minimale.
L’effondrement a déclenché une cascade de liquidations automatiques. Les contrats perpétuels, produit phare du trading crypto, ont multiplié les pertes : lorsque les positions longues sont liquidées, le système force des ventes massives qui en liquident d’autres à leur tour. En moins de deux heures, plus de 50 % de l’« open interest » mondial s’est évaporé.
La leçon est claire : une grande partie du volume actuel du marché crypto n’est pas de l’investissement, c’est de l’ingénierie financière sans profondeur réelle. Un écosystème qui paraît liquide, mais où une grande partie du capital est recyclée au sein de produits dérivés. Quand l’effet de levier s’épuise, il n’y a pas d’acheteurs, seulement du vide.
Pour l’investisseur, la conclusion est simple :
- Éviter les produits sans profondeur
- Privilégier l’exposition directe, conservée et transparente.
- Envisager la crypto non pas comme un « pari rapide », mais comme une infrastructure de long terme au sein du portefeuille.
D’un point de vue technique, perte des 118 000 USD et, bien que le cours ait percé les 108 000 USD, ce repère a été rapidement récupéré, montrant l’intérêt acheteur qui subsiste à ce niveau. C’est précisément la dernière zone de contrôle valide. À présent, les prix devraient reconquérir et tenir les 112 000 pour tenter de récupérer les 118 000 USD mentionnés.
Source : investing.com