










Javier Molina, analyste Marchés chez eToro.- La semaine a laissé une sensation inconfortable, de celles qui ne s’expliquent pas bien en un titre, mais qui pèsent lorsque l’on regarde son portefeuille avec un peu de recul. Les indices ont terminé quasiment stables, mais le chemin pour y parvenir a été révélateur : nous avons vu des records historiques en séance, des ventes brutales, des métaux précieux en pleine euphorie… puis le chaos.
Le SP500 a réussi à franchir pour la première fois le seuil psychologique des 7 000 points, même si cela n’a pas duré. Ce jalon, qui dans un autre contexte aurait été célébré, s’est transformé en point de retournement. Non pas parce que ce niveau était « cher » en soi, mais parce qu’il a coïncidé avec un changement subtil mais important : la Réserve fédérale a clairement indiqué que le cycle de baisses de taux n’est pas automatique, et le marché, qui avait intériorisé un récit de liquidité quasi infinie, a commencé à réajuster ses attentes.
Le résultat a été une sanction sélective. Les géants de la tech ont publié des résultats raisonnablement solides, mais insuffisants pour justifier le positionnement préalable. Même de bonnes nouvelles ont provoqué des ventes. C’est toujours un symptôme à surveiller : lorsque le marché cesse de récompenser le positif, le risque ne réside plus dans la donnée, mais dans l’excès accumulé.
Ce même schéma s’est trouvé amplifié sur les métaux précieux. L’or et l’argent étaient passés, en quelques mois, du statut d’actifs défensifs à celui d’épicentre du momentum mondial. Hausses verticales, volatilité implicite en flèche et une déconnexion évidente par rapport à ce qu’ils sont censés refléter : l’inflation et les taux réels. Le message est clair : on n’achetait pas de la stabilité, on achetait un récit.
L’effondrement qui a suivi a été proportionnel à l’excès. Il n’a pas fallu de catalyseur macro puissant ni de choc sur le dollar. Il a suffi que les flux s’inversent. L’effet de levier, les stratégies systématiques, les stops automatiques et la panique des particuliers ont fait le reste. Ce qui s’est passé n’invalide pas le rôle de l’or à long terme, mais laisse une leçon évidente de gestion du risque : lorsqu’un actif « refuge » se comporte comme un actif spéculatif, il cesse de remplir sa fonction en portefeuille.
Parallèlement, le front macro ajoute plus de bruit que de clarté. Le marché continue de considérer l’emploi américain comme un point d’ancrage fiable, alors que chaque révision annuelle démontre que ce que nous croyons savoir aujourd’hui peut changer radicalement demain. Les chiffres arrivent tard, sont révisés à la baisse et sont pourtant utilisés pour justifier des décisions d’investissement immédiates. Ce n’est pas un problème nouveau, mais il devient de plus en plus pertinent dans un environnement où la politique et les institutions présentent des fissures évidentes.
À cela s’ajoute la question budgétaire et du financement : le Trésor continue de marcher sur une ligne étroite, tentant de ne pas mettre sous tension le marché obligataire tout en reconnaissant implicitement qu’il faudra, plus tard, émettre davantage et à un coût plus élevé. Ce n’est pas le scénario idéal pour supposer que l’obligataire redeviendra automatiquement le coussin parfait des décennies passées.
Tout s’inscrit dans une idée plus large : la mort des dogmes. Pendant des années, l’investisseur moyen s’est habitué à penser que certaines relations étaient presque des lois naturelles (actions contre obligations, croissance contre inflation, risque contre refuge). La dernière décennie, et en particulier les années post-pandémie, ont démontré que nombre de ces relations dépendaient d’un contexte historique très précis qui n’existe plus.
Cela ne signifie pas que « tout est permis » ni qu’il faille réinventer son portefeuille chaque trimestre. Cela implique quelque chose de plus fondamental et, en même temps, de plus exigeant : accepter que le risque ne se gère plus avec des recettes figées, mais avec de l’équilibre, une diversification réelle et de l’humilité face à la volatilité.
Le message de fond n’est ni baissier ni alarmiste. Il est prudent.
Les tendances peuvent se poursuivre, les marchés peuvent monter et les récits peuvent se prolonger plus longtemps qu’il ne paraît raisonnable. Mais lorsque le comportement des actifs commence à ressembler davantage à une bulle qu’à un mécanisme de préservation de la valeur, le travail de l’investisseur n’est pas de deviner le sommet, mais de s’assurer qu’un retournement brutal ne compromette pas la survie du portefeuille.
En cette décennie, plus que jamais, gérer le risque ne signifie pas renoncer aux opportunités. C’est la condition nécessaire pour pouvoir continuer à en profiter.
À surveiller cette semaine
Semaine clé et condensée, où l’important ne sera pas la donnée, mais la réaction du marché.
PMI et ISM (lundi–mercredi)
Attention aux prix payés et aux services. Une activité résiliente avec une inflation persistante complique le scénario de baisses de taux et pèse sur les valorisations.
Emploi (vendredi)
Le rapport de janvier donnera le ton. Plus que le chiffre, surveiller les obligations et le dollar : un emploi solide qui ferait monter les taux longs renforcerait le risque d’une Fed plus restrictive plus longtemps.
Résultats des mégacaps
Publications d’Alphabet, Amazon et AMD. Le risque n’est pas de « battre » les attentes, mais la guidance : de bons chiffres accompagnés de baisses seraient le signe d’un excès préalable.
Niveaux techniques clés
CE NE SONT PAS DES RECOMMANDATIONS D’INVESTISSEMENT. Uniquement des commentaires d’un point de vue technique et informatif.
1.- S&P
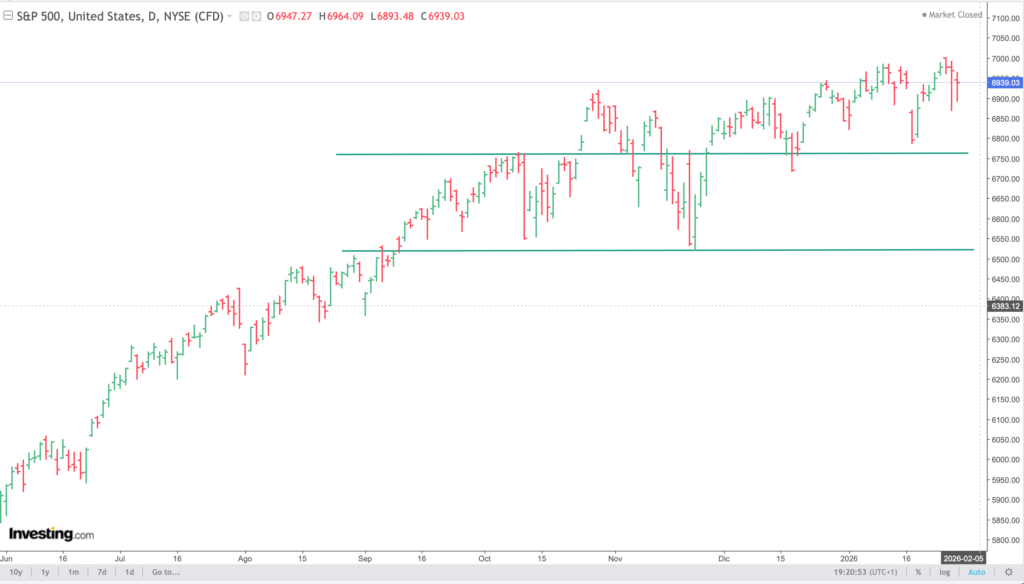
D’un point de vue technique, le SP500 ne se retourne pas, il freine pour le moment. Après un rallye très prolongé, le marché est entré dans une phase de consolidation en zone haute, relevant davantage de la digestion que de la correction.
La référence clé se situe à 6 700–6 750. Ce niveau a été défendu à plusieurs reprises et, tant qu’il tient, la tendance de fond reste haussière. Il n’y a pas de structure de retournement, seulement des pauses contrôlées.
À la hausse, les 7 000 points agissent comme un plafond psychologique. Le marché y arrive, hésite et recule. Ce n’est pas un rejet fort, c’est un manque de nouveaux catalyseurs. Ici, les bonnes nouvelles ne suffisent plus, car la barre est haute.
La volatilité est essentielle et, bien qu’elle reste contenue et qu’il n’y ait pas de sommets décroissants clairs, elle doit le rester pour considérer que cela correspond davantage à une pause saine qu’à une distribution agressive. Si ce n’est pas le cas, attention, des problèmes arrivent.
Source : investing.com
2.- BITCOIN (BTC)
La correction récente du bitcoin (et aussi de l’ethereum) doit être comprise comme un épisode d’ajustement multifactoriel, où convergent sorties institutionnelles, contraction de la liquidité, désendettement technique et un environnement macro plus incertain. Il ne s’agit pas d’un échec de la thèse de long terme, mais d’une phase exigeante de redistribution.
1. Le déclencheur immédiat : des flux institutionnels qui s’inversent
Pour la première fois depuis le lancement des ETF au comptant, on enchaîne trois mois consécutifs de ventes nettes (novembre, décembre et janvier). Rien que la semaine dernière, près de 15 000 BTC ont été vendus, affaiblissant le support sur les niveaux élevés où s’étaient concentrés les achats institutionnels (≈98 000 USD).
Ces sorties ont agi comme un canal direct de réduction du risque, ce qui est particulièrement significatif dans un marché qui avait intégré la présence institutionnelle comme point d’ancrage de stabilité.
2. Désendettement forcé : l’amplificateur du mouvement
Le retrait des flux a rencontré un marché mal positionné sur les dérivés. Lors de la séance la plus récente, environ 1,8 milliard de USD ont été liquidés, dont plus de 90 % correspondant à des positions longues.
Le bitcoin a concentré quelque 790 millions de USD et l’ethereum près de 425 millions. Ce phénomène explique la rapidité du mouvement : ce n’était pas de la panique, mais un manque de liquidité face à des positions à effet de levier.
3. Offre supplémentaire : distribution des gros détenteurs
Parallèlement, les détenteurs de long terme ont réduit leur solde net d’environ 144 000 BTC au cours du dernier mois, profitant des niveaux précédents pour réallouer leur exposition.
Ce flux coïncide avec le conflit entre :
- Les nouvelles baleines (ETF et sociétés cotées), avec des coûts élevés et une tolérance moindre à la volatilité.
- Les baleines historiques, avec des coûts bien inférieurs et une large capacité à distribuer sans stress.
4. Liquidité de base en contraction
La situation est aggravée par la restriction de la liquidité mondiale mesurée en stablecoins. La croissance de l’USDT et de l’USDC a nettement ralenti, avec des épisodes de burn importants et des tensions ponctuelles sur la parité.
Historiquement, comme en 2022, lorsque la liquidité en stablecoins se contracte, le bitcoin entre dans des phases correctives prolongées.
5. Risque macro : politique et corrélation avec la tech
À ce contexte s’ajoute un facteur macro non négligeable :
- Fermeture temporaire du gouvernement aux États-Unis. Le shutdown en lui-même n’est pas le plus grand risque, mais l’incertitude qui s’ensuit pénalise généralement les actifs risqués. Impact sur la liquidité.
- Le bitcoin conserve une forte corrélation avec les géants de la tech, se comportant comme l’un d’eux, mais avec effet de levier.
Si le NASDAQ et des entreprises comme Microsoft, Apple, Meta ou Tesla ne parviennent pas à inscrire de nouveaux records, la capacité de rebond du bitcoin reste limitée.
6. Niveaux et scénario cyclique
Le marché semble traverser une phase baissière du cycle, active depuis environ 118 jours.
Dans ce cadre :
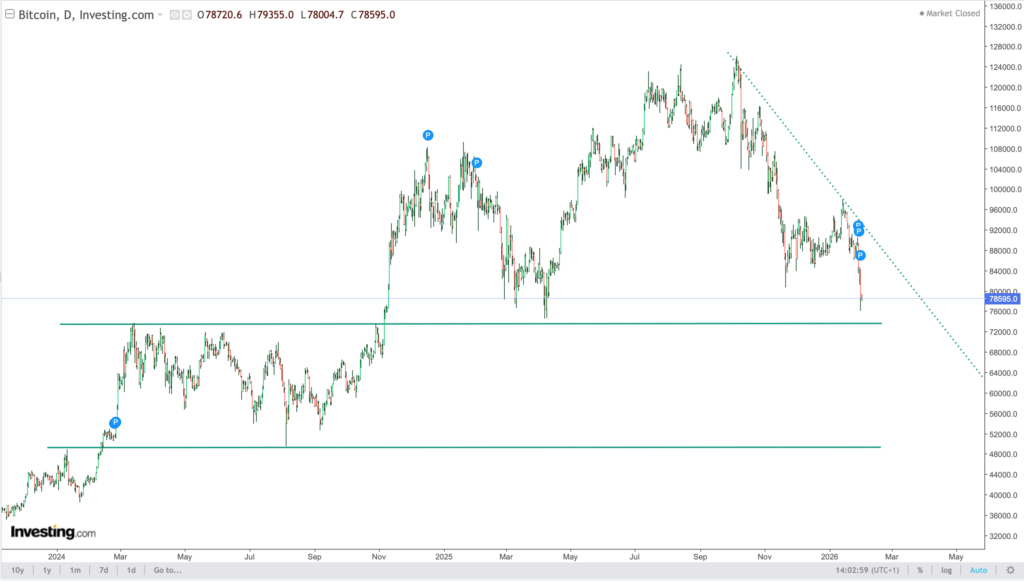
- Niveau clé immédiat supérieur : 85 000 USD. Sa perte après les échéances d’options accroît le risque de poursuite baissière.
- Support intermédiaire actuel : 75 000 USD, zone de test probable si la pression persiste.
- Zone de résolution de l’ajustement : large, entre 50 000 et 60 000 USD, cohérente avec une correction de 50–60 % et proche du prix réalisé (~55 600 USD).
7. Lecture finale
Nous ne sommes pas face à un événement de panique systémique, mais à une phase de purge des excès, où la liquidité redevient le facteur dominant. L’adoption institutionnelle n’élimine pas les cycles ; elle les rend plus techniques et plus sensibles à l’environnement macro.
Source : investing.com